简答题
财务成本管理
题号 #3230620
公司计划建立两条生产线,分两期进行,第一条生产线2012年1月1日投资,投资合计为700万元,经营期限为10年,预计每年的税后经营现金流量为100万元;第二期项目计划于2015年1月1日投资,投资合计为1 200万元,经营期限为8年,预计每年的税后经营现金流量为240万元。公司的既定最低报酬率为10%。已知:无风险的报酬率为4%,项目现金流量的标准差为20%。
要求:根据上述资料,分析回答下列题。
1.计算不考虑期权的第一期项目的净现值。
2.计算不考虑期权的第二期项目在2015年1月1日和2012年1月1日的净现值。
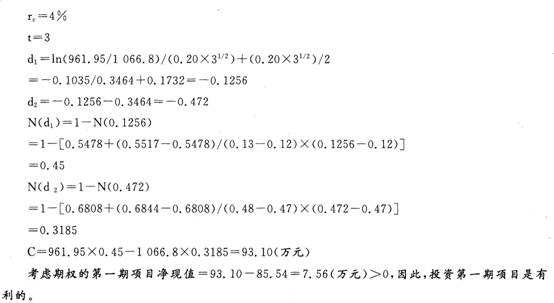
3.采用布莱克一斯科尔斯期权定价模型计算考虑期权的第一期项目的净现值,并评价投资第一期项目是否有利。
参考答案
暂无
答案解析
1.【答案】不考虑期权的第一期项目的净现值=100×(P/A,10%,10)-700=-85.54(万元)
2.【答案】不考虑期权的第二期项目在2015年1月1日的净现值=240×(P/A,10%,8)-1200=80.38(万元)
不考虑期权的第二期项目在2012年1月1日的净现值=240×(P/A,10%,8)×(P/F,10%,3)-1200×(P/F,4%,3)=240×5.3349×0.7513-1200×0.889=-104.85(万元)
【提示】这里不能直接根据2010年1月1日的净现值折现去求2007年1月1日的净现值。
3.【答案】BS模型参数:
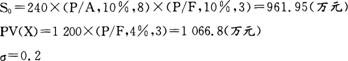
2.【答案】不考虑期权的第二期项目在2015年1月1日的净现值=240×(P/A,10%,8)-1200=80.38(万元)
不考虑期权的第二期项目在2012年1月1日的净现值=240×(P/A,10%,8)×(P/F,10%,3)-1200×(P/F,4%,3)=240×5.3349×0.7513-1200×0.889=-104.85(万元)
【提示】这里不能直接根据2010年1月1日的净现值折现去求2007年1月1日的净现值。
3.【答案】BS模型参数: