简答题
财务成本管理
题号 #3230640
1公司是一零售业上市公司,请你协助完成2013年的盈利预测工作,上年度的财务报表如下表:
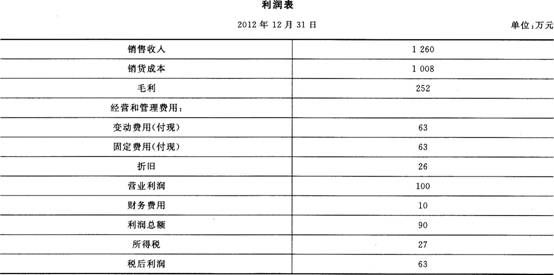
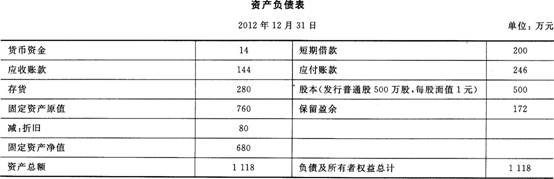
其他财务信息如下:
(1)下一年度的销售收入预计为1 512万元;
(2)预计毛利率上升5个百分点;
(3)预计经营和管理费的变动部分与销售收入的百分比不变;
(4)预计经营和管理费的固定部分增加20万元;
(5)购置固定资产支出220万元,并因此使公司年折旧额达到30万元;
(6)应收账款周转率(按年末余额计算)预计不变,上年应收账款均可在下年收回;
(7)年末应付账款余额与当年进货金额的比率不变;
(8)期末存货金额不变;
(9)现金短缺时,用短期借款补充,借款的平均利息率不变,借款必须是5万元的倍数;假设新增借款需年初借人,所有借款全年计息,本金年末不归还;年末现金余额不少于10万元;
(10)预计所得税为30万元;
(11)假设年度内现金流动是均衡的,无季节性变化。
要求:根据上述资料,分析回答下列题。
1.确定下年度现金流人、现金流出和新增借款数额。
2.预测下年度税后利润。
3.预测下年度每股盈利。
参考答案
暂无
答案解析
1.【答案】确定借款数额和利息现金流入:
应收账款周转率=1260÷144=8.75(次)
期末应收账款=1512÷8.75=172.8(万元)
现金流入=1512+144-172.8=1483.2(万元)
现金流出:年末应付账款=1512×(80%-5%)×246÷1008=276.75(万元)
购货支出=1512×75%+246-276.75=1103.25(万元)
费用支出=1512×63÷1260+(63+20)=158.6(万元)
购置固定资产支出:220万元,预计所得税:30万元
现金流出合计:1511.85万元,即(1103.25+158.6+220+30)
现金多余或不足:=14.65万元,即(14+1483.2-1511.85)
加:新增借款的数额40万元
减:利息支出12万元,即D0÷200×(200+40)]
期末现金余额:13.35万元
2.【答案】预计税后利润收入1512万元
减:销货成本1134万元,即[1512×(80%-5%)]
毛利378万元
减:经营和管理费:变动费用75.6万元,即(1512×63÷1260);固定费用83万元,即(63+20);
折旧30万元
营业利润189.4万元
减:利息12万元
利润总额177.4万元
减:所得税30万元
税后利润147.4万元
3.【答案】每股收益=147.4÷500=0.29(元/股)
注意:新增借款40万元计算如下:
设借款额为x,x=10+14.65+10+x×10/200
所以,x=36.47,故借款40万元。
应收账款周转率=1260÷144=8.75(次)
期末应收账款=1512÷8.75=172.8(万元)
现金流入=1512+144-172.8=1483.2(万元)
现金流出:年末应付账款=1512×(80%-5%)×246÷1008=276.75(万元)
购货支出=1512×75%+246-276.75=1103.25(万元)
费用支出=1512×63÷1260+(63+20)=158.6(万元)
购置固定资产支出:220万元,预计所得税:30万元
现金流出合计:1511.85万元,即(1103.25+158.6+220+30)
现金多余或不足:=14.65万元,即(14+1483.2-1511.85)
加:新增借款的数额40万元
减:利息支出12万元,即D0÷200×(200+40)]
期末现金余额:13.35万元
2.【答案】预计税后利润收入1512万元
减:销货成本1134万元,即[1512×(80%-5%)]
毛利378万元
减:经营和管理费:变动费用75.6万元,即(1512×63÷1260);固定费用83万元,即(63+20);
折旧30万元
营业利润189.4万元
减:利息12万元
利润总额177.4万元
减:所得税30万元
税后利润147.4万元
3.【答案】每股收益=147.4÷500=0.29(元/股)
注意:新增借款40万元计算如下:
设借款额为x,x=10+14.65+10+x×10/200
所以,x=36.47,故借款40万元。


