简答题
财务成本管理
题号 #3230708
甲公司拟投资生产一种新型产品。由于该产品市场前景不明朗,甲公司可以现在投产,也可以在一年后投产,但是不管什么时候投产,都将投入资金1500万元。投产后每一年可以为企业带来240万元的自由现金流量。
甲公司的其他资料如下:
(1)新产品的投产并不会改变目前产权比率3/4的资本结构;
(2)假设所有者权益全部为普通股筹资所得,当前的普通股市价为20元/股,筹资费率为2%,预期下一年的股利为3元/股,以后年度保持不变;
(3)债务税前的资本成本为10.2%,甲公司的所得税税率为25%;
(4)预计该项目价值的波动率为40%,市场无风险利率为5%;
要求:请为甲公司作出投资时点的决策。
参考答案
暂无
答案解析
【答案】甲公司的股权资本成本=3/[20×(1-2%)]=15.31%
甲公司的债务资本成本=10.1%×(1-25%)=7.58%
甲公司的加权资本成本=7.58%×3/(3+4)+15.31%×4/(4+3)=12%
如果该产品现在投资:
净现值=240/12%-1500=500(万元)
如果一年后投资,那么不含股利的资产的当前价值为:
Sx=S—PV(Div)=240/12%-240/(1+12%)=1785.71(万元)
一年后投资的成本现值为:
PV(K)=1500/(1+5%)=1428.57(万元)
根据B—S模型,有:
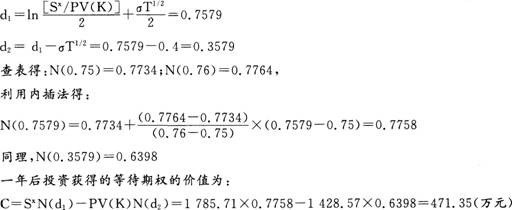
计算表明,等到下一年在有利可图时才投资的当前价值为471.35万元,这一等待的价值小于现在立即投资可以获得的500万元净现值,因此,甲公司应该现在进行该项目的投资。
甲公司的债务资本成本=10.1%×(1-25%)=7.58%
甲公司的加权资本成本=7.58%×3/(3+4)+15.31%×4/(4+3)=12%
如果该产品现在投资:
净现值=240/12%-1500=500(万元)
如果一年后投资,那么不含股利的资产的当前价值为:
Sx=S—PV(Div)=240/12%-240/(1+12%)=1785.71(万元)
一年后投资的成本现值为:
PV(K)=1500/(1+5%)=1428.57(万元)
根据B—S模型,有:
计算表明,等到下一年在有利可图时才投资的当前价值为471.35万元,这一等待的价值小于现在立即投资可以获得的500万元净现值,因此,甲公司应该现在进行该项目的投资。