1.某建设项目的工程费由以下内容构成:
(1)主要生产项目1500万元,其中建筑工程费300万元,设备购置费1050万元,安装工程费150万元。
(2)辅助生产项目300万元,其中建筑工程费150万元,设备购置费110万元,安装工程费40万元。
(3)公用工程150万元,其中建筑工程费100万元,设备购置费40万元,安装工程费10万元。
2.项目建设前期年限为1年,项目建设期第1年完成投资40%,第2年完成投资60%。
工程建设其他费为250万元,基本预备费率为10%,年均投资价格上涨为6%。
3.项目建设期2年,运营期8年。建设期贷款1200万元,贷款年利率为6%,在建设期第1年投入40%,第2年投入60%。贷款在运营期前4年按照等额还本、利息照付的方式偿还。
4.项目固定资产投资预计全部形成固定资产,使用年限为8年,残值率为5%,采用直线法折旧。运营期第1年投入资本金200万元作为流动资金。
5.项目运营期正常年份的营业收入为1300万元,经营成本为525万元。运营期第1年的营业收入和经营成本均为正常年份的70%,自运营期第2年起进入正常年份。
6.所得税税率为25%,营业税金及附加为6%。
【问题】
1.列式计算项目的基本预备费和涨价预备费。
2.列式计算项目的建设期贷款利息,并完成表1-3建设项目固定资产投资估算表。
表1-3建设项目固定资产投资估算表单位:万元
|
项目名称 |
建筑工程费 |
设备购置费 |
安装工程费 |
其他费 |
合计 |
|
1.工程费 |
|
|
|
|
|
|
1.1主要项目 |
|
|
|
|
|
|
1.2辅助项目 |
|
|
|
|
|
|
1.3公用工程 |
|
|
|
|
|
|
2.工程建设其他费 |
|
|
|
|
|
|
3.预备费 |
|
|
|
|
|
|
3.1基本预备费 |
|
|
|
|
|
|
3.2涨价预备费 |
|
|
|
|
|
|
4.建设期利息 |
|
|
|
|
|
|
5.固定资产投资 |
|
|
|
|
|
表14还本付息计划表单位:万元
|
序号 |
项目名称 |
1 |
2 |
3 |
4 |
5 |
6 |
|
1 |
年初借款余额 |
|
|
|
|
|
|
|
2 |
当年借款 |
|
|
|
|
|
|
|
3 |
当年计息 |
|
|
|
|
|
|
|
4 |
当年还本 |
|
|
|
|
|
|
|
5 |
当年还本付息 |
|
|
|
|
|
|
5.列式计算项目资本金现金流量分析中运营期第1年的净现金流量。(填表及计算结果均保留2位小数)
参考答案
答案解析
该题目考查了基本预备费的计算以及涨价预备费的计算,请各位考生注意,2013年以后涨价预备费的计算发生了变化。
基本预备费=(工程费用+工程建设其他费用)×基本预备费率
=[(1500+300+150)+250]×10%=220(万元)
静态投资=工程费用+工程建设其他费用+基本预备费=2200+220=2420(万元)
第1年完成投资为40%,则投资额为968万元;第2年完成投资为60%,则投资额为1452万元;另外,项目建设前期年限为1年,年均投资价格上涨为6%。因此:
第1年的价差预备费:
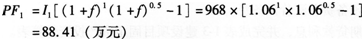
第2年的价差预备费:
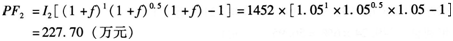
因此,建设期的价差预备费=88.41+227.70=316.11(万元)
问题2:
在表1—3中,有一个参数是尚未计算出来的,就是建设期利息。该问题的本质是考核建设期利息的计算。根据公式,本年利息=(上-年末累计贷款本利和+本年贷款金额的-半)×年利率。另外,根据已知条件,项目建设期2年,运营期8年。建设期贷款1200万元,贷款年利率为6%,在建设期第1年投入40%,第2年投入60%。
第1年贷款额=1200×40%=480(万元);第2年贷款额=1200×60%=720(万元);
第1年利息=(0+480 ×0.5)×6%=14.40(万元)
第2年利息=(480+14.4+720×0.5)×6%=51.26(万元)
建设期利息=14.40+51.26=65.66(万元)
因此,将工程费、工程建设其他费、预备费、建设期利息等数据填入表1-5对应位置,结果如下:
表1-5建设项目固定资产投资估算表单位:万元
|
项目名称 |
建筑工程费 |
设备购置费 |
安装工程费 |
其他费 |
合计 |
|
1.工程费 |
550.00 |
1200.00 |
200.00 |
|
1950.00 |
|
1.1主要项目 |
300.00 |
1050.00 |
150.00 |
|
1500.00 |
|
1.2辅助项目 |
150.00 |
110.00 |
40.00 |
|
300.00 |
|
1.3公用工程 |
100.00 |
40.00 |
10.00 |
|
150.00 |
|
2.工程建设其他费 |
|
|
|
250.00 |
250.00 |
|
3.预备费 |
|
|
|
536.11 |
536.11 |
|
3.1基本预备费 |
|
|
|
220.00 |
220.00 |
|
3.2涨价预备费 |
|
|
|
316.11 |
316.11 |
|
4.建设期利息 |
|
|
|
65.66 |
65.66 |
|
5.固定资产投资 |
550.00 |
1200.00 |
200.00 |
851.77 |
2801.77 |
该问题是考核贷款的偿还方式,根据已知条件,贷款在运营期前4年按照等额还本、利息照付的方式偿还。而进入运营期后,贷款本息和=贷款总额+建设期利息=1200+65.66=1265.66(万元)
根据贷款的偿还方式,每年偿还本金=1265.66÷4=316.42(万元)
运营期第1年:
年初借款余额:1265.66(万元)
当年利息=1265.66×6%=75.94(万元)
当年还本=316.42(万元)
当年还本付息总额=当年还本+当年利息=316.42+75.94=392.36(万元)
运营期第2年:
年初借款余额=1265.66+75.94-392.36=949.24(万元)
当年利息=949.24×6%=56.95(万元)
当年还本=316.42(万元)
当年还本付息总额=当年还本+当年利息=316.42+56.95 j373.37(万元)
运营期第3年:
年初借款余额=949.24+56.95-373.37=632.82(万元)
当年利息=632.82×6%=37.97(万元)
当年还本=316.42(万元)
当年还本付息总额=当年还本+当年利息=316.42+37.97=354.39(万元)
运营期第4年:
年初借款余额=632.82+37.97-354.39=316.4(万元)
当年利息=316.4×6%=18.98(万元)
当年还本=316.42(万元)
当年还本付息总额=当年还本+当年利息=316.40+18.98=335.38(万元)
请各位考生注意,在这个表格中还需要填写第2年的利息,第2年还是属于计算期,将计算的结果填入表1-6,结果如下:
表1-6还本付息计划表单位:万元
|
序号 |
项目名称 |
1 |
2 |
3 |
4 |
5 |
6 |
|
1 |
年初借款余额 |
|
494.40 |
1265.66 |
949.24 |
632.82 |
316.40 |
|
2 |
当年借款 |
480 |
720 |
|
|
|
|
|
3 |
当年计息 |
14.40 |
51.26 |
75.94 |
56.95 |
37.97 |
18.98 |
|
4 |
当年还本 |
|
|
316.42 |
316.42 |
316.42 |
316.40 |
|
5 |
当年还本付息 |
|
|
392.36 |
373.37 |
354.39 |
335.38 |
该题目考核的是总成本的构成,根据公式:
总成本=经营成本+固定资产折旧+当年利息
固定资产折旧(直线法)=固定资产投资×(1-残值率)/折旧年限
固定资产投资=静态投资+价差预备费+建设期利息
由此,需要逆向计算,先计算固定资产投资,然后计算折旧,最后计算总成本
固定资产投资=2420+316.11+65.66=2801.77(万元)
固定资产折旧(直线法)=2801.77×(1-5%)/8=332.71(万元)
根据已知条件,项目运营期正常年份的营业收入为1300万元,经营成本为525万元。
运营期第1年的营业收入和经营成本均为正常年份的70%。因此,第一年的运营成本=525×70%=367.5(万元)
第1年总成本=367.5+332.71+75.94=776.15(万元)
问题5:
该题目考核的是净现金流量的概念,净现金流量=现金流人-现金流出
请各位考生注意,在现金流量表中,现金流入由三部分组成:营业收入、回收固定资产余值、回收流动资金,但是该题目只需要计算第1年的净现金流量,回收固定资产余值、回收流动资金都发生在现金流量表的计算期的最后1年。因此,第1年的现金流入只有营业收入。经营期第1年的现金流出=第1年经营成本+流动资金+当年还本付息+营业税及附加+所得税
按照上述思路,逐步计算现金流量中的各个参数:
经营期第1年的现金流入=1300×70%=910(万元)
第1年的经营成本=525×70%=367.50(万元)
流动资金=200(万元)
当年还本付息=316.42+75.94=392.36(万元)
营业税金及附加=营业收入×税率=910×6%=54.60(万元)
所得税=(营业收入-营业税及附加-总成本)X税率
=(910-54.60-776.15)×25%=19.81(万元)
因此,经营期第1年的现金流出=367.50+200+392.36+54.60+19.81=1034.27(万元)
净现金流量=910-1034.27=-124.27(万元)
你可能感兴趣的试题
2.项目资金来源为自有资金和贷款。建设期内,每年均衡投入自有资金和贷款各500万元,贷款年利率为6%。流动资金全部用项目资本金支付,金额为300万元,于投产当年投入。
3.固定资产使用年限为8年,采用直线法折旧,残值为100万元。
4.项目贷款在运营期的6年问,按照等额还本、利息照付的方法偿还。
5.项目投产第1年的营业收入和经营成本分别为700万元和250万元,第2年的营业收入和经营成本分别为900万元和300万元,以后各年的营业收入和经营成本分别为1000万元和320万元。不考虑项目维持运营投资、补贴收入。
6.企业所得税率为25%,营业税及附加税率为6%。
【问题】
1.列式计算建设期贷款利息、固定资产年折旧费和计算期第8年的固定资产余值。
2.计算各年还本、付息额及总成本费用,并将数据填入表1_7和表1.8中。
表1.7借款还本付息计划表
|
|
|
|
|
|
计算期 |
|
|
|
序号 |
项目 |
3 | 4 | 5 | 6 | 7 | 8 |
|
1 |
借款 |
|
|
|
|
|
|
|
1.1 |
期初借款余额 |
|
|
|
|
|
|
|
|
当期还本付息 |
|
|
|
|
|
|
|
1.2 |
其中:还本 |
|
|
|
|
|
|
|
|
付息 |
|
|
|
|
|
|
|
1.3 |
期末借款余额 |
|
|
|
|
|
|
|
|
|
|
计算期 |
|
|
|
|
|
序号 |
项目 |
3 | 4 | 5 | 6 | 7 | 8 |
|
1 |
经营成本 |
|
|
|
|
|
|
|
2 |
折旧费 |
|
|
|
|
|
|
|
3 |
摊销费 |
|
|
|
|
|
|
|
4 |
利息支出 |
|
|
|
|
|
|
|
5 |
总成本合计 |
|
|
|
|
|
|
1.项目建设期为1年,运营期为6年,项目全部建设投资为700万元,预计全部形成固定资产。残值率为4%,固定资产余值在项目运营期末收回。
2.运营期第1年投人流动资金150万元,全部为自有资金,流动资金在计算期末全部收回。
3.在运营期间,正常年份每年的营业收入为1000万元,总成本费用为500万元,经营成本为350万元,营业税及附加税率为6%,所得税率为25%,行业基准投资回收期为6年。
4.投产第1年生产能力达到设计能力的60%,营业收入与经营成本也为正常年份的60%,总成本费用为400万元,投产第2年及第2年后各年均达到设计生产能力。
5.为简化起见,将“调整所得税”列为“现金流出”的内容。
【问题】
1.试用生产能力指数法列式计算拟建项目的静态投资额。
2.编制融资前该项目的投资现金流量表,将数据填入答题纸表1-12中,并计算项目投资财务净现值(所得税后)。
表1.12项目投资财务现金流量表
|
|
|
|
计算期 |
|
|
|
|
|
|
序号 |
项目 |
1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
1 |
现金流入 |
|
|
|
|
|
|
|
|
1.1 |
营业收入 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
计算期 |
||||||
|
序号
|
项目
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1.2 |
补贴收入 |
|
|
|
|
|
|
|
|
1.3 |
回收固定资产余值 |
|
|
|
|
|
|
|
|
1.4 |
回收流动资金 |
|
|
|
|
|
|
|
|
2 |
现金流出 |
|
|
|
|
|
|
|
|
2.1 |
建设投资 |
|
|
|
|
|
|
|
|
2.2 |
流动资金 |
|
|
|
|
|
|
|
|
2.3 |
经营成本 |
|
|
|
|
|
|
|
|
2.4 |
营业税金及附加 |
|
|
|
|
|
|
|
|
2.5 |
维持运营投资 |
|
|
|
|
|
|
|
|
2.6 |
调整所得税 |
|
|
|
|
|
|
|
|
3 |
所得税后净现金流量(1-2) |
|
|
|
|
|
|
|
|
4 |
累计所得税后净现金流量 |
|
|
|
|
|
|
|
【问题】
1.施工成本管理流程由哪几个环节构成?其中,施工单位成本管理最基础的工作是什么?
2.在报价不变的前提下,若要实现利润率为5%的盈利目标,该工程项目的材料费需降低多少万元?(计算结果保留两位小数)
3.假定A、B、C、D四个分部分项工程的目前成本分别为864万元、3048万元、2515万元和1576万元,目标成本降低总额为320万元,试计算各分部工程的目标成本及其可能降低的额度,并确定各分部工程功能的改进顺序。(将计算结果填入答题纸表2-1中,成本指数和价值指数的计算结果保留三位小数)
表2-1各分部工程的目标成本及其可能降低的额度计算表
|
分包工程 |
功能指数 |
目前成本 |
成本指数 |
价值指数 |
目标成本/万元 |
成本降低额/万元 |
|
A |
0.1 |
864 |
|
|
|
|
|
B |
0.4 |
3048 |
|
|
|
|
|
C |
0.3 |
2512 |
|
|
|
|
|
D |
0.2 |
1576 |
|
|
|
|
|
合计 |
1.0 |
8000 |
|
|
|
320 |