单选题
会计
题号 #3315531
2013年12月31日甲公司合并财务报表中应确认的投资收益为( )万元。
参考答案
C
答案解析
2013年12月31日甲公司合并财务报表中应确认的投资收益=1120—1000=120(万元)。
你可能感兴趣的试题
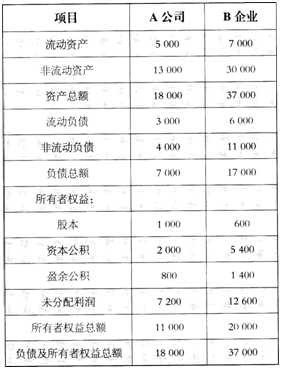
A.13000
B.5000
C.3000
D.1100
A.数量为2500万股,金额为1000万元
B.数量为1000万股,金额为1000万元
C.数量为2500万股,金额为2500万元
D.数量为2500万股,金额为600万元
A.甲公司为法律上的子公司,乙公司为法律上的母公司
B.合并报表中,乙公司的资产和负债应以其合并时的公允价值计量并时的公允价值计量
C.合并后乙公司原股东持有甲公司股权的比例为60%
D.购买日合并报表中的留存收益反映的是甲公司合并前的留存收益