单选题 中级会计实务
题号 #3374670

某企业于2013年9月接受一项产品安装任务。安装期5个月,合同总收入50万元,2013年度预收款项22万元,余款在安装完成时收回,当年实际发生成本30万元,预计还将发生成本5万元。2013年年末请专业测量师测量,产品安装程度为60%。假定不考虑相关税费的影响,该项劳务收入影响2013年度利润总额的金额为(  )万元。

进入在线模考

参考答案

B

答案解析

【答案】B。解析:2013年度应确认的收A=50×60%=30(万元),应确认的成本=(30+5)×60%=21(万元)。当年利润总额增加=30-21=9(万元)。(当题目给定了测定的完工进度时,应当优先使用该完工进度确认收入和成本)。
你可能感兴趣的试题

1 甲公司为增值税一般纳税企业,该企业购进固定资产相关的增值税额可以抵扣.适用的增值税税率为17%。甲公司2010年至2013年与固定资产有关的业务资料如下:
(1)2010年11月1日,甲公司以自营方式建造一条生产线。购入工程物资,取得的增值税专用发票上注明的价款为2200万元,增值税额为374万元;发生保险费78万元,款项均以银行存款支付;工程物资已经入库。
(2)2010年11月15日,甲公司开始以自营方式建造该生产线。工程领用工程物资2278万元。安装期间领用生产用原材料实际成本为100万元.发生安装工人薪酬70.4万元,没有发生其他相关税费。该原材料未计提存货跌价准备。工程建造过程中,由于非正常原因造成部分毁损,该部分工程实际成本为50万元(不考虑增值税问题),未计提在建工程减值准备;应从保险公司收取赔偿款10万元,该赔偿款尚未收到。工程达到预定可使用状态前进行试运转,领用生产用原材料实际成本为20万元。未对该批原材料计提存货跌价准备。工程试运转生产的产品完工转为库存商品,该库存商品的估计售价(不含增值税)为40万元。
(3)2010年12月31日,该生产线达到预定可使用状态,当日投入使用。该生产线预计使用年限为6年,预计净残值为26.4万元,采用直线法计提折旧。
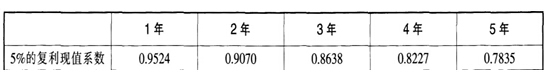
(4)2011年12月31日,甲公司在对该生产线进行检查时发现其已经发生减值。甲公司预计该生产线在未来4年内每年产生的现金流量净额分别为200万元、300万元、400万元、600万元,2016年产生的现金流量净额以及该生产线使用寿命结束时处置形成的现金流量净额合计为400万元;假定按照5%的折现率和相应期间的时间价值系数计算该生产线未来现金流量的现值;该生产线的公允价值减去处置费用后的净额为500万元。
已知部分时间价值系数如下:

(5)2012年1月1日,该生产线的预计尚可使用年限为5年,预计净残值为25.12万元,采用直线法计提折旧。
(6)2012年6月30日,甲公司采用出包方式对该生产线进行改良。当日,该生产线停止使用,开始进行改良。在改良过程中,甲公司以银行存款支付工程总价款253.88万元,被替换部分的账面价值为10万元。
(7)2012年8月20日,改良工程完工验收合格并于当日投入使用,预计尚可使用年限为8年,预计净残值为20万元,采用直线法计提折旧。2012年12月31日,该生产线未发生减值。
(8)2013年4月20日,甲公司与丁公司达成协议,将该固定资产出售给丁公司,价款为2000万元,增值税税率为17%。2013年4月30日,甲公司与丁公司办理完毕财产移交手续,开出增值税发票并收到价款,不考虑其他相关税费。
要求:
(1)编制2010年11月1日购入一批工程物资的会计分录。
(2)编制2010年建造生产线的有关会计分录。
(3)编制2010年12月31日该生产线达到预定可使用状态的会计分录。
(4)计算2011年度该生产线计提的折旧额。
(5)计算2011年12月31日该生产线的可收回金额。
(6)计算2011年12月31日该生产线应计提的固定资产减值准备金额。并编制相应的会计分录。
(7)计算2012年度该生产线改良前计提的折旧额。
(8)编制2012年6月30日该生产线转入改良时的会计分录。
(9)计算2012年8月20日改良工程达到预定可使用状态后该生产线的成本。
(10)计算2012年度该生产线改良后计提的折旧额。
(11)编制2013年4月30日与出售该生产线相关的会计分录。(金额单位以万元表示)
3 甲股份有限公司(以下简称甲公司)为了建造一幢厂房,于2009年12月1日专门从某银行借人专门借款1000万元(假定甲公司向该银行的借款仅此一笔),借款期限为2年,年利率为6%,到期一次支付本金和利息。该厂房采用出包方式建造,与承包方签订的工程合同的总造价为900万元。假定利息资本化金额按年计算题,每年按360天计算,每月按30天计算。
(1)2010年发生的与厂房建造有关的事项如下:
1月1日,厂房正式动工兴建。当日用银行存款向承包方支付工程进度款300万元。4月1日,用银行存款向承包方支付工程进度款200万元。
7月1 日,用银行存款向承包方支付工程进度款200万元。
12月31日,工程全部完工,可投入使用。甲公司还需要支付工程价款200万元。
上述专门借款2010年取得的收入为20万元(存入银行)。
(2)2011年发生的与所建造厂房和债务重组有关的事项如下:
1月31 日,办理厂房工程竣工决算,与承包方结算的工程总造价为900万元。同日工程交付手续办理完毕,剩余工程款尚未支付。
11月10 日.甲公司发生财务困难.预计无法按期偿还于2009年12月1日借入的到期借款本金和利息。按照借款合同,公司在借款逾期未还期间,仍须按照原利率支付利息,如果逾期期间超过2个月,银行还将加收1%的罚息。
11月20日,银行将其对甲公司的债权全部划给资产管理公司。
12月1日.甲公司与资产管理公司达成债务重组协议,债务重组13为12月1日,与债务重组有关的资产、债权和债务的所有权划转及相关法律手续均于当日办理完毕。有关务重组及相关资料如下:
①甲公司用一批商品抵偿部分债务,该批商品公允价值200万元,成本为120万元,抵债时开出的增值税专用发票上注明的增值税额为34万元。
②资产管理公司对甲公司的剩余债权实施债转股,资产管理公司由此获得甲公司普通股200万股(每股面值1元),每股市价为3.83元。
(3)2012年发生的与资产置换和投资性房地产业务有关的事项如下:
12月1日。甲公司由于经营业绩滑坡,为了实现产业转型和产品结构调整,与资产管理公司控股的乙公司(该公司为房地产开发企业)达成资产置换协议。协议规定,甲公司将前述新建厂房和部分库存商品与乙公司所开发的商品房进行置换。资产置换日为12月1日。与资产置换有关的资产、债权和债务的所有权划转及相关法律手续均于当日办理完毕。其他有关资料如下:
①甲公司换出库存商品的账面余额为310万元,已为库存商品计提了20万元的跌价准备,公允价值为300万元,增值税税额为51万元;甲公司换出的新建厂房的公允价值为1000万元.应交营业税税额为50万元。甲公司对新建厂房采用年限平均法计提折日,预计使年限为10年,预计净残值为40万元。
②乙公司用于置换的商品房的公允价值为1 400万元,甲公司向乙公司支付补价49万元。假定甲公司对换入的商品房立即出租形成投资性房地产,并采用公允价值模式进行后续计量。
假定该非货币性资产交换具有商业实质。
③甲公司换入投资性房地产2012年12月31 日公允价值为1500万元。
要求:
(1)确定与所建造厂房有关的借款利息停止资本化的时点,并计算确定为建造厂房应当予以资本化的利息金额。
(2)编制甲公司在2010年12月31 日与该专门借款利息有关的会计分录。
(3)计算甲公司在2011年12月1日(债务重组日)积欠资产管理公司的债务总额。
(4)编制甲公司与债务重组有关的会计分录。
(5)计算甲公司在2012年12月1日(资产置换日)新建厂房的累计折旧额和账面价值。
(6)计算确定甲公司从乙公司换入的商品房的入账价值,并编制甲公司有关会计分录。
(7)编制甲公司换入的投资性房地产期末公允价值变动的会计分录。
(答案中的金额单位用万元表示)
找试题 · 找答案 · 找资料 在线模考