不定项选择题
期货投资分析
题号 #3511328
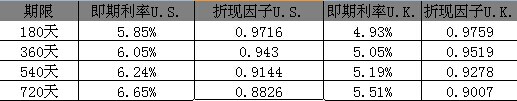
某期限为2年的货币互换合约,每半年互换一次。假设本国使用货币为美元,外国使用货币为英镑,当前汇率为1.41USD/GBP。当前美国和英国的利率期限结构如下表。分别计算互换中美元和英镑的固定利率。
参考答案
A
答案解析
假设名义本金为1美元,则美元固定利率为:
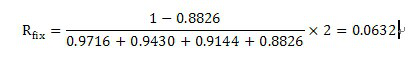
假设名义本金为1英镑,则英镑固定利率为:
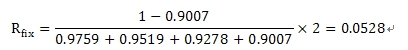
考点
货币互换
假设名义本金为1英镑,则英镑固定利率为:
考点
货币互换
你可能感兴趣的试题
1
标的资产为不支付红利的股票,当前价格为每股20美元,已知1年后的价格或者为25美元,或者为15美元。(设无风险利率为8%,考虑连续复利)
接上例,假设期权的期限变为2年,用两步二叉树法求解期权的价格。
接上例,假设期权的期限变为2年,用两步二叉树法求解期权的价格。
A.5.30093
B.4.58826
C.3.17725
D.6.15462
A.2442.4
B.2441
C.2440
D.2443
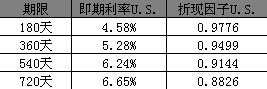
A.0.0630
B.0.0632
C.0.0650
D.0.0660