不定项选择题
期货投资分析
题号 #3850127
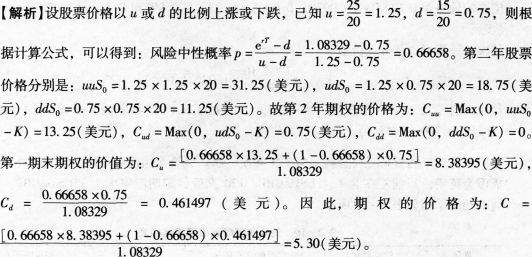
标的资产为不支付红利的股票,当前价格S0为每股20美元,已知1年后的价格或者为25美元,或者为15美元。计算对应的2年期、执行价格K为18美元的欧式看涨期权的理论价格为( )美元。设无风险年利率为8%,考虑连续复利。
参考答案
D
答案解析
你可能感兴趣的试题
1
根据下面资料,回答题
某投资者与投资银行签订了一个为期2年的股权互换,名义本金为100万美元,每半年互换一次。在此互换中,他将支付一个固定利率以换取标普500指数的收益率。合约签订之初,标普500指数为1150.89点,当前利率期限结构如表2-8所示。
表2-8利率期限结构表(一)
该投资者支付的固定利率为( )。
某投资者与投资银行签订了一个为期2年的股权互换,名义本金为100万美元,每半年互换一次。在此互换中,他将支付一个固定利率以换取标普500指数的收益率。合约签订之初,标普500指数为1150.89点,当前利率期限结构如表2-8所示。
表2-8利率期限结构表(一)
|
期限 |
即期利率U.S. |
折现因子U.S. |
|
180天 |
4.58% |
0.9776 |
|
360天 |
5.28% |
0.9499 |
|
540天 |
6.24% |
0.9144 |
|
720天 |
6.65% |
0.8826 |
A.0.0315
B.0.0464
C.0.0630
D.0.0462
2
160天后,标普500指数为1204.10点,新的利率期限结构如表2-9所示。
表2-9利率期限结构表(二)
该投资者持有的互换合约的价值是( )万美元。
表2-9利率期限结构表(二)
|
期限 |
即期利率u.s. |
折现因子u.s. |
|
20天 |
5.44% |
0.9970 |
|
200天 |
6,29% |
0.9662 |
|
380天 |
6.79% |
0.9331 |
|
560天 |
6.97% |
0.9022 |
A.1.0462
B.2.4300
C.1.0219
D.2.0681
3
某期限为2年的货币互换合约,每半年互换一次。假设本国使用货币为美元,外国使用货币为英镑,当前汇率为1.41USD/GBP。120天后,即期汇率为1.35USD/GBP,新的利率期限结构如表2-10所示。
表2-10美国和英国利率期限结构表
假设名义本金为1美元,当前美元固定利率为Rfix=0.0632,英镑固定利率为Rfix=0.0528。120天后,支付英镑固定利率交换美元固定利率的互换合约的价值是( )万美元。
表2-10美国和英国利率期限结构表
|
期限 |
即期利率U.S. |
折现因子U.S. |
即期利率U.K |
折现因子U.K |
|
60天 |
6.13% |
0.9899 |
5.17% |
0.9915 |
|
240天 |
6.29% |
0.9598 |
5.32% |
0.9657 |
|
420天 |
6.53% |
0.9292 |
5.68% |
0.9379 |
|
600天 |
6.97% |
0.8959 |
5.83% |
0.9114 |
A.1.0152
B.0.9688
C.0.0464
D.0.7177