简答题
案例分析
题号 #3940787
某项目业主采用清单招标选定某施工企业为承包人,并签订了工程合同,工期为15天。承包人开工前提交的时标网络施工进度计划如表 5.1 所示,并得到项目监理人批准。
表5.1 时标网络施工进度计划表(单位:天)
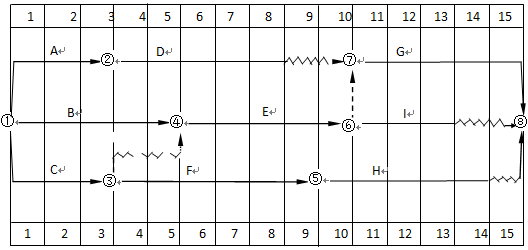
根据专业化作业要求,工作 A、D、G 由同一工作队表(每天 20 人)使用甲施工机械作业,工作 B、E、I 由同一工作队(每天 10 人)使用乙施工机械作业,工作 C、F 、H 由同一工作队(每天15人)使用丙施工机械作业。
清单计价有关数据资料:人工工日单价 50.00元/工日;甲施工机械台班单价800元/台班;乙施工机械台班单价 600 元/台班;丙施工机械台班单价 500 元/台班;管理费为人、材、机费之和的 7% ;利润为人、材、机费与管理费之和的 4.5% ;规费率为人、材、机费、管理费与利润之和的3.32% ;税金率为人、材、机费、管理费、利润与规费之和的 3.41%。
问题:
1.如果每项工作均以最早开始时间开始作业,哪种施工机械在现场有闲置时间;闲置时间为多长;若使其既在现场不发生闲置又不影响工期,该种施工机械可以安排在哪天进场作业;相应的各项工作开始作业时间是哪天。
2.假设各项工作按表5.1 的时间安排投入作业,进行到第 7 天结束时,对实际进度进行了全面检查,结果为:工作 A、B、C 均完成;工作 D 刚刚完成;工作 E 完成 1/5 的工作量;工作 F 完成 2/3 的工作量。试在表中绘制实际进度前锋线,并分析工作 D、E、F 进度状况及其对工期产生的影响。预计工期将是多少天。
3.当工作 E、F (均为隐蔽工程)按原计划时间完成后,监理人要求承包人进行重新剥露检查,结果为:工作 E 的偏差超过了规范允许范围;工作 F 的质量符合规范要求。对工作 E 剥露、处理、覆盖用工 12 工日,材料等费用 3000 元,使工作 E 完工时间比原计划拖延 1 天;对工作 F 剥露、覆盖用工 10 工日,材料等费用 2000 元,使工作 F 完工时间比原计划拖延 l 天。承包人就该两项拖延分别提出工期和费用索赔。试说明该两项索赔能否被批准。
4.如果可以被批准的人工和机械窝工索赔的标准均为人工日工资和机械台班费的 60 % ,试计算费用索赔总额(假定该索赔不涉及措施项目费调整问题)。
参考答案
暂无
答案解析
问题1 :
(1)甲施工机械在现场有闲置时间,闲置时间为2天。
(2)该施工机械可以安排在第3天进场作业。
(3)相应的工作A在第3天开始作业;工作D在第6天开始作业;工作G在第11天开始作业。
问题2 :
(1)根据检查结果标注的实际进度前锋线如表5.2所示。
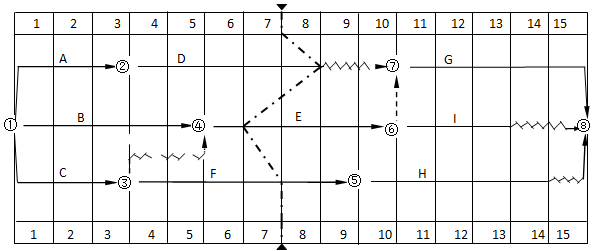
表5.2时标网络施工进度计划实施检查情况(单位:天)
注:图中点划线为实际进度前锋线。
(2)工作D实际进度比计划进度提前1天,对工期没有产生影响;
工作E实际进度与计划进度拖后1天,将会使工期拖延1天;
工作F实际进度与计划进度相等,对工期没有产生影响。
(3)预计工期将是16天。
问题3 :
(1)工作E的工期和费用索赔均不能被批准,因为检查结果质量偏差超过了规范允许范围,是承包人责任,其工期和费用损失由承包人承担。
(2)工作F的工期索赔不能被批准,费用索赔能够被批准,因为检查结果质量符合规范要求,其工期和费用损失应由业主承担,但拖延的时间(1天)没有超过该工作的总时差(1天)。
问题4 :
(1)工作F剥露、覆盖费用索赔:
(10×50.00+2000)×(1+7%)×(1+4.5%)×(1+3.32%)×(1+3.41%) =2986.67(元)
(2)人工、机械窝工费用索赔:
(15×50.00×60% +1×500×60% )×(1+3.32%)×(1+3.41%)=801.32(元)
合计:2986.67+801.32=3787.99(元)
你可能感兴趣的试题
3
某拟建项目,建设期2年,运营期6年。运营期第1年达产率60%,以后各年达产率均为100%。相关基础数据见下表:
表1.1相关基础数据表(单位:万元1
1.建设投资借款年利率6%,在运营期的前4年等额还本付息。
2.流动资金借款年利率4%(半年计息一次),于每年年末付息。
3.营业税金及附加为5%,所得税税率25%。
4.当地政府在项目运营期前2年每年给予500万元补贴,补贴收入不计所得税。
5.维持运营投资按费用化处理。
问题:
1.列式计算建设期利息、固定资产投资总额和运营期末固定资产余值。
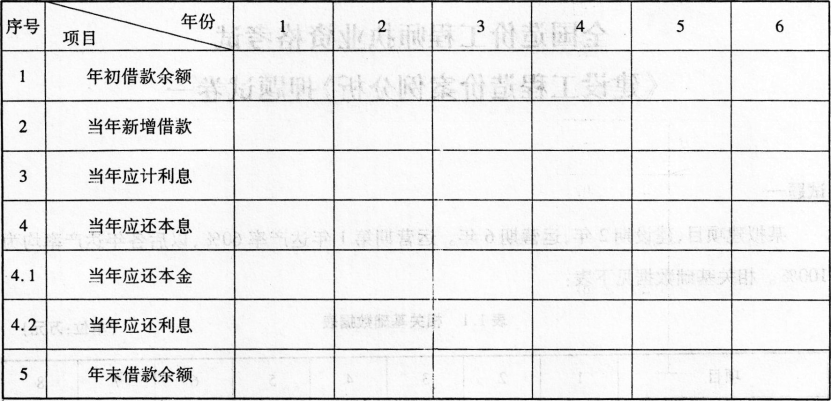
2.编制建设投资借款还本付息计划表,已知(P/A,6%,4)=3.4651
3.列式计算运营期第2年的净现金流量。
4.假设与该项目相关的另一个项目的所得税前财务净现值为1000万元。当投资额减少10%时,财务净现值增加250万元;当产品单价降低5%时,财务净现值减少200万元;当年经营成本增加20%时,财务净现值减少600万元。
试计算该相关项目的投资额、产品单价和年经营成本三个因素对财务净现值指标的敏感系数和年经营成本的临界点,并对三个因素的敏感性进行排序。(填表及其他计算结果均保留2位小数)
表1.1相关基础数据表(单位:万元1
|
项目 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
建设投资(自有) |
700 |
800 |
|
|
|
|
|
|
|
建设投资(借款) |
1000 |
1000 |
|
|
|
|
|
|
|
流动资金(自有) |
|
|
100 |
|
|
|
|
|
|
流动资金(借款) |
|
|
100 |
100 |
|
|
|
|
|
营业收入 |
|
|
2800 |
5400 |
5400 |
5400 |
5400 |
5400 |
|
经营成本 |
|
|
2100 |
3200 |
3200 |
3200 |
3200 |
3200 |
|
固资折旧 |
|
|
298.85 |
298.85 |
298.85 |
298.85 |
298.85 |
298.85 |
|
无形摊销 |
|
|
90 |
90 |
90 |
90 |
90 |
90 |
|
维持投资(自有) |
|
|
|
10 |
10 |
10 |
20 |
20 |
2.流动资金借款年利率4%(半年计息一次),于每年年末付息。
3.营业税金及附加为5%,所得税税率25%。
4.当地政府在项目运营期前2年每年给予500万元补贴,补贴收入不计所得税。
5.维持运营投资按费用化处理。
问题:
1.列式计算建设期利息、固定资产投资总额和运营期末固定资产余值。
2.编制建设投资借款还本付息计划表,已知(P/A,6%,4)=3.4651
3.列式计算运营期第2年的净现金流量。
4.假设与该项目相关的另一个项目的所得税前财务净现值为1000万元。当投资额减少10%时,财务净现值增加250万元;当产品单价降低5%时,财务净现值减少200万元;当年经营成本增加20%时,财务净现值减少600万元。
试计算该相关项目的投资额、产品单价和年经营成本三个因素对财务净现值指标的敏感系数和年经营成本的临界点,并对三个因素的敏感性进行排序。(填表及其他计算结果均保留2位小数)