简答题
审计
题号 #4284887
甲公司是会计师事务所的常年审计客户,主要从事肉制品的加工和销售。A注册会计师负责审计甲公司2015年度财务报表,确定财务报表整体的重要性为100万元。审计报告日为2016年4月30日。
资料一:
2015年3月15日,媒体曝光甲公司的某批次产品存在严重的食品安全问题。在计划审计阶段,A注册会计师就此事项及相关影响与管理层进行了沟通,部分内容摘录如下:
(1)受食品安全事件影响,甲公司产品出现滞销。为恢复市场占有率,甲公司未因本年度成本大幅上涨而提高售价,销量逐步回升。
(2)甲公司每年向母公司支付商标使用费300万元,2015年母公司豁免了该项费用。
资料二:
A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:
金额单位:万元
|
|
未审数 |
已审数 |
|
项目 |
2015年 |
2014年 |
|
营业收入 |
7200 |
7500 |
|
营业成本 |
4900 |
5000 |
|
管理费用一商标使用费 |
300 |
300 |
|
营业外收入—母公司豁免商标使用费 |
300 |
0 |
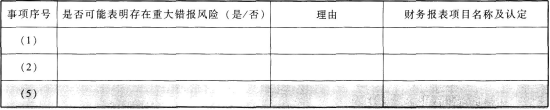
针对资料一第(1)、(2)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险,如果认为可能表明存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。
|
事项序号 |
是否可能表明存在重大错报风险(是/否) |
理由 |
财务报表项目名称及认定 |
|
(1) |
|
|
|
|
(2) |
|
|
|
参考答案
暂无
答案解析
【考点】营业收入重大错报风险的识别和评估
【分析】矛盾证据分析法
针对资料一第(1)项,结合资料二:
甲公司未因本年度成本大幅上涨而提高售价,销量逐步回升,甲公司2015年的毛利率应当大大低于2014年的毛利率,但是财务数据显示,2015年的毛利率(32%)接近于2014年毛利率(33%),存在矛盾证据,因此,存在营业收入多计、营业成本少计的重大错报风险。
针对资料一第(2)项,结合资料二:
2015年母公司豁免了甲公司商标使用费,被豁免商标使用费应当计入资本公积,但是财务数据显示,2015年被豁免的商标使用费确认为营业外收入,因此,存在营业外收入多计,资本公积少计的错报风险。
【答案】
【分析】矛盾证据分析法
针对资料一第(1)项,结合资料二:
甲公司未因本年度成本大幅上涨而提高售价,销量逐步回升,甲公司2015年的毛利率应当大大低于2014年的毛利率,但是财务数据显示,2015年的毛利率(32%)接近于2014年毛利率(33%),存在矛盾证据,因此,存在营业收入多计、营业成本少计的重大错报风险。
针对资料一第(2)项,结合资料二:
2015年母公司豁免了甲公司商标使用费,被豁免商标使用费应当计入资本公积,但是财务数据显示,2015年被豁免的商标使用费确认为营业外收入,因此,存在营业外收入多计,资本公积少计的错报风险。
【答案】
|
事项序号 |
是否可能表明存在重大错报风险(是/否) |
理由 |
财务报表项目名称及认定 |
|
(1) |
是 |
甲公司2015年毛利率为32%,2014年为33%,与成本大幅上涨不符,可能存在少计营业成本、多计营业收入的风险 |
营业成本(完整性) 存货(存在) 应收账款(存在) 营业收入(发生/准确性) |
|
(2) |
是 |
豁免的商标使用费应计人资本公积,存在多计营业外收入、少计资本公积的风险 |
营业外收入(发生) 资本公积(完整性) |
你可能感兴趣的试题
1
甲公司是ABC会计师事务所的常年审计客户,主要从事化工产品的生产和销售,A注册会计师负责审计甲公司2014年度财务报表,确定财务报表整体的重要性为800万元。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(2)2014年1月,甲公司下属乙分厂因城镇整体规划进行搬迁,收到政府从财政预算直接拨付的搬迁补偿款5000万元,用于补偿乙分厂停工损失、搬迁费用及所建厂房,乙分厂于2014年末完成搬迁,于2015年1月1日恢复生产,扣除针对搬迁和重建过程中发生的停工损失、搬迁费用及新建厂房的补偿后,搬迁补偿款结余1000万元。
资料二:
A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:
金额单位:万元
要求:
针对资料一第(2)项,结合资料二,
假定不考虑其他条件,指出资料一所列事项是否可能表明存在重大错报风险,如果认为可能表明存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(2)2014年1月,甲公司下属乙分厂因城镇整体规划进行搬迁,收到政府从财政预算直接拨付的搬迁补偿款5000万元,用于补偿乙分厂停工损失、搬迁费用及所建厂房,乙分厂于2014年末完成搬迁,于2015年1月1日恢复生产,扣除针对搬迁和重建过程中发生的停工损失、搬迁费用及新建厂房的补偿后,搬迁补偿款结余1000万元。
资料二:
A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:
金额单位:万元
|
项目 |
2014年(未审数) |
2013年(已审数) |
|
营业收入 |
58000 |
60000 |
|
营业外收入一乙分厂搬迁补偿款 |
5000 |
0 |
|
利润总额 |
(16000) |
(9000) |
针对资料一第(2)项,结合资料二,
假定不考虑其他条件,指出资料一所列事项是否可能表明存在重大错报风险,如果认为可能表明存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。
|
事项序号 |
是否可能表明存在重大错报风险(是/否) |
理由 |
财务报表项目名称及认定 |
|
(2) |
|
|
|
2
甲公司是ABC会计师事务所的常年审计客户。A注册会计师负责审计甲公司2013年度财务报表,确定财务报表整体的重要性为240万元。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(2)2012年度,甲公司直销了100件a产品。2013年,甲公司引入经销商买断销售模式,对经销商的售价是直销价的90%,直销价较2012年基本没有变化。2013年度,甲公司共销售150件a产品,其中20%销售给经销商。
(3)2013年10月,甲公司推出新产品b产品,单价60万元。合同约定,客户在购买产品一个月后付款;如果在购买产品三个月内发现质量问题,客户有权退货。截至2013年12月31日,甲公司售出10件b产品。因上市时间较短,管理层无法合理估计退货率。
资料二:
A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:
金额单位:万元
要求:
针对资料一第(2)、(3)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为可能表明存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(2)2012年度,甲公司直销了100件a产品。2013年,甲公司引入经销商买断销售模式,对经销商的售价是直销价的90%,直销价较2012年基本没有变化。2013年度,甲公司共销售150件a产品,其中20%销售给经销商。
(3)2013年10月,甲公司推出新产品b产品,单价60万元。合同约定,客户在购买产品一个月后付款;如果在购买产品三个月内发现质量问题,客户有权退货。截至2013年12月31日,甲公司售出10件b产品。因上市时间较短,管理层无法合理估计退货率。
资料二:
A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:
金额单位:万元
|
|
2013年(未审数) |
2012年(已审数) |
||
|
项目 |
a产品 |
b产品 |
c产品 |
a产品 |
|
营业收入 |
11750 |
600 |
O |
8000 |
|
税前利润 |
180 |
100 |
||
针对资料一第(2)、(3)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为可能表明存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。
|
事项序号 |
是否可能表明存在重大错报风险(是/否) |
理由 |
财务报表项目名称及认定 |
|
(2) |
|
|
|
|
(3) |
|
|
|
3
甲公司是ABC会计师事务所的常年审计客户,拥有乙公司和丙公司两家联营公司。甲公司主要从事建材的生产、销售以及建筑安装工程。A注册会计师负责审计甲公司2012年度财务报表,拟于2013年4月1日出具审计报告。财务报表整体的重要性为25万元。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(1)甲公司采用经销商买断方式销售a产品和b产品。2012年度,a产品的建议市场零售价、出厂价和单位生产成本较2011年基本没有变化。b产品是甲公司2012年2月推出的新产品,其建议市场零售价比a产品高20%。a产品和b产品的单位生产成本接近,其出厂价分别低于各自建议市场零售价的10%和20%。
(2)a产品于2012年11月停产。2012年末,某经销商采用交款提货方式购买最后一批a产品。甲公司已收到货款200万元。并已开具发票和发运凭单。经销商在验收时发现该批产品质量不符合合同要求,双方尚未就解决方案达成一致意见。
(5)甲公司于2011年起从事建筑安装工程,截至2012年末仅承揽一项业务,建造合同约定,工程建设期为18个月,工程总价为500万元;如果工程提前3个月完工,并且质量符合设计要求,客户另付100万元奖励款,工程于2011年10月1日开工,于2012年12月末基本完工。经监理人员认定,工程质量未达到设计要求,还需进一步施工。
资料二:
A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:
金额单位:万元
要求:
针对资料一第(1)、(2)和(5)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目(仅限于营业收入、营业成本、资产减值损失、财务费用、存货、长期应收款、长期股权投资和在建工程)的哪些认定相关。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(1)甲公司采用经销商买断方式销售a产品和b产品。2012年度,a产品的建议市场零售价、出厂价和单位生产成本较2011年基本没有变化。b产品是甲公司2012年2月推出的新产品,其建议市场零售价比a产品高20%。a产品和b产品的单位生产成本接近,其出厂价分别低于各自建议市场零售价的10%和20%。
(2)a产品于2012年11月停产。2012年末,某经销商采用交款提货方式购买最后一批a产品。甲公司已收到货款200万元。并已开具发票和发运凭单。经销商在验收时发现该批产品质量不符合合同要求,双方尚未就解决方案达成一致意见。
(5)甲公司于2011年起从事建筑安装工程,截至2012年末仅承揽一项业务,建造合同约定,工程建设期为18个月,工程总价为500万元;如果工程提前3个月完工,并且质量符合设计要求,客户另付100万元奖励款,工程于2011年10月1日开工,于2012年12月末基本完工。经监理人员认定,工程质量未达到设计要求,还需进一步施工。
资料二:
A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:
金额单位:万元
|
|
2012年(未审数) |
2011年(已审数) |
||||||||||
|
项目 |
产品销售 |
|
产品销售 |
|
||||||||
|
a产品 |
b产品 |
c产品 |
建造合同 |
a产品 |
b产品 |
c产品 |
建造合同 |
|||||
|
营业收入 |
1000 |
5000 |
840 |
500 |
2000 |
0 |
0 |
100 |
||||
|
营业成本 |
905 |
4600 |
820 |
320 |
1800 |
0 |
0 |
75 |
||||
|
投资收益 |
(100) |
(200) |
||||||||||
|
税前利润 |
500 |
400 |
||||||||||
|
|
a产品 |
b产品 |
C产品 |
a产品 |
b产品 |
C产品 |
||||||
|
存货一产成品 |
0 |
1000 |
7380 |
400 |
0 |
0 |
||||||
|
存货跌价准备 |
0 |
0 |
0 |
0 |
0 |
O |
||||||
针对资料一第(1)、(2)和(5)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目(仅限于营业收入、营业成本、资产减值损失、财务费用、存货、长期应收款、长期股权投资和在建工程)的哪些认定相关。