简答题
财务成本管理
题号 #4305950
相对价值评估法与基本财务比率、可持续增长率的综合
A公司属于制造业企业,本年度财务报表的有关数据如下:
单位:万元
|
营业收入 |
10000 |
|
长期资产折旧与摊销费用 |
600 |
|
利息支出 |
1250 |
|
税前利润 |
625 |
|
所得税(税率20%) |
125 |
|
净利润 |
500 |
|
发放股利(股利支付率50%) |
250 |
|
利润留存 |
250 |
|
期末股东权益(100万股) |
12500 |
|
期末负债 |
12500 |
|
期末总资产 |
25000 |
①下年的预期销售增长率是多少?
②今后的预期股利增长率是多少?
③假设A公司本年末的股价是20元/股,证券市场处于均衡状态,则股权资本成本是多少?
(2)假设制造业上市公司中,增长率、股利支付率和风险与A公司类似的有6家,它们的市盈率如表所示,请依次回答下列问题:
|
公司名称 |
市盈率 |
预期增长率 |
|
B |
15 |
5% |
|
C |
14 |
4% |
|
D |
10 |
6% |
|
E |
14 |
7.5% |
|
F |
20 |
3% |
|
G |
12 |
12.5% |
②利用修正平均市盈率法确定A公司的每股股票价值。
③假设本年末A公司股价为20元/股,请问A公司的股价被市场高估了,还是低估了?
参考答案
暂无
答案解析
(1)①预期销售增长率:
可持续增长率
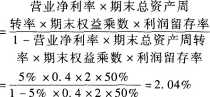
②预期股利增长率=2.04%
③目前股利=250/100=2.5(元/股)股权资本成本=下期股利/当前股价+股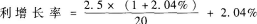 =14.80%
(2)①
修正平均市盈率=可比企业平均市盈率/(可比企业平均预期增长率X100) =14.1667/(6.33%X100)=2.2380
②目标企业每股价值=修正平均市盈率X目标企业预期增长率X100X目标企业每股收益=2.2380 X 2.04%X100X(500/100)=22.83(元/股)
③实际股票价格是20元/股,所以A公司的股票价格被市场低估了。
|
销售净利率 |
500/10000=5% |
|
期末总资产周转率(次数) |
10000/25000=0.4 |
|
期末权益乘数 |
25000/12500=2 |
|
利润留存率 |
50% |
②预期股利增长率=2.04%
③目前股利=250/100=2.5(元/股)股权资本成本=下期股利/当前股价+股
=14.80% (2)①
|
公司名称 |
市盈率 |
预期增长率 |
|
B |
15 |
5% |
|
C |
14 |
4% |
|
D |
10 |
6% |
|
E |
14 |
7.5% |
|
F |
20 |
3% |
|
G |
12 |
12.5% |
|
平均 |
14.1667 |
6.33% |
②目标企业每股价值=修正平均市盈率X目标企业预期增长率X100X目标企业每股收益=2.2380 X 2.04%X100X(500/100)=22.83(元/股)
③实际股票价格是20元/股,所以A公司的股票价格被市场低估了。
你可能感兴趣的试题
2
租赁决策与资本预算的综合ABC公司产销的甲产品持续盈利,目前供不应求,公司正在研究是否扩充其生产能力。有关资料如下:
(1)该种产品批发价格为每件5元,变动成本为每件4.1元。本年销售200万件,已经达到现有设备的最大生产能力。
(2)市场预测显示未来4年每年销量可以达到400万件。
(3)投资预测:为了增加一条年产量200万件的生产线,需要设备投资600万元:预计第4年末设备的变现价值为100万元;生产部门估计需要增加的营运资本为新增销售额的16%,在年初投入,在项目结束时收回;该设备能够很快安装并运行,可以假设没有建设期。
(4)设备开始使用前需要支出培训费8万元;该设备每年需要运行维护费8万元。
(5)该设备也可以通过租赁方式取得。租赁公司要求每年租金123万元,租期4年,租金在每年年初支付,租赁期内不得退租,租赁期满设备所有权不转移。设备运行维护费由ABC公司承担。租赁设备开始使用前所需的培训费8万元由ABC公司承担。
(6)公司所得税税率25%;税法规定该类设备使用年限6年,采用直线法计提折旧,残值率5%;假设与该项目等风险投资的最低报酬率为15%;银行借款(税前有担保)利息率12%。
要求:
(1)计算项目的常规净现值,并判断其是否可行。
项目的常规净现值
单位:万元
(2)根据税法的规定,该设备租金能否直接抵税?具体说明判别的依据。
(3)利用差量分析法确定租赁相比自行购买的差量净现金流量,并计算租赁净现值;判断利用租赁设备扩充生产能力的方案是否可行,并说明理由。
租赁净现值
单位:万元
(1)该种产品批发价格为每件5元,变动成本为每件4.1元。本年销售200万件,已经达到现有设备的最大生产能力。
(2)市场预测显示未来4年每年销量可以达到400万件。
(3)投资预测:为了增加一条年产量200万件的生产线,需要设备投资600万元:预计第4年末设备的变现价值为100万元;生产部门估计需要增加的营运资本为新增销售额的16%,在年初投入,在项目结束时收回;该设备能够很快安装并运行,可以假设没有建设期。
(4)设备开始使用前需要支出培训费8万元;该设备每年需要运行维护费8万元。
(5)该设备也可以通过租赁方式取得。租赁公司要求每年租金123万元,租期4年,租金在每年年初支付,租赁期内不得退租,租赁期满设备所有权不转移。设备运行维护费由ABC公司承担。租赁设备开始使用前所需的培训费8万元由ABC公司承担。
(6)公司所得税税率25%;税法规定该类设备使用年限6年,采用直线法计提折旧,残值率5%;假设与该项目等风险投资的最低报酬率为15%;银行借款(税前有担保)利息率12%。
要求:
(1)计算项目的常规净现值,并判断其是否可行。
项目的常规净现值
单位:万元
|
时间(年末) |
0 |
1 |
2 |
3 |
4 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
税后营业现金流量 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
各年净现金相关流量 |
|
|
|
|
|
|
折现系数 |
|
|
|
|
|
|
现金流量现值 |
|
|
|
|
|
|
净现值 |
|
|
|
|
|
(3)利用差量分析法确定租赁相比自行购买的差量净现金流量,并计算租赁净现值;判断利用租赁设备扩充生产能力的方案是否可行,并说明理由。
租赁净现值
单位:万元
|
时间(年末) |
O |
1 |
2 |
3 |
4 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
差额现金流量 |
|
|
|
|
|
|
折现系数 |
|
|
|
|
|
|
差额现金流量现值 |
|
|
|
|
|
|
租赁净现值 |
|
|
|
|
|