简答题
财务成本管理
题号 #4322980
A公司是一个高速成长的公司,目前公司总价值10000万元,没有长期负债,发行在外的普通股5000万股,目前股价2.5元/股。该公司增长率6%。公司未来仅靠利润留存提供增长资金,不打算增发或回购股票,也不打算增加新的债务筹资。现在急需筹集债务资金5000万元,准备发行10年期限的公司债券。投资银行认为,目前长期公司债券的市场利率为7%,A公司风险较大,按此利率发行债券并无售出的把握。经投资银行与专业投资机构联系后,建议按面值发行附带认股权证的债券。债券面值为每份1000元,期限10年,票面利率设定为4%,同时附送30张认股权证,认股权证在5年后到期,在到期前每张认股权证可以按2.5元的价格购买1股普通股。
假设公司资产的账面价值均与其市场价值始终保持一致。
要求:
(1)计算每张认股权证的价值。
(2)计算发行债券后的公司总价值,债券本身的内在价值和认股权证的价值。
(3)计算投资该附带认股权证债券的内含报酬率。
(4)判断此债券的发行方案是否可行。
(5)若附带认股权证债券的发行价格为1300元,想要成功发行,票面利率应达到多少?
参考答案
暂无
答案解析
(1)每张纯债券价值=1000 × 4%×(P/A,7%,10)+1000 ×(P/F,7%,10)=40 × 7.0236+1000×0.5083=789.24(元)
每张认股权证价值=(1000-789.24)/30=7.03(元)
(2)发行债券后的公司总价值=10000+5000=15000(万元)
发行债券张数=5000/1000=5(万张)
债券本身的总价值=789.24×5=3946.2(万元)
认股权证价值=7.03×30×5=1054.5(万元)
(3)第1年年初:流出现金1000元,购买债券和认股权证;
第1~10年:每年利息流人1000×4%=40(元);
第5年年末:行权支出=2.5×30=75(元),取得股票的市价=2.5×(1+6%)5×30=100.37(元),行权现金净流入=100.37-75=25.37(元);
第10年年末:取得归还本金1000元。
1000=40×(P/A,i,10)+25.37×(P/F,i,5)+1000×(P/F,i,10)
当i=4%时,40×(P/A,4%,10)+25.37×(P/F,4%,5)+1000×(P/F,4%,10)=40 × 8.1109+25.37×0.8219+1000 ×0.6756=1020.89(元)
当i=5%时,40×(P/A,5%,10)+25.37×(P/F,5%,5)+1000×(P/F,5%.10)=40×7.7217+25.37×0.78354-1000 ×0.6139=942.65(元)
利用内插法,可得
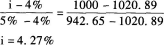
(4)因为附带认股权证债券的投资报酬率小于普通债券市场利率(7%),对投资人没有吸引力,所以不可行。
(5)1300=1000 × i×(P/A,7%,10)+30×25.37 ×(P/F,7%,5)+1000×(P/F.7%.10)
1300=1000×i×7.0236+30×25.37 ×0.7130+1000×0.5083
票面利率=3.55%
因此,债券票面利率达到3.5590时,附带认股权证债券可以成功发行。
每张认股权证价值=(1000-789.24)/30=7.03(元)
(2)发行债券后的公司总价值=10000+5000=15000(万元)
发行债券张数=5000/1000=5(万张)
债券本身的总价值=789.24×5=3946.2(万元)
认股权证价值=7.03×30×5=1054.5(万元)
(3)第1年年初:流出现金1000元,购买债券和认股权证;
第1~10年:每年利息流人1000×4%=40(元);
第5年年末:行权支出=2.5×30=75(元),取得股票的市价=2.5×(1+6%)5×30=100.37(元),行权现金净流入=100.37-75=25.37(元);
第10年年末:取得归还本金1000元。
1000=40×(P/A,i,10)+25.37×(P/F,i,5)+1000×(P/F,i,10)
当i=4%时,40×(P/A,4%,10)+25.37×(P/F,4%,5)+1000×(P/F,4%,10)=40 × 8.1109+25.37×0.8219+1000 ×0.6756=1020.89(元)
当i=5%时,40×(P/A,5%,10)+25.37×(P/F,5%,5)+1000×(P/F,5%.10)=40×7.7217+25.37×0.78354-1000 ×0.6139=942.65(元)
利用内插法,可得
(4)因为附带认股权证债券的投资报酬率小于普通债券市场利率(7%),对投资人没有吸引力,所以不可行。
(5)1300=1000 × i×(P/A,7%,10)+30×25.37 ×(P/F,7%,5)+1000×(P/F.7%.10)
1300=1000×i×7.0236+30×25.37 ×0.7130+1000×0.5083
票面利率=3.55%
因此,债券票面利率达到3.5590时,附带认股权证债券可以成功发行。
你可能感兴趣的试题
1
甲公司是一家化工原料生产企业,生产经营无季节性。股东使用管理用财务报表分析体系对公司2013年度业绩进行评价,主要的管理用财务报表数据如下:
单位:万元
股东正在考虑采用如下两种业绩评价指标对甲公司进行业绩评价:
使用权益净利率作为业绩评价指标,2013年的权益净利率超过2012年的权益净利率即视为完成业绩目标。
甲公司的企业所得税税率为25%。为简化计算,计算相关财务指标时,涉及到的资产负债表数据均使用其各年年末数据。
要求:
(1)如果采用权益净利率作为评价指标,计算甲公司2012年、2013年的权益净利率,评价甲公司2013年是否完成业绩目标。
(2)使用改进的杜邦分析体系,计算影响甲公司2012年、2013年权益净利率高低的三个驱动因素,定性分析甲公司2013年的经营管理业绩和理财业绩是否得到提高。
(3)计算甲公司2012年末、2013年末的易变现率,分析甲公司2012年、2013年采用了哪种营运资本筹资策略。如果营运资本筹资策略发生变化,给公司带来什么影响?
单位:万元
|
项目 |
2013年 |
2012年 |
|
资产负债表项目(年末): |
|
|
|
经营性流动资产 |
7500 |
6000 |
|
减:经营性流动负债 |
2500 |
2000 |
|
经营性长期资产 |
20000 |
16000 |
|
净经营资产合计 |
25000 |
20000 |
|
短期借款 |
2500 |
0 |
|
长期借款 |
10000 |
8000 |
|
净负债合计 |
12500 |
8000 |
|
股本 |
10000 |
10000 |
|
留存收益 |
2500 |
2000 |
|
股东权益合计 |
12500 |
12000 |
|
利润表项目(年度): |
|
|
|
销售收入 |
25000 |
20000 |
|
税后经营净利润 |
3300 |
2640 |
|
减:税后利息费用 |
1075 |
720 |
|
净利润 |
2225 |
1920 |
使用权益净利率作为业绩评价指标,2013年的权益净利率超过2012年的权益净利率即视为完成业绩目标。
甲公司的企业所得税税率为25%。为简化计算,计算相关财务指标时,涉及到的资产负债表数据均使用其各年年末数据。
要求:
(1)如果采用权益净利率作为评价指标,计算甲公司2012年、2013年的权益净利率,评价甲公司2013年是否完成业绩目标。
(2)使用改进的杜邦分析体系,计算影响甲公司2012年、2013年权益净利率高低的三个驱动因素,定性分析甲公司2013年的经营管理业绩和理财业绩是否得到提高。
(3)计算甲公司2012年末、2013年末的易变现率,分析甲公司2012年、2013年采用了哪种营运资本筹资策略。如果营运资本筹资策略发生变化,给公司带来什么影响?
3
ABC公司是一个商业企业。现行的信用政策是40天内全额付款,赊销额平均占销售额的75%,其余部分为立即付现购买。
目前的应收账款周转天数为45天(假设一年为360天,根据赊销额和应收账款期末余额计算,下同)。总经理今年l月初提出,将信用政策改为50天内全额付款,改变信用政策后,预期总销售额可增长20%,赊销比例增加到90%,其余部分为立即付现购买。预计应收账款周转天数延长到60天。
改变信用政策预计不会影响存货周转率(按存货期末金额计算)和销售成本率(目前销货成本占销售额的70%),工资由目前的每年200万元,增加到380万元。假设除工资以外不存在其他固定费用。
上年末的资产负债表如下:
资产负债表
201×年12月31日
单位:万元
要求:假设该投资要求的必要报酬率为8.9597%,问公司应否改变信用政策?
目前的应收账款周转天数为45天(假设一年为360天,根据赊销额和应收账款期末余额计算,下同)。总经理今年l月初提出,将信用政策改为50天内全额付款,改变信用政策后,预期总销售额可增长20%,赊销比例增加到90%,其余部分为立即付现购买。预计应收账款周转天数延长到60天。
改变信用政策预计不会影响存货周转率(按存货期末金额计算)和销售成本率(目前销货成本占销售额的70%),工资由目前的每年200万元,增加到380万元。假设除工资以外不存在其他固定费用。
上年末的资产负债表如下:
资产负债表
201×年12月31日
单位:万元
|
资产 |
金额 |
负债及所有者权益 |
金额 |
|
现金 |
200 |
应付账款 |
100 |
|
应收账款 |
450 |
银行借款 |
600 |
|
存货 |
560 |
实收资本 |
1500 |
|
固定资产 |
1000 |
未分配利润 |
10 |
|
资产总计 |
2210 |
负债及所有者权益总计 |
2210 |