简答题
中级财务管理
题号 #4340650
第6章投资决策指标与第5章资本成本计算相综合
已知:某上市公司现有资金10000万元,其中:普通股股本3500万元,长期借款6000万元,留存收益500万元。长期借款年利率为8%,有关投资服务机构的统计资料表明,该上市公司股票的β系数为1.5。目前整个股票市场平均收益率为8%,无风险报酬率为5%。公司适用的所得税税率为25%。
公司拟通过再筹资发展乙投资项目。
有关资料如下:
资料一:乙项目投资额为2000万元,经过逐次测试,得到以下数据:当设定折现率为14%和15%时,乙项目的净现值分别为4.9468万元和-7.4202万元。
资料二:乙项目所需资金有A、B两个筹资方案可供选择。A方案:平价发行票面年利率为12%、期限为3年的公司债券,假设债券发行不影响股票资本成本;B方案:增发普通股,预期股利为1.05元,普通股当前市价为10元,每年股利增长2.1%。
资料三:假定该公司筹资过程中发生的筹资费可忽略不计,长期借款和公司债券均为年末付息,到期还本。
要求:
(1)利用资本资产定价模型计算该公司股票的资本成本。
(2)计算乙项目的内部收益率。
(3)以该公司当前的加权平均资本成本为标准,判断是否应当投资乙项目。
(4)分别计算乙项目A(一般模式)、B两个筹资方案的资本成本。
(5)根据乙项目的内部收益率和筹资方案的资本成本,对A、B两方案的经济合理性进行分析。
(6)计算乙项目分别采用A、B两个筹资方案再筹资后,该公司的加权平均资本成本。
(7)根据再筹资后公司的资本成本,对乙项目的筹资方案作出决策。
参考答案
暂无
答案解析
(1)该公司股票的资本成本=5%+1.5×(8%-5%)=9.5%
(2)乙项目的内部收益率=14%+

(3)权益所占比重=(3500+500)/10000=40%
负债所占比重=6000/10000=60%
加权平均资本成本=9.5%×40%+8%×(1-25%)×60%=7.4%
乙项目内部收益率14.4%>该公司加权平均资本成本7.4%,所以应当投资乙项目。
(4)A筹资方案的资本成本=12%×(1-25%)=9%
B筹资方案的资本成本=1.05/10+2.1%=12.6%
(5)因为,A筹资方案的资本成本9%<乙项目内部收益率14.4%
B筹资方案的资本成本12.6%<乙项目内部收益率14.4%
所以,A、B两个筹资方案在经济上都是合理的。
(6)按A方案筹资后的加权平均资本成

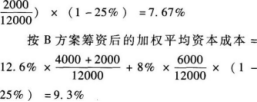
(7)因为按A方案筹资后的加权平均资本成本7.67%<按B方案筹资后的加权平均资本成本9.3%,所以,A筹资方案优于B筹资方案。
(2)乙项目的内部收益率=14%+
(3)权益所占比重=(3500+500)/10000=40%
负债所占比重=6000/10000=60%
加权平均资本成本=9.5%×40%+8%×(1-25%)×60%=7.4%
乙项目内部收益率14.4%>该公司加权平均资本成本7.4%,所以应当投资乙项目。
(4)A筹资方案的资本成本=12%×(1-25%)=9%
B筹资方案的资本成本=1.05/10+2.1%=12.6%
(5)因为,A筹资方案的资本成本9%<乙项目内部收益率14.4%
B筹资方案的资本成本12.6%<乙项目内部收益率14.4%
所以,A、B两个筹资方案在经济上都是合理的。
(6)按A方案筹资后的加权平均资本成
(7)因为按A方案筹资后的加权平均资本成本7.67%<按B方案筹资后的加权平均资本成本9.3%,所以,A筹资方案优于B筹资方案。
你可能感兴趣的试题
1
第2章货币时间价值考点与第6章投资决策指标考点的综合
某企业目前有两个备选项目,相关资料如下,
资料一:已知甲投资项目投资期投入全部原始投资,其累计各年现金净流量如表所示:
资料二:乙项目需要在建设起点一次投入固定资产投资200万元,无形资产投资25万元。投资期为0,营业期5年,预期残值为0,预计与税法残值一致,无形资产自投产年份起分5年摊销完毕。投产开始后预计每年流动资产需用额90万元,流动负债需用额30万元。该项目投产后,预计第1到4年,每年营业收入210万元,第5年的营业收入130万元,预计每年付现成本80万元。
资料三:该企业按直线法计提折旧,全部营运资金于终结点一次回收,所得税税率25%,设定贴现率10%。
要求:
(1)根据资料一计算甲项目下列相关指标:
①填写表中甲项目各年的现金净流量和折现的现金净流量;
②计算甲投资项目包含建设期的静态投资回收期和动态投资回收期;
③计算甲项目的净现值。
(2)根据资料二和资料三计算乙项目下列指标:
①计算该项目营运资本投资总额和原始投资额;
②计算该项目在经济寿命期各个时点的现金净流量;
③计算乙项目的净现值和内含报酬率。
(3)若甲、乙两方案为互斥方案,你认为应选择哪一方案进行投资。
某企业目前有两个备选项目,相关资料如下,
资料一:已知甲投资项目投资期投入全部原始投资,其累计各年现金净流量如表所示:
|
时间(年) |
O |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
NCF(万元) |
|
|
|
|
|
|
|
|
|
|
|
|
累计NCF(万元) |
-800 |
-1400 |
-1500 |
-1200 |
-800 |
-400 |
-200 |
300 |
800 |
1400 |
2100 |
|
折现系数(i=10%) |
1 |
0.9091 |
0.8264 |
0.7513 |
0.6830 |
0.6209 |
0.5645 |
0.5132 |
0.4665 |
0.4241 |
0.3855 |
|
折现的NCF(万元) |
|
|
|
|
|
|
|
|
|
|
|
资料三:该企业按直线法计提折旧,全部营运资金于终结点一次回收,所得税税率25%,设定贴现率10%。
要求:
(1)根据资料一计算甲项目下列相关指标:
①填写表中甲项目各年的现金净流量和折现的现金净流量;
②计算甲投资项目包含建设期的静态投资回收期和动态投资回收期;
③计算甲项目的净现值。
(2)根据资料二和资料三计算乙项目下列指标:
①计算该项目营运资本投资总额和原始投资额;
②计算该项目在经济寿命期各个时点的现金净流量;
③计算乙项目的净现值和内含报酬率。
(3)若甲、乙两方案为互斥方案,你认为应选择哪一方案进行投资。
2
第2章货币时间价值考点与第6章固定资产更新决策考点的综合
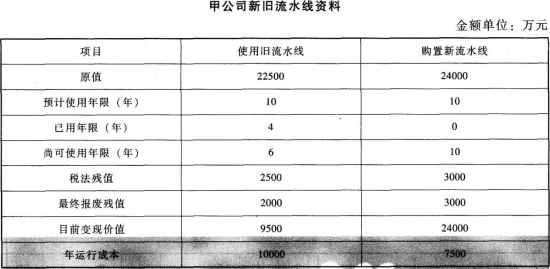
甲公司是一家机械制造企业,适用的企业所得税税率为25%,该公司要求的最低收益率为10%,为了节约成本支出,提升运营效率和盈利水平,拟对正在使用的一台旧流水线予以更新。其他资料如下:
资料一:新旧流水线数据资料如下表所示。
资料二:相关货币时间价值系数如下表所示。
要求:
(1)计算与购置新流水线相关的下列指标;①税后年运行成本;②每年折旧抵税;③残值变价收入;④残值净收益纳税;⑤第1~9年现金净流量(NCF1~9)和第10年现金净流量(NCF10);⑥年金成本。
(2)计算与使用旧流水线相关的下列指标:
①目前账面价值;②目前资产报废损益;③资产报废损益对所得税的影响;④残值报废损失减税。
(3)已知使用旧流水线的相关流量的净现值为-40037.54万元,通过计算,做出固定资产是否更新的决策,并说明理由。
专题五营运资本管理
营运资本管理容易出综合题的点主要是应收账款管理与成本管理中量本利分析相结合。在应收账款信用政策决策时,计算改变信用政策增加的收益,实质就是增加的边际贡献,而计算应收账款占用资金应计利息时需要利用变动成本率,这些都要利用第8章的相关知识。
甲公司是一家机械制造企业,适用的企业所得税税率为25%,该公司要求的最低收益率为10%,为了节约成本支出,提升运营效率和盈利水平,拟对正在使用的一台旧流水线予以更新。其他资料如下:
资料一:新旧流水线数据资料如下表所示。
资料二:相关货币时间价值系数如下表所示。
|
货币时间价值系数 |
|||
|
期限(n) |
6 |
9 |
10 |
|
(P/F,10%,n) |
0.5645 |
0.4241 |
0.3855 |
|
(P/A,10%,n) |
4.3553 |
5.759 |
6.1446 |
(1)计算与购置新流水线相关的下列指标;①税后年运行成本;②每年折旧抵税;③残值变价收入;④残值净收益纳税;⑤第1~9年现金净流量(NCF1~9)和第10年现金净流量(NCF10);⑥年金成本。
(2)计算与使用旧流水线相关的下列指标:
①目前账面价值;②目前资产报废损益;③资产报废损益对所得税的影响;④残值报废损失减税。
(3)已知使用旧流水线的相关流量的净现值为-40037.54万元,通过计算,做出固定资产是否更新的决策,并说明理由。
专题五营运资本管理
营运资本管理容易出综合题的点主要是应收账款管理与成本管理中量本利分析相结合。在应收账款信用政策决策时,计算改变信用政策增加的收益,实质就是增加的边际贡献,而计算应收账款占用资金应计利息时需要利用变动成本率,这些都要利用第8章的相关知识。