简答题
中级财务管理
题号 #4376795
已知某公司2016年会计报表的有关资料如下:
单位:万元
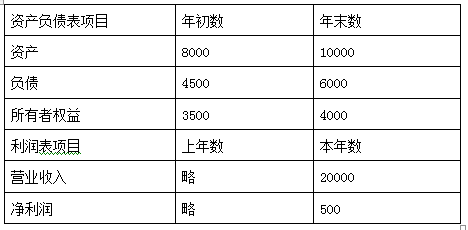
要求:
(1)计算杜邦财务分析体系中的下列指标(计算指标涉及资产负债表项目数据的,均按平均数计算):
①净资产收益率;
②总资产净利率(保留三位小数);
③销售净利率;
④总资产周转率(保留三位小数);
⑤权益乘数。
(2)用文字列出净资产收益率与上述其他各项指标之间的关系式,并用本题数据加以验证。
参考答案
暂无
答案解析
(1)
①净资产收益率=500 ÷[(3500+4000)/2] ×100%=13.33%
②总资产净利率=500 ÷[(8000+10000)/2] ×100%=5.556%
③销售净利率= 500 ÷20000 ×100%=2.5%
④总资产周转率=20000 ÷[(8000+10000)/2] =2.222
⑤权益乘数= [(8000+10000)/2] ÷[(3500+4000)/2] =2.4
(2)
净资产收益率
=销售净利率×总资产周转率×权益乘数
=2.5%×2.222×2.4
=13.33%
①净资产收益率=500 ÷[(3500+4000)/2] ×100%=13.33%
②总资产净利率=500 ÷[(8000+10000)/2] ×100%=5.556%
③销售净利率= 500 ÷20000 ×100%=2.5%
④总资产周转率=20000 ÷[(8000+10000)/2] =2.222
⑤权益乘数= [(8000+10000)/2] ÷[(3500+4000)/2] =2.4
(2)
净资产收益率
=销售净利率×总资产周转率×权益乘数
=2.5%×2.222×2.4
=13.33%
你可能感兴趣的试题
A.体现了合作共赢的价值理念
B.有助于精确估算非上市公司价值
C.本身是一个多元化、多层次的目标体系
D.有利于克服管理上的片面性和短期行为