简答题
中级会计实务
题号 #4453482
A公司属于高新技术企业,适用的所得税税率为15%。
资料一:2014年12月31日,A公司购人价值500万元的设备,预计使用年限为5年,无残值,采用直线法计提折旧。税法规定采用双倍余额递减法计提折旧,预计使用年限、残值与会计规定相同。
资料二:假定A公司各年利润总额均为1000万元。
资料三:根据相关规定,A公司自2017年以后不再属于高新技术企业,所得税税率将变更为25%。不考虑其他因素。
要求:
(1)根据题目资料,填列暂时性差异计算表(见表16-4)。
(2)编制A公司各年有关所得税的会计分录,并列示计算过程。(答案中的金额单位用万元表示)
参考答案
暂无
答案解析
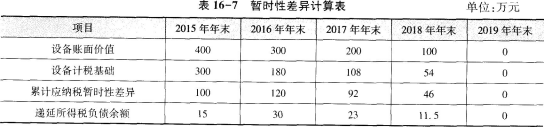
(1)暂时性差异计算表如表16-7所示:
(2)2015年年末:
①账面价值=500-500/5=400(万元)
②计税基础=500-500×2/5=300(万元)
③应纳税暂时性差异累计额=400—300=100(万元)
④递延所得税负债期末余额=100×15%=15(万元)
⑤递延所得税负债发生额=15-0=15(万元)
⑥应交所得税=(1000+500/5-500×2/5)×15%=135(万元)
⑦所得税费用=135+15=150(万元)
借:所得税费用 150
贷:应交税费——应交所得税 135
递延所得税负债 15
2016年年末:
①账面价值=500-500/5×2=300(万元)
②计税基础=300-300×2/5=180(万元)
③应纳税暂时性差异累计额=120万元
④递延所得税负债期末余额=120×25%=30(万元)
⑤递延所得税负债发生额=30-15=15(万元)
⑥应交所得税=(1000+500/5-300×2/51×15%=147(万元)
⑦所得税费用=147+15=162(万元)
借:所得税费用 162
贷:应交税费——应交所得税 147
递延所得税负债 15
2017年年末:
①账面价值=500-500/5×3=200(万元)
②计税基础=180-180×2/5=180—72=108(万元)
③应纳税暂时性差异累计额=92万元
④递延所得税负债期末余额=92×25%=23(万元)
⑤递延所得税负债发生额=23-30=-7(万元)
⑥应交所得税=(1000+500/5-180×2/5)×25%=257(万元)
⑦所得税费用=257-7=250(万元)
借:所得税费用 250
递延所得税负债 7
贷 :应交税费——应交所得税 257
2018年年末:
①账面价值=500-500/5×4=100(万元)
②计税基础=108/2=54(万元)
③应纳税暂时性差异累计额=46万元
④递延所得税负债期末余额=46×25%=11.5(万元)
⑤递延所得税负债发生额=11.5-23=-11.5(万元)
⑥应交所得税=(1000+500/5-108/2)×25%=261.5(万元)
⑦所得税费用=261.5-11.5=250(万元)
借:所得税费用 250
递延所得税负债 11.5
贷:应交税费——应交所得税 261.5
2019年年末:
①账面价值=0
②计税基础=0
③应纳税暂时性差异累计额=0
④递延所得税负债期末余额=0
⑤递延所得税负债发生额=0-11.5=-11.5(万元)
⑥应交所得税=[1000+500/5-108/2]×25%=261.5(万元)
⑦本期所得税费用=261.5-11.5=250(万元)
借:所得税费用 250
递延所得税负债 11.5
贷:应交税费——应交所得税 261.5
(2)2015年年末:
①账面价值=500-500/5=400(万元)
②计税基础=500-500×2/5=300(万元)
③应纳税暂时性差异累计额=400—300=100(万元)
④递延所得税负债期末余额=100×15%=15(万元)
⑤递延所得税负债发生额=15-0=15(万元)
⑥应交所得税=(1000+500/5-500×2/5)×15%=135(万元)
⑦所得税费用=135+15=150(万元)
借:所得税费用 150
贷:应交税费——应交所得税 135
递延所得税负债 15
2016年年末:
①账面价值=500-500/5×2=300(万元)
②计税基础=300-300×2/5=180(万元)
③应纳税暂时性差异累计额=120万元
④递延所得税负债期末余额=120×25%=30(万元)
⑤递延所得税负债发生额=30-15=15(万元)
⑥应交所得税=(1000+500/5-300×2/51×15%=147(万元)
⑦所得税费用=147+15=162(万元)
借:所得税费用 162
贷:应交税费——应交所得税 147
递延所得税负债 15
2017年年末:
①账面价值=500-500/5×3=200(万元)
②计税基础=180-180×2/5=180—72=108(万元)
③应纳税暂时性差异累计额=92万元
④递延所得税负债期末余额=92×25%=23(万元)
⑤递延所得税负债发生额=23-30=-7(万元)
⑥应交所得税=(1000+500/5-180×2/5)×25%=257(万元)
⑦所得税费用=257-7=250(万元)
借:所得税费用 250
递延所得税负债 7
贷 :应交税费——应交所得税 257
2018年年末:
①账面价值=500-500/5×4=100(万元)
②计税基础=108/2=54(万元)
③应纳税暂时性差异累计额=46万元
④递延所得税负债期末余额=46×25%=11.5(万元)
⑤递延所得税负债发生额=11.5-23=-11.5(万元)
⑥应交所得税=(1000+500/5-108/2)×25%=261.5(万元)
⑦所得税费用=261.5-11.5=250(万元)
借:所得税费用 250
递延所得税负债 11.5
贷:应交税费——应交所得税 261.5
2019年年末:
①账面价值=0
②计税基础=0
③应纳税暂时性差异累计额=0
④递延所得税负债期末余额=0
⑤递延所得税负债发生额=0-11.5=-11.5(万元)
⑥应交所得税=[1000+500/5-108/2]×25%=261.5(万元)
⑦本期所得税费用=261.5-11.5=250(万元)
借:所得税费用 250
递延所得税负债 11.5
贷:应交税费——应交所得税 261.5