简答题
中级会计实务
题号 #4453623
甲公司为境内注册的上市公司,有关业务如下:
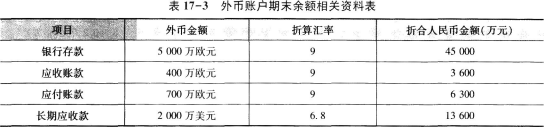
资料一:甲公司30%的收入来自于出口销售,其余收入来自于国内销售;生产产品所需原材料有30%进口,出口产品和进口原材料通常以欧元结算。2016年9月30日,外币账户期末余额的相关资料如表17-3所示。
资料二:甲公司拥有乙公司80%的股权。乙公司在美国注册,在美国生产产品并全部在当地销售,生产所需原材料直接在美国采购。
资料三:2016年第四季度发生下列业务:
①甲公司出口产品一批,销售价款为2000万欧元,货款尚未收到。交易日欧元对人民币的即期汇率为1:9.2。出口免征增值税。(假定不考虑成本结转的处理)
②进口原材料一批,价款1500万欧元,款项尚未支付,原材料已经入库。不考虑进口关税和增值税。交易日欧元对人民币的即期汇率为1:9.12。
资料四:2016年年末,甲公司应收乙公司款项2000万美元,该应收款项实质上构成对乙公司净投资的一部分。
资料五:甲公司编制合并财务报表时,对乙公司报表折算时产生的外币财务报表折算差额为600万人民币元。
资料六:2016年12月31日,欧元对人民币的汇率为1:9.08,美元对人民币的汇率为1:6.75。
要求:
(1)根据上述资料确定甲公司和乙公司应采用的记账本位币,并说明理由。
(2)根据资料三,编制2016年第四季度有关购销业务的会计分录。
(3)计算甲公司2016年第四季度因汇率变动产生的汇兑损益总额,并编制会计分录。
(4)编制甲公司2016年年末与合并报表有关的外币业务的抵销分录。
(答案中的金额单位以万元表示)
参考答案
暂无
答案解析
(1)甲公司应采用人民币作为记账本位币。
理由:企业选定记账本位币,应当考虑下列因素:一是该货币主要影响商品和劳务的销售价格,通常以该货币进行商品和劳务的计价和结算,甲公司70%的收入来自于国内销售;二是该货币主要影响商品和劳务所需人工、材料和其他费用,通常以该货币进行上述费用的计价和结算,甲公司生产产品所需原材料有70%在国内采购。因此甲公司应采用人民币作为记账本位币。
乙公司应采用美元作为记账本位币。
理由:乙公司在美国注册,在美国生产产品并全部在当地销售,生产所需原材料直接在美国采购。
(2)借:应收账款——欧元 (2000×9.2)18400
贷:主营业务收入 18400
借:原材料 13680
贷:应付账款——欧元(1500×9.12)13680
(3)①银行存款(欧元)的汇兑损益=5000×9.08-45000=400(万人民币元)
②应收账款(欧元)的汇兑损益=(400+2(300)×9.08-(3600+18400)=-208(万人民币元)
③应付账款(欧元)的汇兑损益=(700+1500)×9.08-(6300+13680)=-4(万人民币元)
④长期应收款(美元)的汇兑损益=2000×6.75-13600=-100(万人民币元)
故产生的汇兑损益总额=400-208+4-100=96(万人民币元)
借:银行存款——欧元 400
应付账款——欧元 4
贷:应收账款——欧元 208
长期应收款——美元 100
财务费用——汇兑差额 96
(4)借:长期应付款——美元 (2000×6.75)13500
贷:长期应收款——美元 13500
借:其他综合收益 100
贷:财务费用——汇兑差额 100
借:其他综合收益 (600×20%)120
贷:少数股东权益 120
【解析】(3)资产汇兑损益为正数,表示借方增加资产,贷方确认财务费用;负债汇兑损益为负数,表示借方减少负债,贷方确认财务费用;(4)第(3)问确认了长期应收款产生汇兑损益-100万人民币元,编制合并报表时,应将此金额转入其他综合收益科目借方。同时,外币财务报表折算差额600万人民币元中有20%部分为少数股东负担的,要确认少数股东权益120万人民币元。
理由:企业选定记账本位币,应当考虑下列因素:一是该货币主要影响商品和劳务的销售价格,通常以该货币进行商品和劳务的计价和结算,甲公司70%的收入来自于国内销售;二是该货币主要影响商品和劳务所需人工、材料和其他费用,通常以该货币进行上述费用的计价和结算,甲公司生产产品所需原材料有70%在国内采购。因此甲公司应采用人民币作为记账本位币。
乙公司应采用美元作为记账本位币。
理由:乙公司在美国注册,在美国生产产品并全部在当地销售,生产所需原材料直接在美国采购。
(2)借:应收账款——欧元 (2000×9.2)18400
贷:主营业务收入 18400
借:原材料 13680
贷:应付账款——欧元(1500×9.12)13680
(3)①银行存款(欧元)的汇兑损益=5000×9.08-45000=400(万人民币元)
②应收账款(欧元)的汇兑损益=(400+2(300)×9.08-(3600+18400)=-208(万人民币元)
③应付账款(欧元)的汇兑损益=(700+1500)×9.08-(6300+13680)=-4(万人民币元)
④长期应收款(美元)的汇兑损益=2000×6.75-13600=-100(万人民币元)
故产生的汇兑损益总额=400-208+4-100=96(万人民币元)
借:银行存款——欧元 400
应付账款——欧元 4
贷:应收账款——欧元 208
长期应收款——美元 100
财务费用——汇兑差额 96
(4)借:长期应付款——美元 (2000×6.75)13500
贷:长期应收款——美元 13500
借:其他综合收益 100
贷:财务费用——汇兑差额 100
借:其他综合收益 (600×20%)120
贷:少数股东权益 120
【解析】(3)资产汇兑损益为正数,表示借方增加资产,贷方确认财务费用;负债汇兑损益为负数,表示借方减少负债,贷方确认财务费用;(4)第(3)问确认了长期应收款产生汇兑损益-100万人民币元,编制合并报表时,应将此金额转入其他综合收益科目借方。同时,外币财务报表折算差额600万人民币元中有20%部分为少数股东负担的,要确认少数股东权益120万人民币元。