简答题
中级财务管理
题号 #4455090
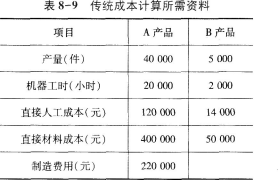
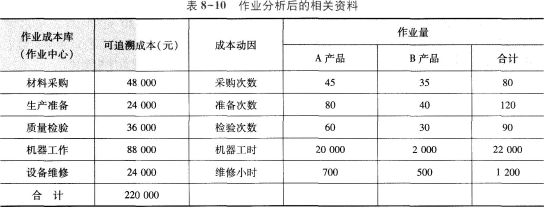
资料:某企业本月生产A、B两种产品,其中A产品技术工艺过程较为简单,生产批量较大;B产品技术工艺过程较为复杂,生产批量较小。传统成本计算所需的有关资料见表8-9;经作业分析后,为制造费用的归集和分配所建立的作业成本库及其可追溯成本、成本动困等有关资料见表8-10。
要求:
(1)计算各项成本动因的分配率;
(2)计算A、B产品的单位成本。
参考答案
暂无
答案解析
(1)计算成本动因分配率
每次采购成本=48000/80=600(元)
每次生产准备成本=24000/120=200(元)
每次质量检验成本=36000/90=400(元)
每工时机器工作成本=88000/22000=4(元)
每小时设备维修成本=24000/1200=20(元)
(2)计算A、B产品的单位成本
A产品总成本
=120000+400000+(600×45+200×80+400×60+4×20000+20×700)+(600×45+200×80+400×60+4×20000+20×700)
=120000+400000+161000
=681000(元)
B产品总成本
=14000+50000+(600×35+200×40+400×30+
4×2000+20×500)
=14000+50000+59000
=123000(元)
A产品单位成本=681000/40000=17.03(元)
B产品单位成本=123000/5000=24.6(元)
每次采购成本=48000/80=600(元)
每次生产准备成本=24000/120=200(元)
每次质量检验成本=36000/90=400(元)
每工时机器工作成本=88000/22000=4(元)
每小时设备维修成本=24000/1200=20(元)
(2)计算A、B产品的单位成本
A产品总成本
=120000+400000+(600×45+200×80+400×60+4×20000+20×700)+(600×45+200×80+400×60+4×20000+20×700)
=120000+400000+161000
=681000(元)
B产品总成本
=14000+50000+(600×35+200×40+400×30+
4×2000+20×500)
=14000+50000+59000
=123000(元)
A产品单位成本=681000/40000=17.03(元)
B产品单位成本=123000/5000=24.6(元)