简答题
中级财务管理
题号 #4455217
某公司年终利润分配前的股东权益项目资料如表9-14:
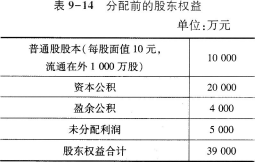
要求:
(1)假设该公司宣布发放20%的股票股利,即现有普通股每持有10股,即可获得赠送的2股普通股。股票股利按面值计价,发放股票股利后,股东权益各项目有何变化?每股净资产是多少?
(2)假设该公司按照1:2的比例进行股票分割,股票分割后,股东权益各项目有何变化?每股净资产是多少?
参考答案
暂无
答案解析
(1)发放的股票股利=10000×20%=2000(万元)
发放股票股利后:
普通股股本变为10000+2000=12000(万元)
资本公积、盈余公积不变。
未分配利润变为5000-2000=3000(万元)
股东权益总额不变,仍为39000万元。
每股净资产=39000/1200=32.5(元/股)
(2)股票分割后:
普通股股数为1 000×2=2000(万股)
普通股股本、资本公积、盈余公积、未分配利润等均不发生变化,股东权益总额也不发生变化。
每股净资产=39000/2000=19.5(元/股)
发放股票股利后:
普通股股本变为10000+2000=12000(万元)
资本公积、盈余公积不变。
未分配利润变为5000-2000=3000(万元)
股东权益总额不变,仍为39000万元。
每股净资产=39000/1200=32.5(元/股)
(2)股票分割后:
普通股股数为1 000×2=2000(万股)
普通股股本、资本公积、盈余公积、未分配利润等均不发生变化,股东权益总额也不发生变化。
每股净资产=39000/2000=19.5(元/股)