简答题 案例分析
题号 #4469006

某建设项目进行项目前期分析,计算期10年,其中建设期2年,经营期8年。项目第3年投产,第5年开始达到100%设计生产能力。项目固定资产投资9000万元(无进项税额),预计8500万元形成固定资产,500万元形成无形资产。固定资产余值为0。无形资产在运营期8年中,均匀摊入成本。流动资金为1000万元,在项目计算期末收回。项目的设计生产能力为年产量1.1万吨,预计每吨销售价为6000元,增值税率为12%,增值税附加按10%计取。项目的资金投入、收益、成本等基础数据,见表2.1-1。
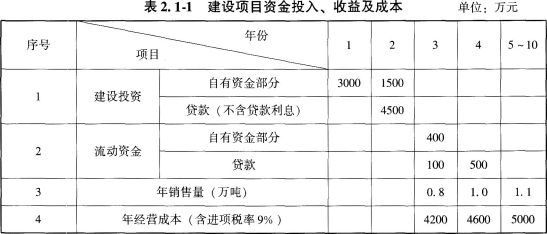
 
项目拟还款方式:在项目运营期问(即从第3年至第10年)按等额还本、利息照付法偿还,流动资金贷款每年付息。长期贷款利率为6.22%(按年付息),流动资金贷款利率为3%。
假设第7年的单位可变成本为1725元,固定成本为4000万元.可变成本中含进项税额412元。
问题:
1.计算无形资产摊销费。
2.计算建设期贷款利息。
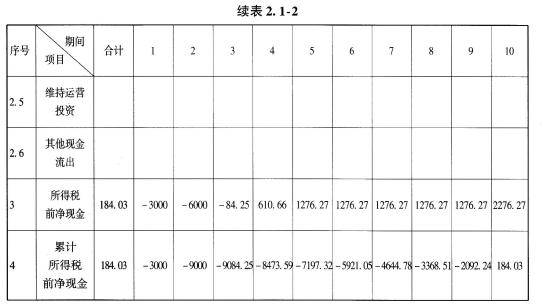
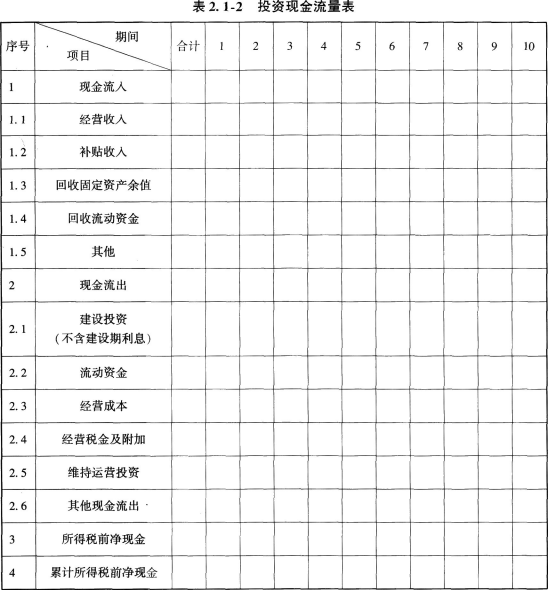
3.编制投资现金流量表,把结果填人表2.1-2中。
4.计算项目流动资金利息。
5.计算第7年的产量盈亏平衡点(保留两位小数)和单价盈亏平衡点(取整),分析项目盈利能力和抗风险能力。
(表中数字按四舍五入取整)
 

进入在线模考

参考答案

暂无

答案解析

问题1:无形资产摊销费=500/8=62.5(万元)
问题2:长期借款利息
建设期贷款利息=1/2×4500×6.22%=140(万元)
问题3:
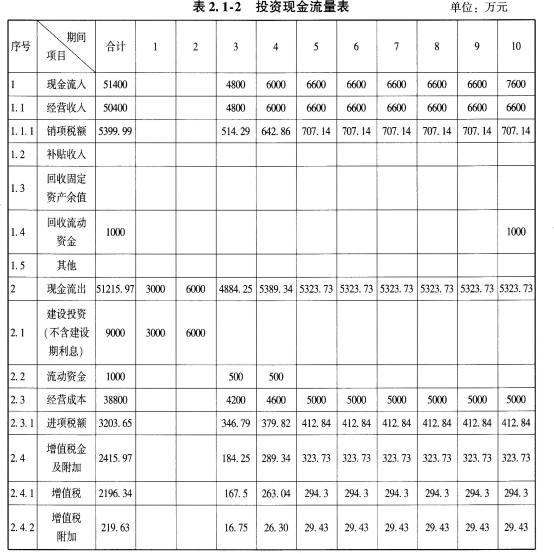


问题4:
第3年流动资金贷款利息为100×3%=3(万元)
第4年到第10年流动资金贷款利息为(100+500)×3%=18(万元)
问题5:
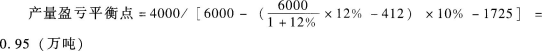
 
单价盈亏平衡点=(4000+1897.5-412×10%×1.1)/(1+9%)=5378(元/吨)
本项目产量盈亏平衡点0.95万吨,设计生产能力为1.1万吨:单价盈亏平衡点为5378元/吨,项目的预计单价为6000元/吨。可见,项目盈利能力和抗风险能力较好。
解答依据如下:
依据《建设工程造价管理》第六章第一节,解答问题1。
依据《建设工程计价》第一章第五节,解答问题2。
依据《建设工程造价管理》第六章第一节,解答问题3。
依据《建设工程造价管理》第六章第一节,解答问题4。
依据《建设工程造价管理》第四章第二节,解答问题5。
【解析】
问题1,无形资产应在有效使用期内分期摊销,一般采用平均年限法,不计残值。
问题2,建设期利息=(年初借款本息累计+本年借款/2)×有效年利率
建设投资借款的年度还本付息计算,可以采用等额还本付息或等额还本、利息照付两种方法。等额还本、利息照付法要点如下:
(1)每年还相同的本金=(累计借款本金+未付利息)/偿还期(不含建设期)
(2)年应付利息=年初借款余额×年利率
(3)年还本付息总额=每年还相同的本金+年应付利息
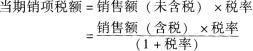
增值税=当期销项税额-当期进项税额
 
问题3,调整所得税为息税前利润为基数计算的所得税。
总成本费用=经营成本+折旧费+摊销费+利息支出=固定成本+可变成本
问题4,流动资金借款利息按照每年年初借款余额和预计的年利率计算。每年的利息不再参与以后各年利息的计算。
问题5.产量盈亏平衡点=固定成本/[产品单价-单位产品增值税×附加税率-单位产品可变成本];单价盈亏平衡点=[固定成本+设计生产能力×(单位产品可变成本-单
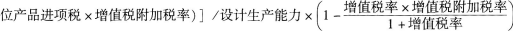
 
关于建设投资贷款和流动资金贷款还本付息的计算,2005年、2006年、2010年考试真题均出现。
关于总成本、经营成本的计算,2005年、2006年、2010年考试真题均出现。
关于建设期贷款利息、固定资产年折旧,2006年、2010年考试真题均出现。
关于不确定性分析,2005年考试真题中出现敏感性分析,2006年考试真题中出现敏感性分析。
关于现金流量计算,2009年和2010年、2013年、2014年、2015年、2016年考试真题中出现。
你可能感兴趣的试题

1 某建设项目拟采购的设备有三种可供选择:
方案一:引进设备甲,总费用为4250万元,年生产费用为950万元,技术水平一般,质量水平一般,经济寿命15年,人员培训费用较低。
方案二:引进设备乙,设备离岸价格(FOB)为200万美元(汇率为1:6.8),重量300t,国际运费标准为500美元/t,海上运输保险费率为0.25%,银行财务费率为0.6%,外贸手续费率为1.5%,关税税率为21%,增值税税率为17%。国内车辆运杂费率为2.5%,国内其他费用为400万元。年生产费用1250万元,技术水平、质量水平高,经济寿命12年,人员培训费用高。
方案三:引进设备丙,总费用为2950万元,年生产费用为1300万元,经济寿命10年,技术水平较高,人员培训费用较低,质量水平较高。为了选择合适的设备,需要对上述三个方案进行比选评分。
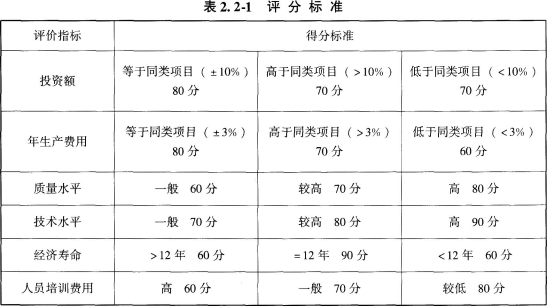
在项目综合评分时,经过调研同类项目投资额为3250万元,年生产费用通常水平为1250万元,基准收益率为12%。经过专家分析与同类项目比较,确定的评分标准为(表2,2-1):
 
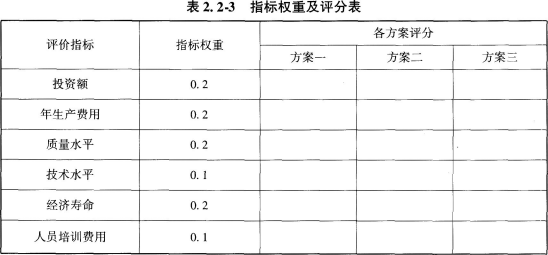
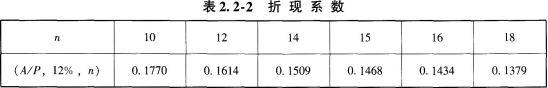
折现系数见表2.2-2。各评价指标权重见表2.2-3。
 
 
问题:
1.计算方案二引进设备乙的总费用(计算结果以万元为单位取整)。
2.确定各方案得分,将结果填入表2.2-3中,计算各方案的综合得分.作出方案选择。
3.如果基准收益率为12%,根据最小费用原理,考虑资金的时间价值,作出方案选择。
(计算结果以万元为单位,保留两位小数)
2 某工程施工项目拟采用公开招标,公开招标中对投标单位的资格预审条件作了如下规定:①投标单位为获得营业执照的建筑施工企业法人;②施工企业资质为二级以上施工企业;③有两项以上同类工程的施工经验;④近3年内没有违约记录;⑤专业技术人员满足施工要求;⑥设备满足工程要求;⑦需要具有不少于合同价20%的垫资资金。
通过委托的咨询公司测算工程标底为4000万元,合理工期为540天。招标文件明确采用综合评分法评标,通过报价、管理水平、业绩三方面进行评价,方法如下:
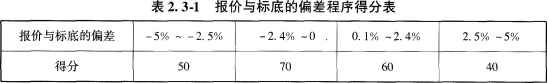
1.报价方面满分为100分。其中:①报价费用组成的合理性满分为30分:②报价与标底的偏差程度满分为70分,按表2.3-1的标准评分进行评分。
 
2.管理水平方面满分为100分。其中工期40分,具体评价为:投标人所报工期比合理工期提前30天及30天以上者为满分,未达到满分条件者,每增加一天,扣减1分。
3.业绩方面,满分100分。其中,报价方面的权重为0.5,管理水平方面的权重为0.3,业绩方面的权重为0.2。
以上三方面的得分不得低于60分,低于60分者淘汰。
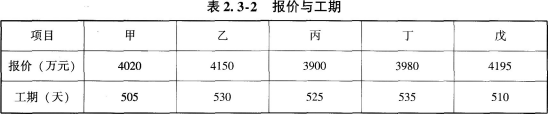
参加投标共有甲、乙、丙、丁、戊五家施工企业,在投标过程中,丙投标单位在投标截止日前一天,突然提交补充投标文件,将直接工程费由3290万元降到了3230万元,并相应调整了部分费率,报价为3900万元,并确定了工期为525天。已知其他四家投标单位报价和工期见表2.3-2所示。
 
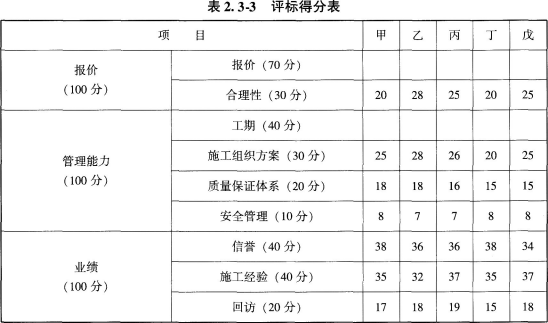
开标后,评标得分如表2.3-3所示。
 
问题:
1.资质预审办法中规定的投标单位应满足的条件中有哪几项是正确的,哪几项是不正确的?
2.计算各投标单位报价项的得分值。
3.计算各投标单位工期项的得分值。
4.按综合评分方法确定中标单位。
(计算结果保留两位小数)
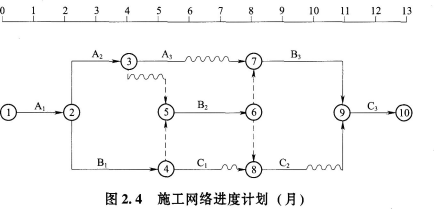
3 某承包商承建一基础设施项目,其施工网络进度计划如图2.4所示。
 
工程实施到第5个月末检查时,A2工作刚好完成,B1工作已进行了1个月。在施工过程中发生了如下事件:
事件1:A1工作施工半个月发现业主提供的地质资料不准确,经与业主、设计单位协商确认,将原设计进行变更,设计变更后工程量没有增加,但承包商提出以下索赔:工程设计变更使A1工作施工时间增加1个月,故要求将原合同工期延长1个月。
事件2:工程施工到第6个月,遭受飓风袭击,造成了相应的损失,承包商及时向业主提出费用索赔和工期索赔,经业主工程师审核后的内容如下:
(1)部分已建工程遭受不同程度破坏,费用损失30万元。
(2)在施工现场承包商用于施工的机械受到损坏,造成损失5万元;用于工程上待安装设备(承包商供应)损坏,造成损失1万元。
(3)由于现场停工造成机械台班损失3万元,人工窝工费2万元。
(4)施工现场承包商使用的临时设施损坏,造成损失1.5万元;业主使用的临时用房破坏,修复费用1万元。
(5)因灾害造成施工现场停工0.5个月,索赔工期0.5个月。
(6)灾后清理施工现场,恢复施工需费用3万元。
事件3:A3工作施工过程中由于业主供应的材料没有及时到场,致使该工作延长1.5个月,发生人员窝工和机械闲置费用4万元(有签证)。
问题:
1.不考虑施工过程中发生各事件的影响,在图1.4(施工网络进度计划)中标出第5个月末的实际进度前锋线,并判断如果后续工作按原进度计划执行,工期将是多少个月?
2.指出事件1中承包商的索赔是否成立并说明理由。
3.依据《标准施工招标文件》中的合同条款,分别指出事件2中承包商的索赔是否成立并说明理由。
4.除事件1引起的企业管理费的索赔费用之外,承包商可得到的索赔费用是多少?合同工期可顺延多长时间?
找试题 · 找答案 · 找资料 在线模考