简答题
案例分析
题号 #4469007
某建设项目拟采购的设备有三种可供选择:
方案一:引进设备甲,总费用为4250万元,年生产费用为950万元,技术水平一般,质量水平一般,经济寿命15年,人员培训费用较低。
方案二:引进设备乙,设备离岸价格(FOB)为200万美元(汇率为1:6.8),重量300t,国际运费标准为500美元/t,海上运输保险费率为0.25%,银行财务费率为0.6%,外贸手续费率为1.5%,关税税率为21%,增值税税率为17%。国内车辆运杂费率为2.5%,国内其他费用为400万元。年生产费用1250万元,技术水平、质量水平高,经济寿命12年,人员培训费用高。
方案三:引进设备丙,总费用为2950万元,年生产费用为1300万元,经济寿命10年,技术水平较高,人员培训费用较低,质量水平较高。为了选择合适的设备,需要对上述三个方案进行比选评分。
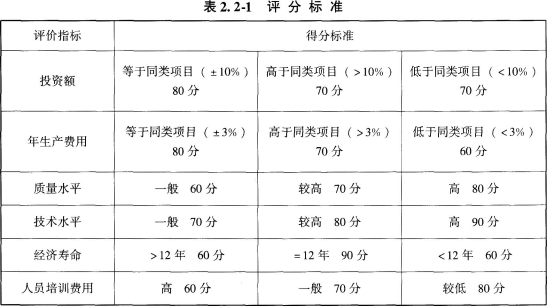
在项目综合评分时,经过调研同类项目投资额为3250万元,年生产费用通常水平为1250万元,基准收益率为12%。经过专家分析与同类项目比较,确定的评分标准为(表2,2-1):
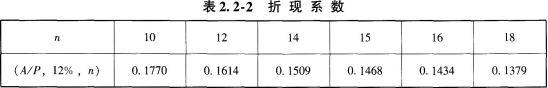
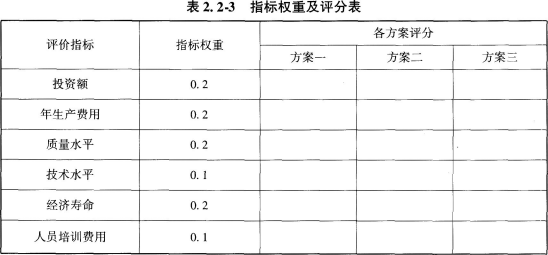
折现系数见表2.2-2。各评价指标权重见表2.2-3。
问题:
1.计算方案二引进设备乙的总费用(计算结果以万元为单位取整)。
2.确定各方案得分,将结果填入表2.2-3中,计算各方案的综合得分.作出方案选择。
3.如果基准收益率为12%,根据最小费用原理,考虑资金的时间价值,作出方案选择。
(计算结果以万元为单位,保留两位小数)
参考答案
暂无
答案解析
问题1:
方案二,进口设备乙的总费用:
设备离岸价的人民币价格=200×6.8=1360(万元)
国际运费=300×500×6.8/10000=102.00(万元)
国际运输保险费=[(1360+102)/(1-0.25%)]×0.25%=3.6642(万元)
关税=(1360+102+3.6642)x21%=307.7895(万元)
增值税=(1360+102+3.6642+307.7895)×17%=301.4871(万元)
外贸手续费=(1360+102+3.6642)×1.5%=21.9850(万元)
银行财务费用=1360×0.6%=8.16(万元)
进口设备原价=1360+102+3.6642+307.7895+301.4871+21.9850+8.16=2105.086(万元)
进口设备总价=2105.086×(1+2.5%)+400=2557.713(万元)
因此,进口设备总价为2558万元。
问题2:
根据已知的评分标准得各方案评分见表2.2-3。
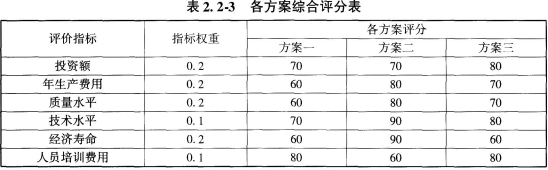
分别计算各方案综合得分:
方案一综合得分:
70×0.2+60×0.2+60×0.2+70×0.1+60×0.2+80×0.1=65
方案二综合得分:
70×0.2+80×0.2+80×0.2+90×0.1+90×0.2+60×0.1=79
方案三综合得分:
80×0.2+70×0.2+70×0.2+80×0.1+60×0.2+80×0.1=72
由以上计算可知,方案二综合得分最高,故应选择方案二。
问题3:
由于各方案经济寿命期不同,考虑资金的时问价值,应选择费用年值为评价指标。
方案一费用年值:4250×(A/P,12%,15)+950=4250×0.1468+950=1573.90(万元)
方案二费用年值:2558×(A/P,12%。12)+1250=2558×0.1614+1250=1662.86(万元)
方案三费用年值:2950×(A/P,12%,10)+1300=2950× 0.1770+1300=1822.15(万元)
由以上计算可知,方案一的费用年值最低,故应选择方案一。
解答依据如下:
依据《建设工程计价》第一章第二节,解答问题1。
依据《建设工程造价管理》第六章第二节,解答问题2。
依据《建设工程造价管理》第四章第二节,解答问题3。
【解析】
问题1,设备购置费=设备原价+设备运杂费
进口设备原价是指进口设备抵岸价,即抵达买方边境港口或边境车站,且缴完关税以后的价格。进口设备抵岸价=货价+国际运费+国际运输保险费+银行财务费+外贸手续费+关税+增值税+消费税+车辆购置税。
国际运费=运量×单位运价
国际运输保险费=原件+国际运费/1-保险费率 ×保险费率
银行财务费=离岸价×人民币外汇牌价×银行财务费率
外贸手续费=进口设备到岸价×人民币外汇牌价×外贸手续费率
进口关税=到岸价×人民币外汇牌价×进口关税率

进口产品增值税额=组成计税价格×增值税率
组成计税价格=到岸价×人民币外汇牌价+关税+消费税
设备运杂费=设备原价×设备运杂费率
问题3,由于各方案经济寿命期不同,考虑资金的时间价值,应选择费用年值为评价指标。进口设备原价和财务指标计算分析是历年考试重点,需要掌握《计价与控制》第一章进口设备原价的构成及计算和第三章中的财务指标计算。
关于设备购置费、建筑安装工程费,2007年、2008年、2013年考试真题中出现。
关于计算财务指标,2005年、2006年、2007年、2008年、2009年、2014年考试真题中出现。
方案二,进口设备乙的总费用:
设备离岸价的人民币价格=200×6.8=1360(万元)
国际运费=300×500×6.8/10000=102.00(万元)
国际运输保险费=[(1360+102)/(1-0.25%)]×0.25%=3.6642(万元)
关税=(1360+102+3.6642)x21%=307.7895(万元)
增值税=(1360+102+3.6642+307.7895)×17%=301.4871(万元)
外贸手续费=(1360+102+3.6642)×1.5%=21.9850(万元)
银行财务费用=1360×0.6%=8.16(万元)
进口设备原价=1360+102+3.6642+307.7895+301.4871+21.9850+8.16=2105.086(万元)
进口设备总价=2105.086×(1+2.5%)+400=2557.713(万元)
因此,进口设备总价为2558万元。
问题2:
根据已知的评分标准得各方案评分见表2.2-3。
分别计算各方案综合得分:
方案一综合得分:
70×0.2+60×0.2+60×0.2+70×0.1+60×0.2+80×0.1=65
方案二综合得分:
70×0.2+80×0.2+80×0.2+90×0.1+90×0.2+60×0.1=79
方案三综合得分:
80×0.2+70×0.2+70×0.2+80×0.1+60×0.2+80×0.1=72
由以上计算可知,方案二综合得分最高,故应选择方案二。
问题3:
由于各方案经济寿命期不同,考虑资金的时问价值,应选择费用年值为评价指标。
方案一费用年值:4250×(A/P,12%,15)+950=4250×0.1468+950=1573.90(万元)
方案二费用年值:2558×(A/P,12%。12)+1250=2558×0.1614+1250=1662.86(万元)
方案三费用年值:2950×(A/P,12%,10)+1300=2950× 0.1770+1300=1822.15(万元)
由以上计算可知,方案一的费用年值最低,故应选择方案一。
解答依据如下:
依据《建设工程计价》第一章第二节,解答问题1。
依据《建设工程造价管理》第六章第二节,解答问题2。
依据《建设工程造价管理》第四章第二节,解答问题3。
【解析】
问题1,设备购置费=设备原价+设备运杂费
进口设备原价是指进口设备抵岸价,即抵达买方边境港口或边境车站,且缴完关税以后的价格。进口设备抵岸价=货价+国际运费+国际运输保险费+银行财务费+外贸手续费+关税+增值税+消费税+车辆购置税。
国际运费=运量×单位运价
国际运输保险费=原件+国际运费/1-保险费率 ×保险费率
银行财务费=离岸价×人民币外汇牌价×银行财务费率
外贸手续费=进口设备到岸价×人民币外汇牌价×外贸手续费率
进口关税=到岸价×人民币外汇牌价×进口关税率
进口产品增值税额=组成计税价格×增值税率
组成计税价格=到岸价×人民币外汇牌价+关税+消费税
设备运杂费=设备原价×设备运杂费率
问题3,由于各方案经济寿命期不同,考虑资金的时间价值,应选择费用年值为评价指标。进口设备原价和财务指标计算分析是历年考试重点,需要掌握《计价与控制》第一章进口设备原价的构成及计算和第三章中的财务指标计算。
关于设备购置费、建筑安装工程费,2007年、2008年、2013年考试真题中出现。
关于计算财务指标,2005年、2006年、2007年、2008年、2009年、2014年考试真题中出现。