简答题 会计
题号 #4494802

【2015年综合题:长投权益法+非同一控制+合并抵销】(本小题18分)甲公司为一上市的集团公司,原持有乙公司30%股权,能够对乙公司施加重大影响。甲公司20×3年及20×4年发生的相关交易事项如下:     
先看其他资料和要求
其他有关资料:
     甲公司与丙公司、丁公司于交易发生前无任何关联关系。甲公司受让乙公司50%股权后,甲公司与乙公司无任何关联方交易。
  乙公司按照净利润的10%计提法定盈余公积,不计提任意盈余公积。20×3年度及20×4年度,乙公司未向股东分配利润。
       不考虑相关税费及其他因素。 
要求:
  (1)根据资料(1),计算甲公司20×3年度个别财务报表中受让乙公司50%股权后长期股权投资的初始投资成本,并编制与取得该股权相关的会计分录。
  (2)根据资料(1),计算甲公司20×3年度合并财务报表中因购买乙公司发生的合并成本及应列报的商誉。
  (3)根据资料(1),计算甲公司20×3年度合并财务报表中因购买乙公司50%股权应确认的投资收益。
  (4)根据资料(1)和(2),编制与甲公司20×3年度合并资产负债表和合并利润表相关的调整及抵销分录。
  (5)根据上述资料,计算甲公司20×4 年度个别财务报表中因处置70%股权应确认的投资收益,并编制相关会计分录。
  (6)根据上述资料,计算甲公司20×4年度合并财务报表中因处置70%股权应确认的投资收益。
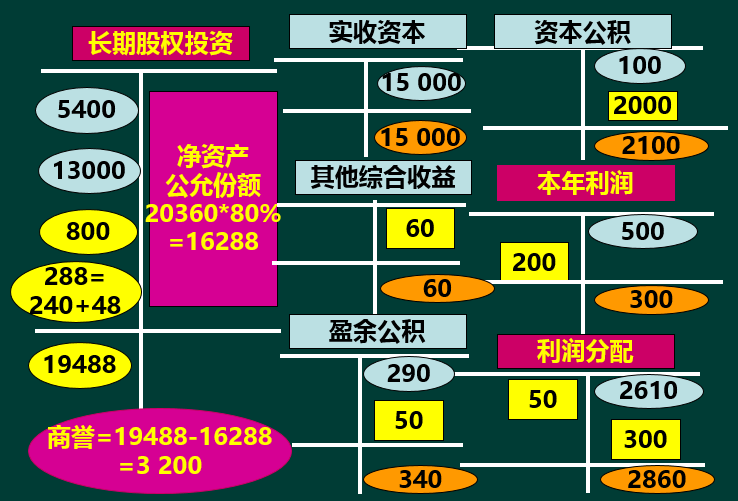
  资料:(1)20×3 年1月1日,甲公司从乙公司的控股股东—丙公司处受让乙公司50%股权,受让价格为13 000万元,款项已用银行存款支付,并办理了股东变更登记手续。购买日,乙公司可辨认净资产的账面价值为18 000万元,公允价值为20 000万元(含原未确认的无形资产公允价值2000万元)除原未确认入账的无形资产外,其他各项可辨认资产及负债的公允价值与其账面价值相同。上述无形资产系一项商标权,自购买日开始尚可使用10年,预计净残值为零,采用直线法摊銷。 (分析:多次交易达80%控股,个表报表原30%账面+50%公允,合并报表原30%公允+50%公允;净资产公允20 000,份额16 000,调增资本公积2000,当年利润调减2000/10=200万)
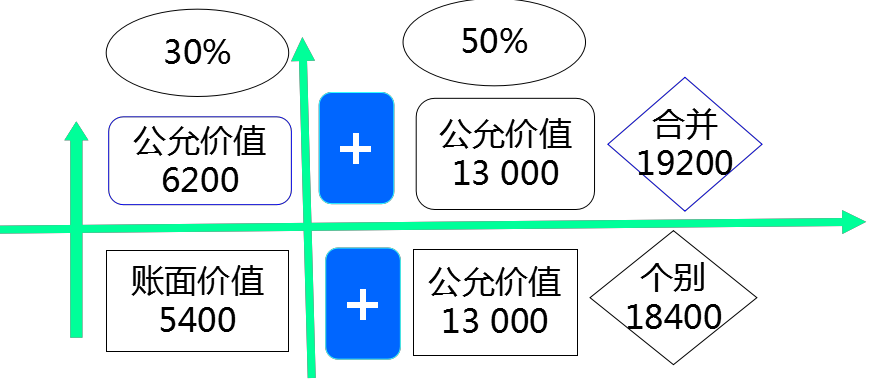
  甲公司受让乙公司50%股权后,共计持有乙公司80%股权,能够对乙公司实施控制。甲公司受让乙公司50%股权时,所持乙公司30%股权的账面价值为5400万元,其中投资成本4500万元,损益调整870万元,其他权益变动(应该为其他综合收益)30万元;公允价值为6200万元。
(分析:权益法转非同一控制成本法:
 个别报表长投=5 400+13 000=18 400
 合并报表长投=6 200+13 000=19 200
 商誉=19 200-20 000*80%=3200)
进入在线模考

参考答案

暂无

答案解析

要求:
  (1)根据资料(1),计算甲公司20×3年度个别财务报表中受让乙公司50%股权后长期股权投资的初始投资成本,并编制与取得该股权相关的会计分录。
答案:
长期股权投资的初始投资成本=5 400+13 000 =18 400(万元)
 借:长期股权投资 13 000
   贷:银行存款   13 000
  (2)根据资料(1),计算甲公司20×3年度合并财务报表中因购买乙公司发生的合并成本及应列报的商誉。
合并成本 =6200(原股权公允价)+13 000=19 200(万元)
商誉=19 200-20 000×80%=3 200(万元)
  (3)根据资料(1),计算甲公司20×3年度合并财务报表中因购买乙公司50%股权应确认的投资收益。
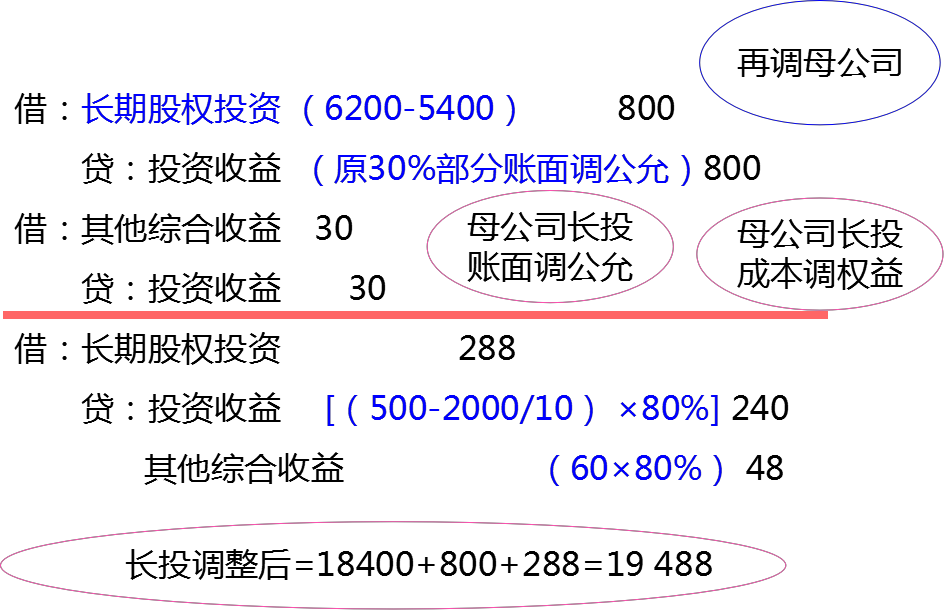
应确认的投资收益=6200(原30%公允)-(30%账面)5400 +30(30%其他综合收益) =830(万元)
拓展:合并调整分录如何?
借:长期股权投资 800(6 200-5 400)
       贷:投资收益   800
借:其他综合收益 30
      贷:投资收益   30
  资料:(2)20×3年1月1日(购买日),乙公司个别财务报表中所有者权益为18 000万元,其中实收资本为15 000万元,资本公积为100万元,盈余公积为290万元,未分配利润为2 610万元。
  20×3年度,乙公司个别财务报表实现净利润500万元,因可供出售金融资产公允价值变动产生的其他综合收益60万元。
 
要求:
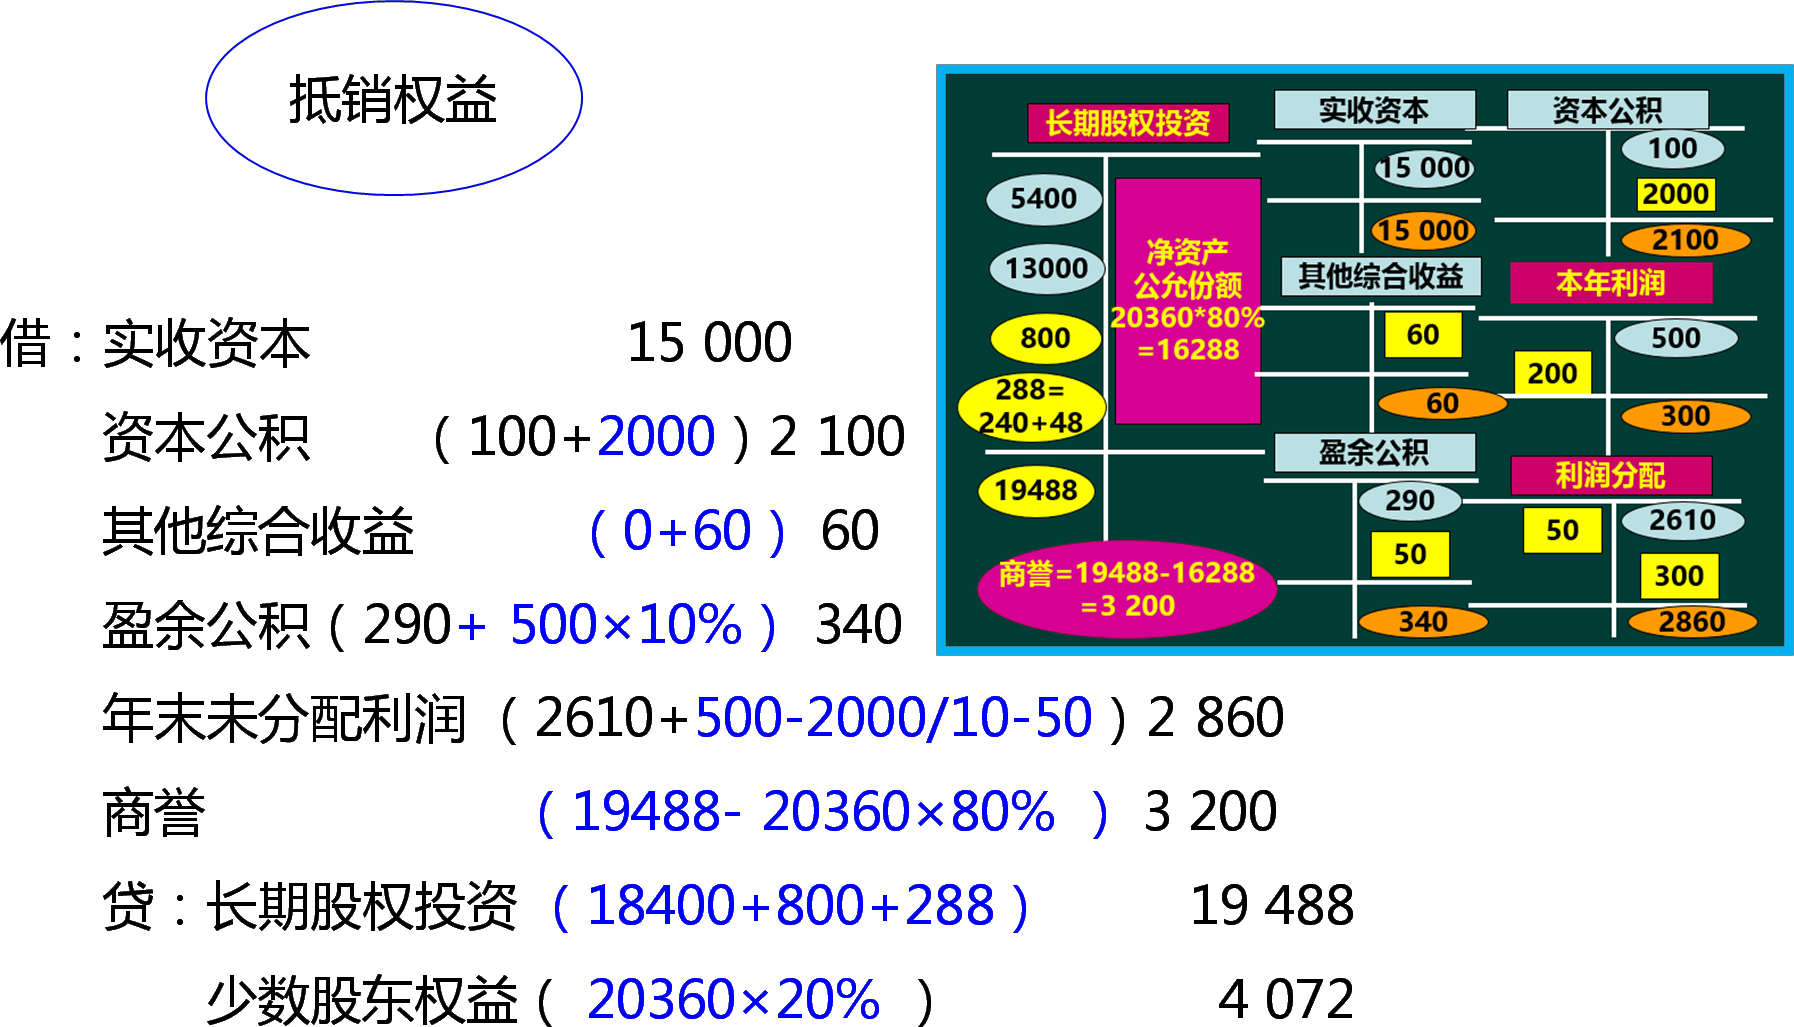
  (4)根据资料(1)和(2),编制与甲公司20×3年度合并资产负债表和合并利润表相关的调整及抵销分录。
答案:
借:无形资产   2 000
    贷:资本公积  2 000
借:管理费用 (2000/10)200
  贷:无形资产       200
先调子公司


借:投资收益   [(500-2000/10)×80%] 240
  少数股东损益              60
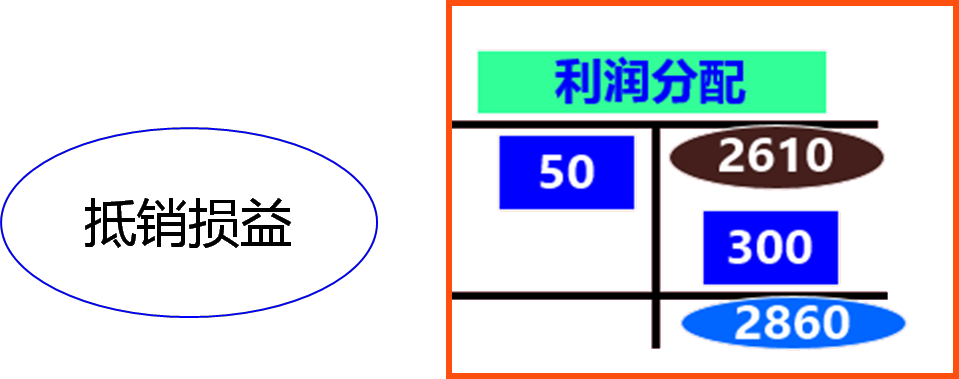
  年初未分配利润          2 610
  贷:提取盈余公积           50
    年末未分配利润         2 860
  资料:(3)20×4年1月1日,甲公司向丁公司转让所持乙公司70%股权,转让价格为20 000万元,款项已经收到,并办理了股东变更登记手续。出售日,甲公司所持乙公司剩余10%股权的公允价值为2500万元(分析:丧失控制权)。转让乙公司70%股权后,甲公司不能对乙公司实施控制、共同控制或施加重大影响。(分析:剩余作为金融资产核算)
 
   要求:(5)根据上述资料,计算甲公司20×4 年度个别财务报表中因处置70%股权应确认的投资收益,并编制相关会计分录。
答案:
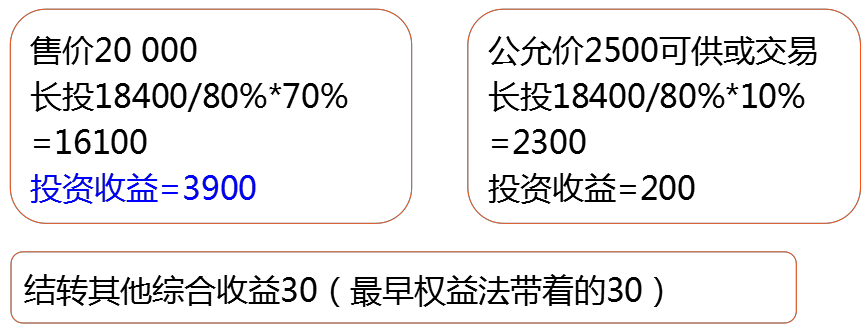
应确认的投资收益=20 000-18 400×70%/80%+30+2 500-18 400×10%/80% =4 130 万元  
借:银行存款             20 000
  贷:长期股权投资  (18400×70%/80%)16 100
    投资收益                  3  900
借:可供出售金融资产(或交易性金融资产)2 500
  贷:长期股权投资  (18400×10%/80%) 2 300
    投资收益                   200
借:其他综合收益  30(权益法转换成本法带过来的)
  贷:投资收益    30
(所以个别报表处置投资收益=3900+200+30=4130万)
  要求:(6)根据上述资料,计算甲公司20×4年度合并财务报表中因处置70%股权应确认的投资收益。
 
  要求:(6)根据上述资料,计算甲公司20×4年度合并财务报表中因处置70%股权应确认的投资收益。
答案:
应确认的投资收益
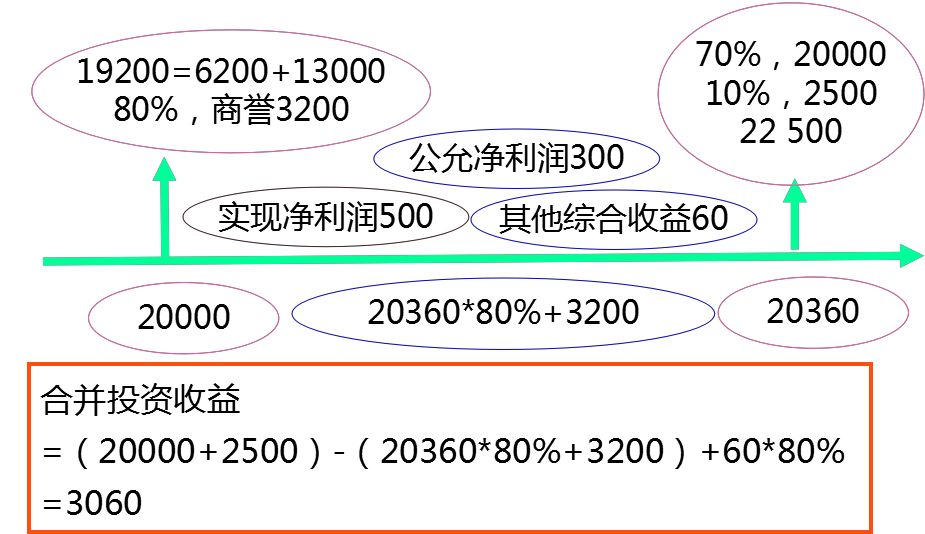
=20 000(70%)+2 500(10%)-【购买日公允20 000+公允利润(500-2000/10)+其他综合收益60】×80%-商誉3200+ 其他60×80%
=3 060(万元)

你可能感兴趣的试题

1 【2016年综合题:长投+合并报表:答案中的金额单位以万元表示,涉及计算的,要求列出计算步骤 】(本小题 18分)甲股份有限公司(以下简称“甲公司”)及其子公司 2×13、2×14、2×15 年进行的有关资本运作、销售等交易或事项如下:
  先看其他资料和要求
  其他有关资料:
  本题中甲公司与乙公司、P 公司在并购交易发生前不存在关联关系;本题中有关公司均按净利润的 10%提取法定盈余公积,不计提任意盈余公积;不考虑相关税费和其他因素。
要求:
  (1)判断甲公司合并乙公司的类型,说明理由。如为同一控制下企业合并,计算确定该项交易中甲公司对乙公司长期股权投资的成本;如为非同一控制下企业合并,确定该项交易中甲公司的企业合并成本,计算应确认商誉的金额;编制甲公司取得乙公司 60%股权的相关会计分录。
  (2)对于因乙公司2×14年未实现承诺利润,说明甲公司应进行的会计处理及理由,并编制相关会计分录。
  (3)编制甲公司 2×15 年合并财务报表与乙公司相关的调整抵销会计分录。  
  资料:(1)2×13 年 9 月,甲公司与乙公司控股股东P公司签订协议,约定以发行甲公司股份为对价购买P公司持有的乙公司 60%股权。协议同时约定:评估基准日为 2×13年9月30日,以该基准日经评估的乙公司股权价值为基础,甲公司以每 9元的价格发行本公司股份作为对价。
  乙公司全部权益(100%)于 2×13 年 9 月 30 日的公允价值为 18 亿元,甲公司向 P 公司发行 1.2 亿股,交易完成后,P 公司持有股份占甲公司全部发行在外普通股股份的 8%。上述协议分别经交易各方内部决策机构批准并于 2×13 年 12 月 20 日经监管机构核准。甲公司于 2×13 年 12 月 31 日向 P 公司发行 1.2 亿股,当日甲公司股票收盘价为每股 9.5 元(公允价值);交易各方于当日办理了乙公司股权过户登记手续,甲公司对乙公司董事会进行改组。改组后乙公司董事会由 7 名董事组成,其中甲公司派出 5 名,对乙公司实施控制; 
  当日,乙公司可辨认净资产公允价值为 18.5 亿元(有关可辨认资产、负债的公允价值与账面价值相同);乙公司 2×13 年 12 月 31 日账面所有者权益构成为:实收资本 40 000 万元、资本公积 60000 万元、盈余公积 23 300 万元、未分配利润 61 700 万元 。
  (分析:非同一控制,购买日 2×13 年 12 月 31 日,长期股权投资=1.2*9.5=11.4亿;份额=18.5亿*60%=11.1亿;商誉0.3亿=3000万)
  该项交易中,甲公司以银行存款支付法律、评估等中介机构费用 1200 万元(管理费用)。协议约定,P 公司承诺本次交易完成后的 2×14、2×15 和 2×16 年三个会计年度乙公司实现的净利润分别不低于 10000 万元、12000 万元和 20000 万元。乙公司实现的净利润低于上述承诺利润的,P 公司将按照出售股权比例,以现金对甲公司进行补偿。(或有资产)各年度利润补偿单独计算,且已经支付的补偿不予退还。2×13 年 12 月 31 日,甲公司认为乙公司在 2×14 年至 2×16 年期间基本能够实现承诺利润,发生业绩补偿的可能性较小。
  (2)2×14 年 4 月,甲公司自乙公司购入一批 W 商品并拟对外出售(逆流交易),该批商品在乙公司的成本为 200 万元,售价为 260 万元(不含增值税,与对第三方的售价相同),截至 2×14年 12 月 31 日,甲公司已对外销售该批商品的 40%,但尚未向乙公司支付货款(应收260,不考虑税)。乙公司对1 年以内的应收账款按照余额的 5%计提坏账准备(坏账13),对 1-2 年的应收账款按照 20%计提坏账准备(坏账52)。
分析:14年:
借:营业收入200,贷:营业成本200;
借:营业成本36=60*60%,贷:存货36;
借:少数股东权益36*40%=14.4,贷:少数股东损益14.4
借:应付账款260,贷:应收账款260
借:应收账款13=260*5%,贷:资产减值损失13
借:少数股东损益13*40%=5.2,贷:少数股东权益5.2
那么15年呢?
  (3)乙公司 2×14 年实现净利润 5 000 万元,较原承诺利润少 5000 万元。2×14 年末,根据乙公司利润实现情况及市场预期,甲公司估计乙公司未实现承诺利润是暂时性的,2×15年、2×16 年仍能够完成承诺利润;经测试该时点商誉未发生减值。2×15 年 2 月 10 日,甲公司收到 P 公司 2×14 年业绩补偿款3000 万元。
  资料: (4)2×14 年 12 月 31 日,甲公司向乙公司出售一栋房屋,该房屋在甲公司的账面价值为800 万元,出售给乙公司的价格是 1160 万元。乙公司取得后作为管理用房,预计未来仍可使用 12 年,采用年限平均法计提折旧,预计净残值为零。
(14年:借:营业外收入360,贷:固定资产360  
15年:借:年初未分配利润360,贷:固定资产360
           借:固定资产360/12=30,贷:管理费用30)
  资料:截至 2×15 年 12 月 31 日,甲公司原自乙公司购入的 W 商品累计已有 80%对外出售,货款仍未支付。
分析:除了调期初余额外,15年当年:
借:营业成本60%20%=12万,贷:存货12
借:少数股东损益   9.6(60×40%×40%)(本年实现部分)   
       贷:少数股东权益     9.6
借:应收账款 39(260×20%-13),贷:资产减值损失 39
借:少数股东损益   15.6(补提坏账的部分39×40%)
       贷:少数股东权益 15.6
  资料:乙公司 2×15 年实现净利润 12 000 万元,2×15 年 12 月 31 日账面所有者权益构成为:实收资本 40000 万元、资本公积 60000 万元、盈余公积 25000 万元、未分配利润 77000 万元。
分析:
将成本法调整为权益法:
借:长期股权投资   10 200
      贷:投资收益            7 200=12000*60%
            年初未分配利润   3000=5000*60%
  要求:(1)判断甲公司合并乙公司的类型,说明理由。如为同一控制下企业合并,计算确定该项交易中甲公司应确定对乙公司长期股权投资的成本;如为非同一控制下企业合并,确定该项交易中甲公司的企业合并成本,计算应确认的商誉金额;编制甲公司取得乙公司60%股权的相关会计分录。
  要求:(2)对于因乙公司 2×14 年未实现承诺利润,说明甲公司应进行的会计处理及理由,并编制相关会计分录。
  要求:(3)编制甲公司 2×15 年合并财务报表与乙公司相关的调整抵销会计分录。
2 【2013年综合题,本题18分】甲上市公司(以下简称“甲公司”)20×1年至20×3年发生的有关交易或事项如下:
  其他有关资料:
  甲、乙公司均为增值税一般纳税人,适用的增值税税率均为17%,本题不考虑除增值税外其他相关税费;售价均不含增值税;本题中有关公司均按净利润的10%提取法定盈余公积,不提取任意盈余公积。
要求:
  (1)确定甲公司合并乙公司的购买日,并说明理由;计算该项合并中应确认的商誉,并编制相关会计分录。
  (2)确定甲公司对丙公司投资应采用的核算方法,并说明理由;编制甲公司确认对丙公司长期股权投资的会计分录;计算甲公司20×2年持有丙公司股权应确认的投资收益,并编制甲公司个别财务报表中对该项股权投资账面价值调整相关的会计分录。
  (3)编制甲公司20×2年12月31日合并乙公司财务报表相关的调整和抵销分录。
  (4)编制甲公司20×3年12月31日合并乙公司财务报表时,抵销上年双方未实现内部交易对期初未分配利润影响的会计分录。
  资料: (1)20×1年8月30日,甲公司公告购买丁公司持有的乙公司60%股权。购买合同约定,以20×1年7月31日经评估确定的乙公司净资产价值52 000万元为基础,甲公司以每股6元的价格定向发行6 000万股本公司股票作为对价,收购乙公司60%股权。 12月26日,该交易取得证券监管部门核准;12月30日,双方完成资产交接手续;12月31日,甲公司向乙公司董事会派出7名成员,能够控制乙公司的财务和经营决策;该项交易后续不存在实质性障碍。
  12月31日,乙公司可辨认净资产以7月31日评估值为基础进行调整后的公允价值为54 000万元(有关可辨认资产、负债的公允价值与账面价值相同)。当日,乙公司股本为10000万元,资本公积为20 000万元,盈余公积为9 400万元、未分配利润为14 600万元;甲公司股票收盘价为每股6.3元。
  (分析:长投=6 000*6.3=37 800万)
  (分析:商誉37 800-54 000*60%=5 400万)  
  20×2年1月5日,甲公司办理完毕相关股份登记,当日甲公司股票收盘价为每股6.7元,乙公司可辨认净资产公允价值为54 000万元;1月7日,完成该交易相关验资程序,当日甲公司股票收盘价为每股6.8元,期间乙公司可辨认净资产公允价值未发生变化。
  该项交易中,甲公司为取得有关股权以银行存款支付评估费100万元、法律费300万元,为发行股票支付券商佣金2 000万元。
  甲、乙公司在该项交易前不存在关联关系。
  资料:(2)20×2年3月31日,甲公司支付2 600万元取得丙公司30%股权并能对丙公司施加重大影响。当日,丙公司可辨认净资产的账面价值为8 160万元,可辨认净资产公允价值为9 000万元,其中,有一项无形资产公允价值为840万元,账面价值为480万元,该无形资产预计仍可使用5年,预计净残值为零,采用直线法摊销;一项固定资产公允价值为1 200万元,账面价值为720万元,预计仍可使用6年,预计净残值为零,采用年限平均法计提折旧。假定上述固定资产或无形资产均自甲公司取得丙公司30%股权后的下月开始计提折旧或摊销。(长投2600,份额9000*30%=2700,营业外收入100)(调减摊销360/5*9/12=54,480/6*9/12=60)
丙公司20×2年实现净利润2 400万元,其他综合收益减少120万元,假定利润和其他综合收益在年度中均匀实现。
(分析:分享利润【2400/12*9-54-60*30%
=505.8,
其他综合收益=-90*30%=-27
长投=2700+505.8-27=3178.8)
  资料:(3)20×2年6月20日,甲公司将本公司生产的A产品出售给乙公司,售价为300万元,成本为216万元。乙公司将取得的A产品作为管理用固定资产,取得时即投入使用,预计使用5年,预计净残值为零,采用年限平均法计提折旧。至20×2年年底,甲公司尚未收到乙公司购买A产品价款。甲公司对账龄在1年以内的应收账款(含应收关联方款项)按照账面余额的5%计提坏账准备。
  (分析:借:营业收入300,贷:营业成本216,固定资产84;借:固定资产8.4,贷:管理费用8.4;借:应付账款351,贷:应收账款351,;借:应收账款17.55,贷:资产减值损失17.55)
  资料:(4)乙公司20×2年实现净利润6 000万元,其他综合收益增加400万元。乙公司20×2年12月31日股本为10 000万元,资本公积20 000万元,其他综合收益400万,盈余公积为10 000万元,未分配利润为20 000万元。(公允=账面=60400)
  (分析:购买日净资产账面=公允,不用调子公司;母公司成本调权益:长投=6000*60%=3600,其他综合收益=400*60%=240,调整后长投=37800+3600+240=41640,份额=60400*60%=36240,商誉=41640-36240=5400)
  资料:(5)甲公司20×2年向乙公司销售A产品形成的应收账款于20×3年结清。
  (分析:03年应收应付没有了,不用抵销了,但02年坏账还得抵销:借:应收账款17.55,贷:年初未分配利润17.55)


3 【2016年计算分析题:所得税:不确认递延】(本小题 10 分,可以选用中文或英文解答,如使用英文解答,须全部使用英文,答题正确的,增加 5 分,最高得分为 15 分。)甲股份有限公司(以下简称“甲公司”)2×15年发生的有关交易或事项中,会计处理与所得税处理存在差异的包括以下几项:
  先看其他资料和要求:
  其他有关资料:
  本题中有关公司均为我国境内居民企业,适用的所得税税率均为 25%;预计甲公司未来期间能够产生足够的应纳税所得额用以抵扣可抵扣暂时性差异。甲公司 2×15 年年初递延所得税资产与负债的余额均为零,且不存在未确认递延所得税负债或资产的暂时性差异。
要求:
  (1)根据资料(1)、资料(2),分别确定各交易或事项截至 2×15 年 12 月 31 日所形成资产的账面价值与计税基础,并说明是否应确认相关的递延所得税资产或负债及其理由。
  (2)计算甲公司 2×15 年应交所得税,编制甲公司 2×15 年与所得税费用相关的会计分录。
  资料:(1)1 月 1 日,甲公司以 3800 万元取得对乙公司 20%股权,并自取得当日起向乙公司董事会派出 1 名董事,能够对乙公司财务和经营决策施加重大影响。取得股权时,乙公司可辨认净资产的公允价值与账面价值相同,均为 16 000 万元(20%份额3200万)。乙公司 2×15 年实现净利润 500 万元,当年取得的作为可供出售金融资产核算的股票投资2×15 年年末市价相对于取得成本上升 200 万元。甲公司与乙公司 2×15 年未发生交易。甲公司拟长期持有对乙公司的投资。税法规定,我国境内设立的居民企业间股息、红利免税。
  资料:(2)甲公司 2×15 年发生研发支出 1000 万元,其中按照会计准则规定费用化的部分为400 万元,资本化形成无形资产的部分为 600 万元。该研发形成的无形资产于 2×15 年 7月1日达到预定用途,预计可使用 5 年,采用直线法摊销,预计净残值为零。税法规定,企业为开发新技术、新产品、新工艺发生的研究开发费用,未形成资产计入当期损益的,在据实扣除基础上,按照研发费用的 50%加计扣除;形成资产的,未来期间按照无形资产摊销金额的 150%予以税前扣除。该无形资产摊销方法、摊销年限及净残值的税法规定与会计相同。
  资料:(3)甲公司 2×15 年利润总额为 5 200 万元。
  要求:(2)计算确定甲公司 2×15 年应交所得税,编制甲公司 2×15 年与所得税费用相关的会计分录。
找试题 · 找答案 · 找资料 在线模考