不定项选择题
期货投资分析
题号 #4536847
投资者持有如下表所示的股票组合:
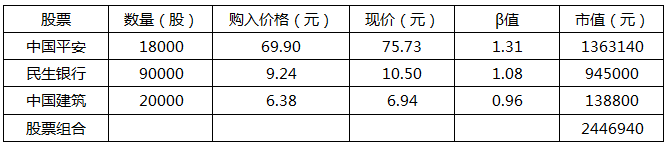
假设投资者计划对该股票组合进行套期保值。套期保值期限为 1 个月。根据上述 信息回答以下四题。
最适于对上述股票组合进行套期保值的期货品种是( )。
参考答案
A
答案解析
三个股票都属于上证 50 的成份股,相对而言与上证 50 指数的走势吻合度最高。沪深300 指数也包含这些成份股,但是沪深 300 的成份股较多,题目中的这些股票的权重相对较低,导致其与沪深 300 指数走势的吻合度不如上证 50 的高。进行套期保值,应该选择相关度最高的标的。
你可能感兴趣的试题
A.卖出行权价为 3200、价格为 97 的看涨期权
B.卖出行权价为 3000、价格为 230 的看涨期权
C.买入行权价为 3200、价格为 87 的看跌期权
D.买入行权价为 3000、价格为 21 的看跌期权