单选题
投资银行业务(保荐代表人)
题号 #4748964
某企业为延长甲设备的使用寿命,2016年5月份对其进行改良,11月份完工,改良时发生相关支出共计64万元,估计能使甲设备延长使用寿命3年。根据2016年5月末的账面记录,甲设备的原账面原价为400万元,采用直线法计提折旧,使用年限为5年,预计净残值为0,已使用两年,已提减值准备60万元(假设减值未影响原折旧的计提)(180)。被替换部分的账面原值为100万元(45)。不考虑其他因素,2016年11月,改良完成后固定资产入账价值为( )万元。
参考答案
B
答案解析
(分析:前账面价=400-80*2-60=180;被替换账面价=100-100/5*2-60*100/400=100-40-15=45,更新后=180+64-45=199)
233网校答案:B
233网校解析:题目中减去的应当是被替换部分的账面价值,而非其账面值, 故:改良完成后固定资产入账价值 =400-80×2-60+64-(100-100/5×2-60×100/400)=199(万元)。
考点:固定资产的后续计量
233网校答案:B
233网校解析:题目中减去的应当是被替换部分的账面价值,而非其账面值, 故:改良完成后固定资产入账价值 =400-80×2-60+64-(100-100/5×2-60×100/400)=199(万元)。
考点:固定资产的后续计量
你可能感兴趣的试题
A.24
B.12
C.24.8
D.30
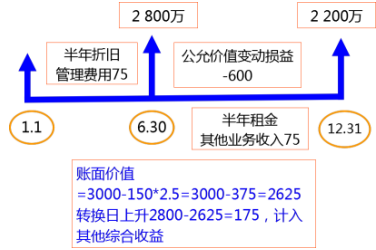
A.出租办公楼应于20×4年计提折旧150万元 (75)
B.出租办公楼应于租赁期开始日确认其他综合收益175万元 (3000-150*2.5=2625,2800-2625=175)
C.出租办公楼应于租赁期开始日按其原价3 000万元确认为投资性房地产 (2800)
D.出租办公楼20×4年取得的75万元租金应冲减投资性房地产的账面价值
A.甲公司合并报表中确认商誉减值准备1200万元
B.甲公司合并报表中确认商誉减值准备600万元
C.甲公司合并报表中确认资产减值损失600万元 (700)
D.甲公司合并报表中确认资产减值损失100万元