单选题
投资银行业务(保荐代表人)
题号 #4756445
A上市公司2012年末,未分配利润0、盈余公积500万元、资本公积800万元(其中资本溢价500万元),经股东大会批准,A公司以5元每股现金回购本公司股票200万股并注销,下列会计处理正确的是( )。[2013年11月真题]
Ⅰ.库存股的入账价值1000万元
Ⅱ.注销库存股冲减资本公积500万元
Ⅲ.注销库存股冲减盈余公积300万元
Ⅳ.注销库存股不影响所有者权益
Ⅴ.注销库存股影响所有者权益200元
参考答案
D
答案解析
注销库存股不影响所有者权益,库存股入账价值以回购成本计算。注销时冲减资本公积的金额以“资本公积——股本溢价”余额为限。会计分录如下:
①回购库存股
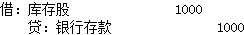
②注销库存股
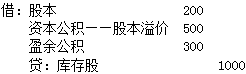
①回购库存股
②注销库存股
你可能感兴趣的试题
A.Ⅰ、Ⅲ
B.Ⅱ、Ⅴ
C.Ⅱ、Ⅳ
D.Ⅱ、Ⅳ、Ⅴ
E.Ⅱ、Ⅲ、Ⅳ、Ⅴ
A.Ⅰ、Ⅱ、Ⅳ
B.Ⅰ、Ⅱ、Ⅲ、Ⅴ
C.Ⅱ、Ⅲ、Ⅳ、Ⅵ
D.Ⅰ、Ⅱ、Ⅲ、Ⅳ、Ⅴ
E.Ⅰ、Ⅱ、Ⅲ、Ⅳ、Ⅵ
A.Ⅰ、Ⅳ
B.Ⅱ、Ⅲ、Ⅴ
C.Ⅰ、Ⅲ、Ⅴ
D.Ⅰ、Ⅱ、Ⅳ、Ⅴ
E.Ⅰ、Ⅱ、Ⅲ、Ⅳ、Ⅴ