单选题
投资银行业务(保荐代表人)
题号 #4756540
债务人甲公司以公允价值为7000万元、账面价值为6000万元的存货,偿还账面价值为8000万元的债务给债权人乙公司,增值税税率为17%,增值税由债权人另行支付,乙公司对该项债权计提坏账准备1200万元,甲、乙公司的会计处理正确的是( )。[2013年11月真题]
Ⅰ.乙冲减资产减值损失200万元
Ⅱ.甲确认营业外收入2000万元
Ⅲ.甲确认营业外收入1000万元
Ⅳ.乙确认营业外支出1000万元
Ⅴ.乙冲减坏账准备1200万元
Ⅵ.甲确认营业收入7000万元
参考答案
B
答案解析
甲公司债务重组利得=8000-7000=1000(万元)。
①甲公司账务处理
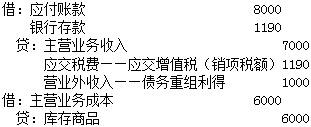
②乙公司的账务处理
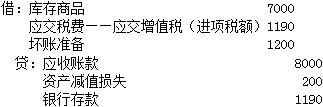
①甲公司账务处理
②乙公司的账务处理
你可能感兴趣的试题
A.Ⅰ、Ⅳ、Ⅵ
B.Ⅱ、Ⅳ、Ⅴ
C.Ⅲ、Ⅳ、Ⅵ
D.Ⅰ、Ⅳ、Ⅴ、Ⅵ
E.Ⅱ、Ⅳ、Ⅴ、Ⅵ
A.Ⅰ、Ⅱ
B.Ⅱ、Ⅲ
C.Ⅱ、Ⅳ
D.Ⅳ