单选题
投资银行业务(保荐代表人)
题号 #4756579
A公司控制B公司60%股权,2012年A公司向B公司出售一批商品,成本为800万元,售价为1000万元。截至年末,B公司已经对外出售20%,销售收入为250万元,成本为200万元,剩余80%的存货尚未发生减值,B公司2012年为高新技术企业,所得税率为15%,但是预计明年不能取得该资格,明年的所得税率预计为25%,则年底A公司合并报表中应确认( )。[2013年11月真题]
Ⅰ.递延所得税资产40万元
Ⅱ.营业收入250万元
Ⅲ.递延所得税资产24万元
Ⅳ.存货160万元
Ⅴ.存货640万元
参考答案
B
答案解析
在编制合并财务报表时,其抵销分录如下:
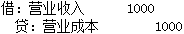
期末存货中未实现内部销售利润=(1000-800)×80%=160(万元)。
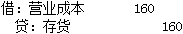
本期合并报表中确认营业收入250万元。
本期合并报表中确认营业成本=800×20%=160(万元),本期期末合并报表中列示的存货=800×80%=640(万元),合并报表中存货未实现内部销售利润为160万元,应确认递延所得税资产余额=160×25%=40(万元)。
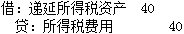
期末存货中未实现内部销售利润=(1000-800)×80%=160(万元)。
本期合并报表中确认营业收入250万元。
本期合并报表中确认营业成本=800×20%=160(万元),本期期末合并报表中列示的存货=800×80%=640(万元),合并报表中存货未实现内部销售利润为160万元,应确认递延所得税资产余额=160×25%=40(万元)。
你可能感兴趣的试题
A.Ⅰ、Ⅱ
B.Ⅱ、Ⅲ
C.Ⅰ、Ⅲ、Ⅳ
D.Ⅰ、Ⅱ、Ⅲ、Ⅳ
A.Ⅰ、Ⅲ
B.Ⅰ、Ⅳ
C.Ⅱ、Ⅲ
D.Ⅱ、Ⅳ
E.Ⅱ、Ⅲ、Ⅳ