简答题
税法
题号 #4771371
张先生任职于境内A公司,系我国居民纳税人,2014年取得收入如下:
(1)每月工资收入6000元,按所在省人民政府规定的比例提取并缴付的“五险一金”960元。业余时间在B公司兼职,每月取得兼职收入3000元。
(2)12月底A公司拟为其发放年终奖,有两个方案可供选择:甲方案发放18500元,乙方案发放17500元。
(3)11月1日出租自有房屋一套,一次性收取1年房租24000元。
要求:根据上述资料,按照下列序号回答问题,如有计算需计算出合计数。
(1)计算B公司2014年应代扣代缴张先生的个人所得税。
(2)如果B公司未履行代扣代缴个人所得税义务应承担的法律责任。
(3)请从税务角度为张先生从甲、乙两方案中作出选择并说明理由。
(4)请回答张先生是否满足“牟所得12万元以上”自行申报纳税的条件并说明理由。
(5)张先生如需进行自行申报,回答其自行申报2014年个人所得税的申报期限。
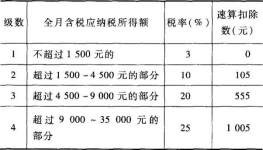
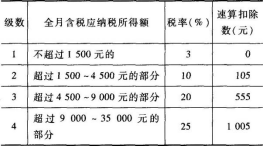
附:工资薪金所得个人所得税税率表(部分)
参考答案
暂无
答案解析
(1)B公司2014年应代扣代缴张先生的个人所得税=(3000-800)×20%×12=5280(元)
(2)如果B公司未履行代扣代缴个人所得税的义务,该税款仍由张先生缴纳,B公司应承担应扣未扣税款50%以上至3倍以下罚款。
(3)应选择乙方案
甲方案应缴纳个人所得税=18500×10%-105=1745(元)
乙方案应缴纳个人所得税=17500×3%=525(元)
甲方案比乙方案多交税:1745-525=1220(元)
甲方案税后可支配收入比乙方案少220元。
(18500-1745)-(17500-525)=-220(元)
(4)张先生年所得统计口径如下:工资薪金所得应计入=(6000-960)×12+17500=60480+17500=77980(元)
兼职所得应计入=3000×12=36000(元)
财产租赁所得应计入24000(元)
张先生年所得合计137980元超过12万元,符合自行申报纳税标准,应进行自行申报。
(5)张先生自行申报2014年个人所得税的申报期限为2014年年度终了后3个月内,即在2015年3月31日前申报。
(2)如果B公司未履行代扣代缴个人所得税的义务,该税款仍由张先生缴纳,B公司应承担应扣未扣税款50%以上至3倍以下罚款。
(3)应选择乙方案
甲方案应缴纳个人所得税=18500×10%-105=1745(元)
乙方案应缴纳个人所得税=17500×3%=525(元)
甲方案比乙方案多交税:1745-525=1220(元)
甲方案税后可支配收入比乙方案少220元。
(18500-1745)-(17500-525)=-220(元)
(4)张先生年所得统计口径如下:工资薪金所得应计入=(6000-960)×12+17500=60480+17500=77980(元)
兼职所得应计入=3000×12=36000(元)
财产租赁所得应计入24000(元)
张先生年所得合计137980元超过12万元,符合自行申报纳税标准,应进行自行申报。
(5)张先生自行申报2014年个人所得税的申报期限为2014年年度终了后3个月内,即在2015年3月31日前申报。