简答题
财务成本管理
题号 #4774835
A公司目前生产产品需要利用一种零件,每年制造产品需要零件20000个,外购成本每个120元,企业已有的生产车间有能力制造这种零件,自制零件的单位相关成本
资料如表所示:
相关成本资料表单位:元
|
直接资料 |
60 |
|
直接人工 |
25 |
|
变动制造费用 |
15 |
|
固定制造费用 |
20 |
【要求】结合下列各种互不相干的情况,分别作出该零件的生产决策。
(1)如果公司现在具有足够的剩余生产能力,且剩余生产能力无法转移。
(2)如果公司现在具备足够的剩余生产能力,但剩余生产能力可以转移用于加工其他产品,每年可以节省的外购成本40000元。
(3)如果公司目前只有生产零件10000件的生产能力,且无法转移。若自制20000件,则还需租入设备一台,月租金50000元,这样使零件的生产能力达到25000件;公司也可以采用自制和外购两种方式的结合,即可自制一部分,又可外购一部分。
参考答案
暂无
答案解析
(1)自制的单位变动成本=60+25+15=100(元/件)
外购的相关成本=120(元/条)
由于自制方案比外购方案每年节约成本[(120-100)×20000]=400000元,应采用
自制方案。
(2)
差额成本分析表单位:元
从表可知,自制成本低于外购成本元,公司应该自制。
(3)
相关成本分析表单位:元
从表可知,自制一部分加外购一部分的相关成本最低,公司应该选择自制一部分加外购一部分。
【该题针对“生产决策方法”进行考核】
外购的相关成本=120(元/条)
由于自制方案比外购方案每年节约成本[(120-100)×20000]=400000元,应采用
自制方案。
(2)
差额成本分析表单位:元
|
|
自制成本 |
外购成本 |
差额成本 |
|
变动成本 |
100﹡20000=2000000 |
120﹡20000=2400000 |
-400000 |
|
机会成本 |
40000 |
|
40000 |
|
相关成本合计 |
2040000 |
2400000 |
-360000 |
从表可知,自制成本低于外购成本元,公司应该自制。
(3)
相关成本分析表单位:元
|
|
自制成本 |
外购成本 |
自制加外购方案 |
|
变动成本 |
2000000 |
2400000 |
100﹡10000+120﹡10000=2200000 |
|
专属成本 |
50000×12=600000 |
|
|
|
相关成本合计 |
2600000 |
2400000 |
2200000 |
从表可知,自制一部分加外购一部分的相关成本最低,公司应该选择自制一部分加外购一部分。
【该题针对“生产决策方法”进行考核】
你可能感兴趣的试题
3
某车间生产三种产品,分别是产品甲、乙、丙。该公司预先取得的长期资源是与A作业密切相关的机器设备。A作业每月可最多提供的机器小时为42800小时。2018年4月份甲、乙、丙三种产品的直接材料、作业
成本及单位制造成本预算见下表。
单位产品预算
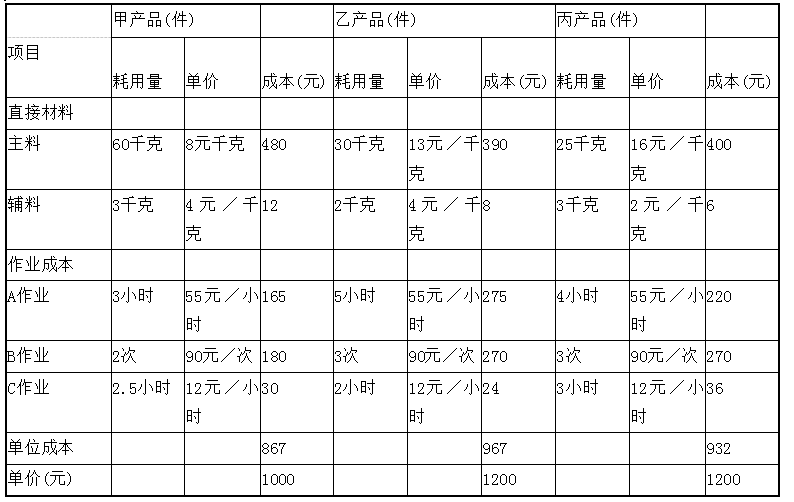
续表
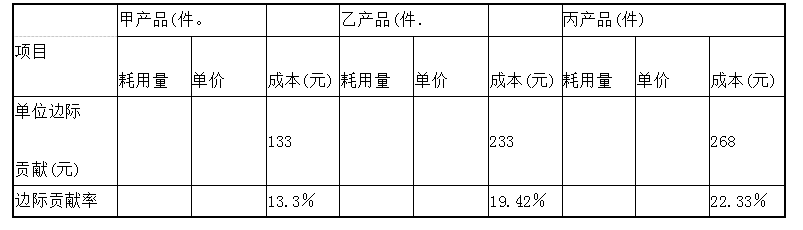
该公司根据长期合同和临时订单预计的2008年4月份最低、最高销售量见下表。
通过计算作出该公司2018年4月份的产品组合决策。
成本及单位制造成本预算见下表。
单位产品预算
续表
该公司根据长期合同和临时订单预计的2008年4月份最低、最高销售量见下表。
|
产品名称 |
预计最低产销量 |
预计最高产销量 |
|
甲产品(件) |
1500 |
2000 |
|
乙产品(件) |
3400 |
3700 |
|
丙产品(件) |
4600 |
4800 |
通过计算作出该公司2018年4月份的产品组合决策。