简答题
财务成本管理
题号 #4774958
甲公司欲投资购买A、B、C三只股票构成投资组合,这三只股票目前的市价分别为9元/股、11元/股和13元/股,β系数分别为1.3、2和2.5,在组合中所占的投资比例分别为30%、50%、20%,目前的股利分别为0.5元/股、0.7元/股和0.8元/股,A股票为固定股利股票,B股票为固定增长股票,股利的固定增长率为6%,C股票前2年的股利增长率为16%,2年后的股利增长率固定为8%。假设目前股票市场的平均收益率为15%,无风险收益率为5%。
要求:
(1)计算投资A、B、C三只股票构成的投资组合的13系数租风险收益率;
(2)计算投资A、B、C三只股票构成的投资组合的必要收益率;
(3)分别计算A、B、C三只股票的必要收益率;
(4)分别计算A、B、C三只股票目前的市场价值;
(5)若按照目前市价投资于A股票,估计2年后其市价可以涨到11元/股,若持有2年后将其出售,计算A股票的持有期收益率;
(6)若按照目前市价投资于B股票,并长期持有,计算其期望报酬率。
参考答案
暂无
答案解析
(1)投资组合的β系数=30%×1.3+50%×2+20%×2.5=1.89
投资组合的风险收益率=1.89×(15%-5%)=18.9%
(2)投资组合的必要收益率=5%+18.9%=23.9%
(3)A股票的必要收益率=5%+1.3×(15%-5%)=18%
B股票的必要收益率=5%+2×(15%-5%)=25%
C股票的必要收益率=5%+2.5×(15%-5%)=30%
(4)A股票的市场价值=0.5/18%=2.78(元/股)
B股票的市场价值=0.7×(1+6%)/(25%-6%)=3.91(元/股)
C股票的市场价值=0.8×(1+16%)/(1+30%)+0.8×(1+16%)2/(1+30%)2+[0.8×(1+16%)2×(1+8%)/(30%-8%)]×(P/S,30%,2)
=0.7138+0.6369+3.1269
=4.4776(元/股)≈4.48(元/股)
(5)假设A股票的持有期收益率为i,则:
NPV=0.5×(P/A,i,2)+11×(P/S,i,2)-9
当i=16%,NPV=0.5×(P/A,16%,2)+11×(P/S,16%,2)-9
=0.5×1.6052+11×0.7432-9
=0.8026+8.1752-9=-0.022(元)
当i=15%,NPV=0.5×(P/A,15%,2)+11×(P/S,15%,2)-9
=0.5×1.626+11×0.756-9
=0.813+8.316-9=0.129(元)
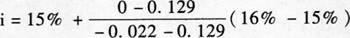 =15.85%
(6)B股票的期望报酬率=0.7×(1+6%)/11+5%=11.75%。
【该题跨第四章资本成本、第六章债券、股票价值评估和第三章价值评估基础等章节进行考核】
投资组合的风险收益率=1.89×(15%-5%)=18.9%
(2)投资组合的必要收益率=5%+18.9%=23.9%
(3)A股票的必要收益率=5%+1.3×(15%-5%)=18%
B股票的必要收益率=5%+2×(15%-5%)=25%
C股票的必要收益率=5%+2.5×(15%-5%)=30%
(4)A股票的市场价值=0.5/18%=2.78(元/股)
B股票的市场价值=0.7×(1+6%)/(25%-6%)=3.91(元/股)
C股票的市场价值=0.8×(1+16%)/(1+30%)+0.8×(1+16%)2/(1+30%)2+[0.8×(1+16%)2×(1+8%)/(30%-8%)]×(P/S,30%,2)
=0.7138+0.6369+3.1269
=4.4776(元/股)≈4.48(元/股)
(5)假设A股票的持有期收益率为i,则:
NPV=0.5×(P/A,i,2)+11×(P/S,i,2)-9
当i=16%,NPV=0.5×(P/A,16%,2)+11×(P/S,16%,2)-9
=0.5×1.6052+11×0.7432-9
=0.8026+8.1752-9=-0.022(元)
当i=15%,NPV=0.5×(P/A,15%,2)+11×(P/S,15%,2)-9
=0.5×1.626+11×0.756-9
=0.813+8.316-9=0.129(元)
=15.85%(6)B股票的期望报酬率=0.7×(1+6%)/11+5%=11.75%。
【该题跨第四章资本成本、第六章债券、股票价值评估和第三章价值评估基础等章节进行考核】