不定项选择题
期货投资分析
题号 #4776599
某金融机构使用利率互换规避利率变动风险,成为固定利率支付方,互换期限为两年,每半年互换一次,假设名义本金为1亿美元,Libor当前期限结构如表所示。
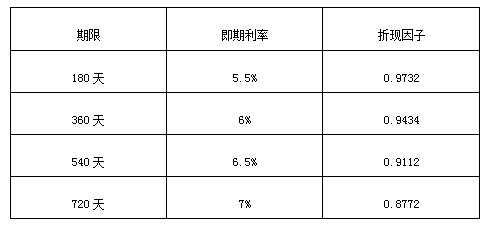
计算该互换的固定利率约为( )。
参考公式: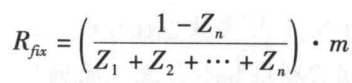
参考答案
A
答案解析
根据公式,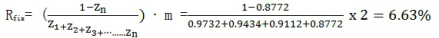
考点
利率互换定价
考点
利率互换定价
你可能感兴趣的试题
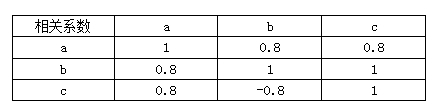
A.b.c组合是风险最佳对冲组合
B.a.c组合风险最小
C.a.b组合风险最小
D.a.c组合风险最分散
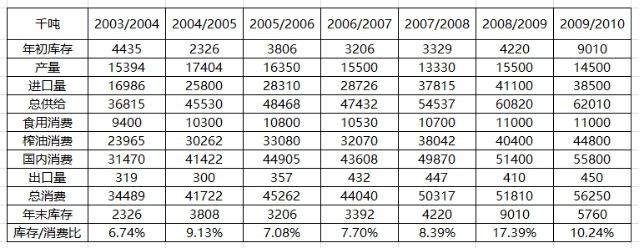
A.宽松
B.紧张
C.平衡
D.偏紧
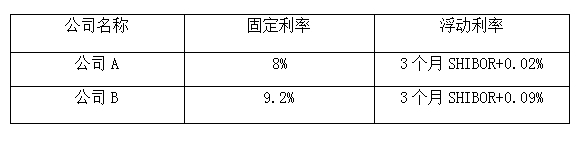
A.在固定利率市场上具有比较优势
B.在浮动利率市场上具有比较优势
C.没有比较优势
D.无法与A公的进行利率互换