简答题 案例分析
题号 #4846675

背景资料:
某建设项目的行业标准投资回收期为5年,该项目通常投资额为1100万元,年生产成本为1150万元。关于该项目现有A,B,C三个设计方案,有关情况如表2-1所示。
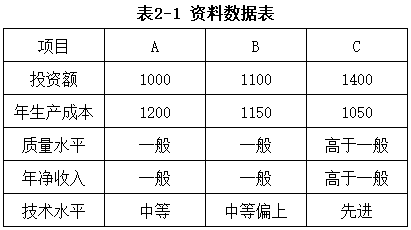
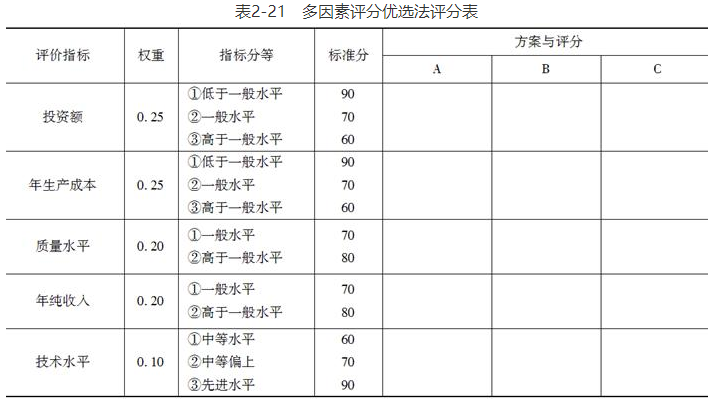
经专家组商定的经济评价指标体系、指标权重、指标分等及其标准分列于表2-2。
问题:
1.运用多因素评分优选法选出最佳方案。
2.运用综合费用法选择最佳方案。
3.假设项目C方案被选中,C方案投资额为1400万元的概率为0.6,投资额为2000万元的概率为0.4;在这两种投资额情况下,年净收益额为260万元的概率为0.7,年净收益额为350万元的概率为0.3。建设投资均发生在期初,年净收益额均发生在各年的年末,寿命期均为10年,基准折现率为10%。在计算净现值时取年金现值系数(P/A,10%,10)=6.145。
(1)C方案投资额与年净收益额四种组合情况的概率分别为多少?
(2)C方案净现值的期望值为多少?

进入在线模考

参考答案

暂无

答案解析

问题1:
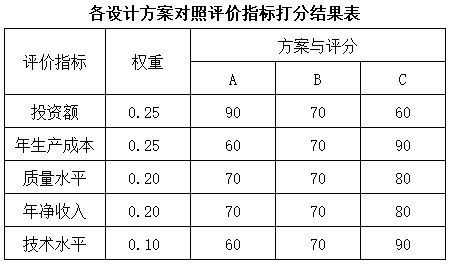
(1)运用多因素评分优选法,对各方案评价指标打分,如下表所示。
(2)计算各方案综合评价得分:
A方案:90×0.25+60×0.25+70×0.20+70×0.20+60×0.10=71.5(分)。
B方案:70×0.25+70×0.25+70×0.20+70×0.20+70×0.10=70.0(分)。
C方案:60×0.25+90×0.25+80×0.20+80×0.20+90×0.10=78.5(分)。
因为C方案的综合评价总分最高,所以C方案为最佳方案。
问题2:
A、B、C三方案的综合费用分别为:
A方案:1000+1200×5=7000(万元)。
B方案:1100+1150×5=6850(万元)。
C方案:1400+1050×5=6650(万元)。
因为C方案的综合费用最低,所以C方案为最佳方案。
问题3:
(1)投资额为1400万元与年净收益为260万元组合的概率为:0.6×0.7=0.42。
投资额为1400万元与年净收益为350万元组合的概率为:0.6×0.3=0.18。
投资额为2000万元与年净收益为260万元组合的概率为:0.4×0.7=0.28。
投资额为2000万元与年净收益为350万元组合的概率为:0.4×0.3=0.12。
(2)NPV(C)=-(1400×0.6+2000×0.4)+(260×0.7+350×0.3)×6.145=123.62(万元)。
你可能感兴趣的试题

1 某工程项目业主采用《建设工程工程量清单计价规范》(GB50500-2013)规定的计价方法,通过公开招标,确定了中标人。招投标文件中有关资料如下:
(1)分部分项工程量清单中含有甲、乙两个分项,其工程量分别为4500m3和3200m3。清单报价中,甲项综合单价为1240元/立方米,乙项综合单价为985元/立方米。
(2)措施项目清单中环境保护、文明施工、安全施工临时设施四项费用以分部分项工程量清单计价合计为基数。费率为3.8%。
(3)其他项目清单中包含零星工作费一项.暂定费用为3万元。
(4)规费以分部分项工程量清单计价合计、措施项目清单计价合汁和其他项目清单计价合计之和为基数,规费费率为4%,增值税税率为11%。
在中标通知书发出以后,业主和中标人按规定及时签汀了合同,有关条款如下:
(1)施工工期自2016年3月1日开始,工期4个月。
(2)材料预付款按分部分项工程量清单计价合计的20%计,于开工前7天支付,在最后两月平均扣回。
(3)措施费(含规费和税金)在开工前7天支付50%,其余部分在各月工程款支付时平均支付。(4)零星工作费于最后一个月按实结算。
(5)当某一分项工程实际工程量比清单工程量增加10%以上时,超出部分的工程量单价调价系数为0.9;当实际工程量比清单工程量减少10%以上时,全部工程量的单价调价系数为1.08。
(6)质量保证金从承包商每月的工程款中按5%比例扣留。
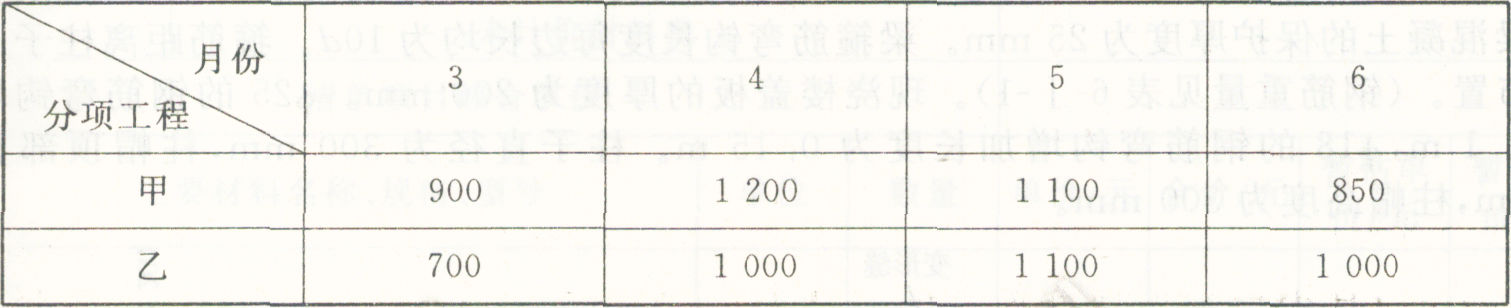
承包商各月实际完成(经业主确认)的工程量见表5-1。
表5—1   各月实际完成工程量表单位:m3

施工过程中发生了以下事件:
(1)5月份由于不可抗力影响,现场材料(乙方供应)损失1万元;施工机械被损坏,损失1.5万元。
(2)实际发生零星工作费用3.5万元。
【问题】
1.计算材料预付款。
2.计算措施项目清单计价合计和预付措施费金额。
3.列式计算5月份应支付承包商的工程款。
4.列式计算6月份承包商实际完成工程的工程款。
5.承包商在6月份结算前致函发包方,指出施工期间水泥、砂石价格持续上涨,要求调整。经双方协商同意,按调值公式法调整结算价。假定3月份、4月份、5月份3个月承包商应得工程款(含索赔费用)为750万元;固定要素为0.3,水泥、砂石占可调值部分的比重为10%,调整系数为1.15,其余不变。则6月份工程结算价为多少?
(上述费用均不含增值税可抵扣进项税额,金额单位为万元,计算结果均保留两位小数)
2 本试题分三个专业(I土建工程、Ⅱ管道和设备工程、Ⅲ电气和自动化控制工程),请任选其中一题作答。若选做多题。按所选的第一题(卷面顺序)计分。
I.土建工程
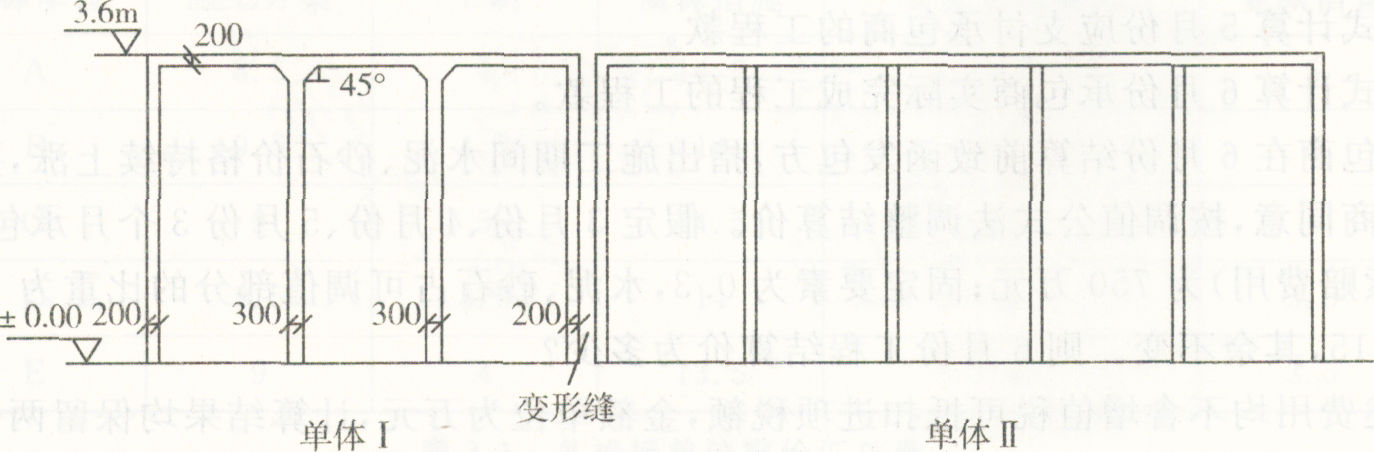
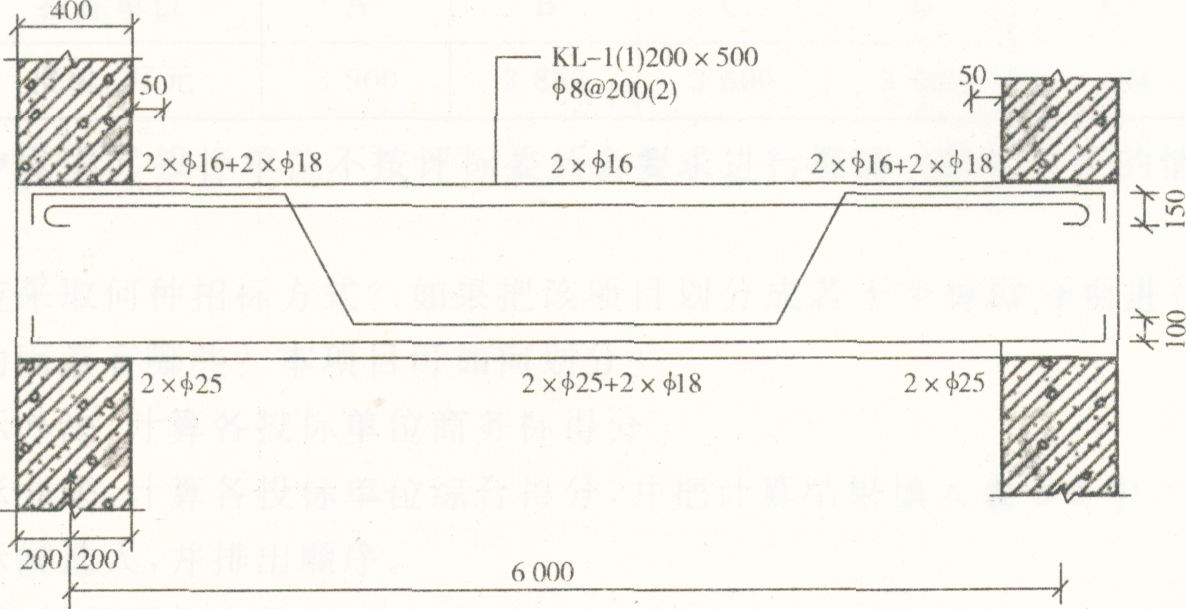
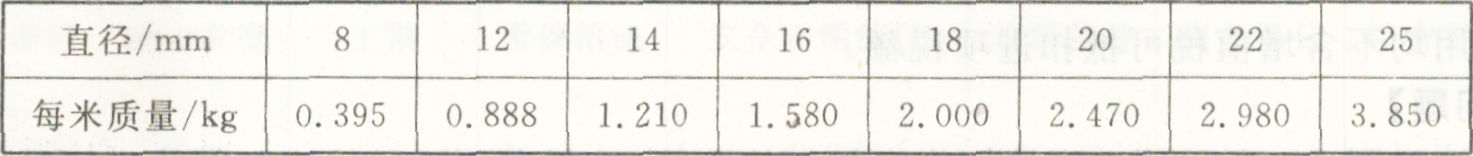
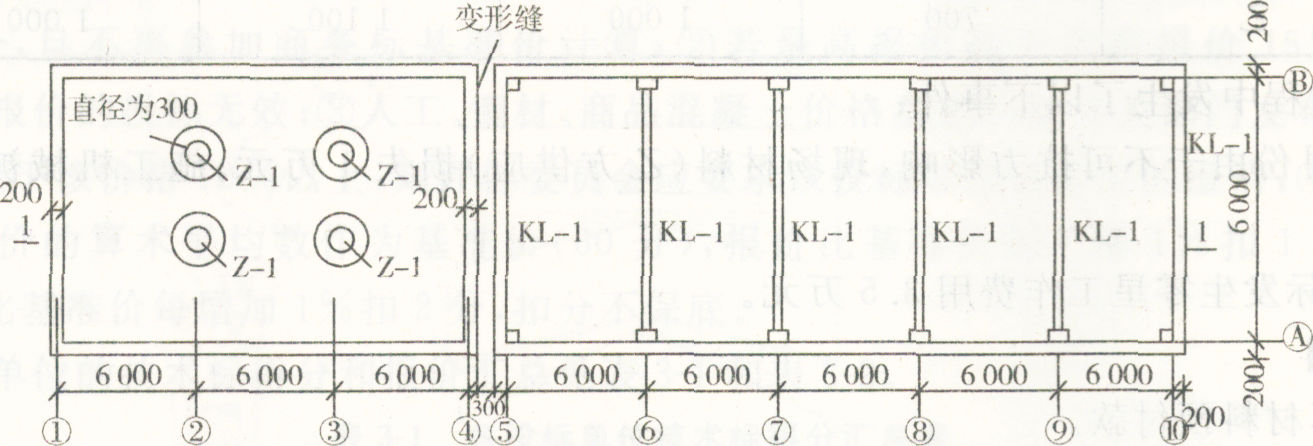
某单层工业厂房部分施工图如图6-I-1~6-I-3所示。单层厂房一部分采用无梁楼盖.另一部分采用纵向框架承重,由于两部分的沉降量不同,中间设置了宽度为300mm的变形缝。单层工业厂房层高为3.6m,墙体除注明者外均为200mm厚加气混凝土墙,轴线位于柱中。梁混凝土的保护厚度为25mm。梁箍筋弯钩长度每边长均为1Od。箍筋距离柱子50mm开始布置。(钢筋重量见表6-I-1)。现浇楼盖板的厚度为200mm。φ25的钢筋弯钩增加长度为0.1m,φ18的钢筋弯钩增加长度:为0.15m。柱子直径为300mm,柱帽顶部直径为900mm,柱帽高度为300mm。

图6-I-1某单层工业厂房平面图

图6-I-2某单层工业厂房1-J断面图

图6-I-3某单层工业厂房配筋图
表6-I-1钢筋重量表

【问题】
1.根据《建筑工程建筑面积计算规范》(GB/T50353-2013)的规定。计算单层工业厂房的建筑面积。
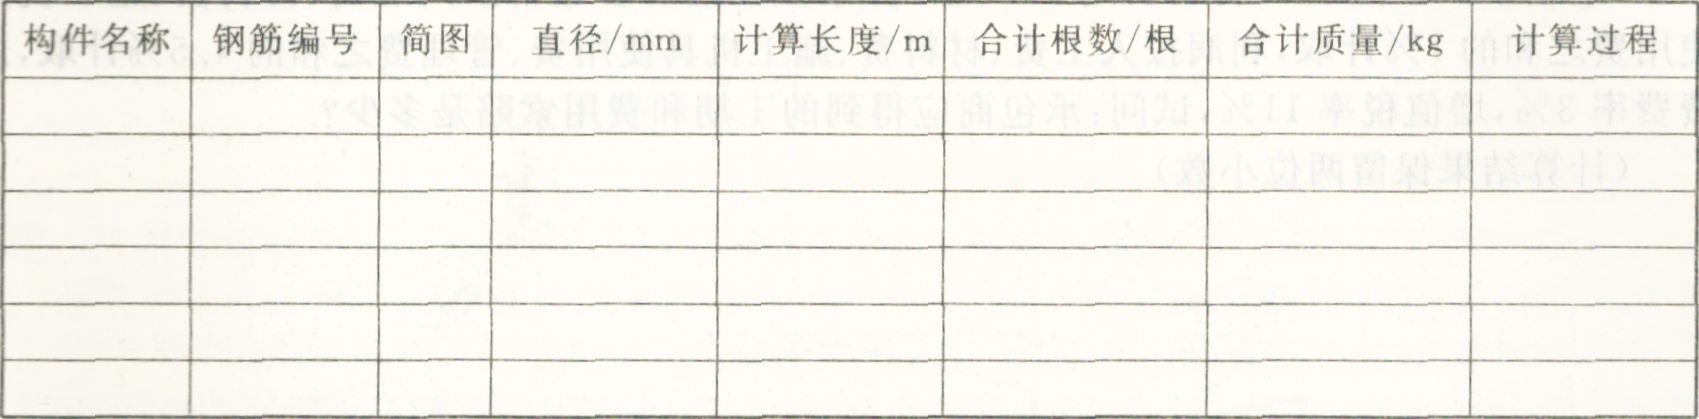
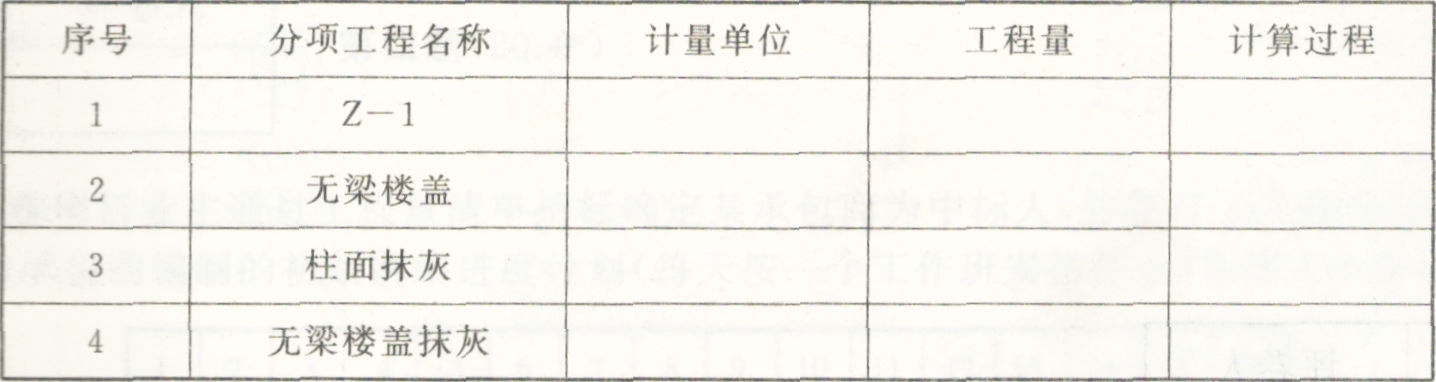
2.根据《房屋建筑与装饰工程工程量计算规范》(GB50854-2013)的丁程量计算规则,计算KL的钢筋工程量(每根梁钢筋的布置形式相同),将计算结果按要求填入“钢筋工程量计算表”(表6-I-2)。计算分部分项工程量,将计算过程、计量单位及计算结果按要求填入“分部分项工程量计算表”(表6-I-3)。
(计算结果均保留两位小数)
表6-I-2钢筋工程量计算表

表6-I-3分部分项工程量计算表

Ⅱ.管道和设备工程
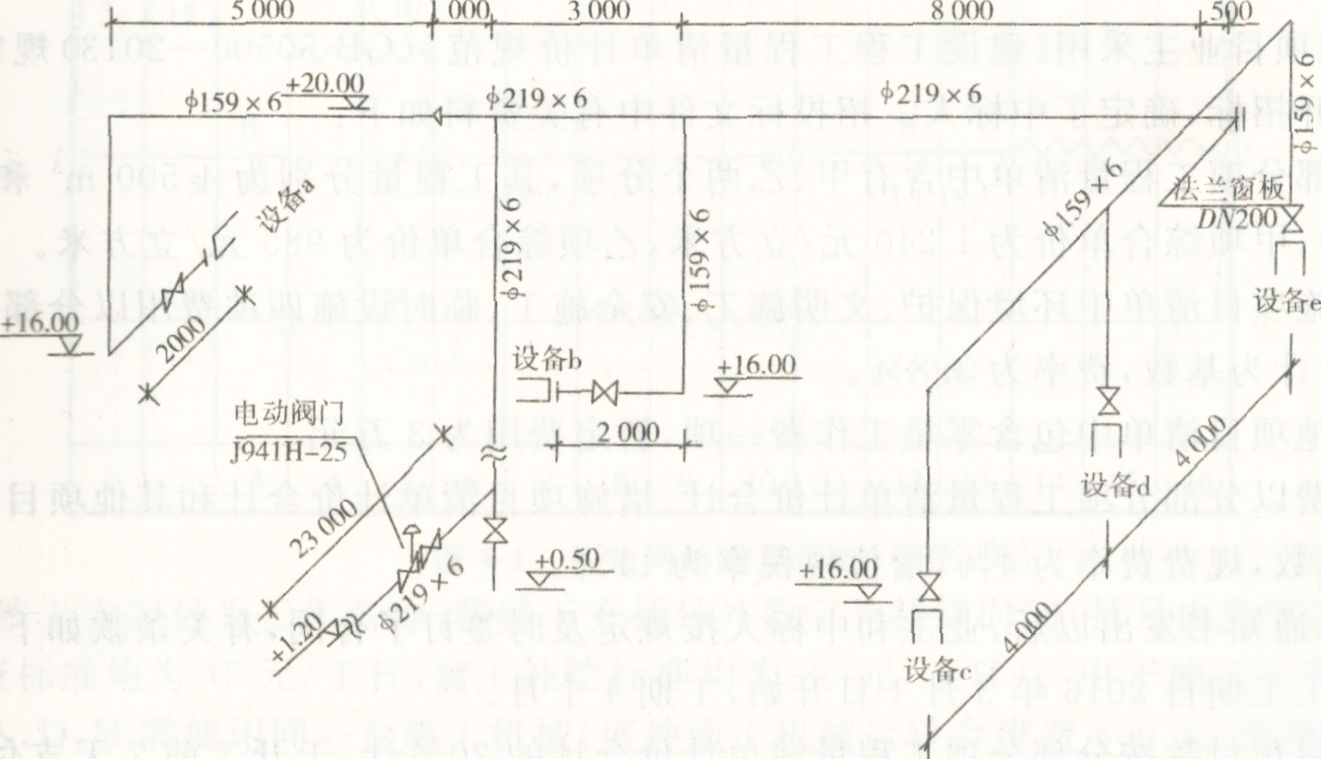
某一化工生产装置中部分热交换工艺管道系统,如图6-Ⅱ-1所示.

图6-Ⅱ-1热交换装置部分管道系统图
设计说明:
(1)某一化工厂生产装置中的部分热交换工艺管道系统如图所示,图中标注尺寸标高以m计,其他均以mm计。该管道系统工作压力为2.0MPa。
(2)管道采用20号碳钢无缝钢管,管件:弯头采用成品冲压弯头,三通、四通现场挖眼连接,异径管现场摔制。
(3)阀门、法兰:所有法兰为碳钢对焊法兰;阀门型号除图中说明外,均为J41H-25,采用对焊法兰连接;系统连接全部为电弧焊。
(4)管道支架为普通支架,其中:φ219×6管支架共12处,每处25kg,φ159×6管支架共10处,每处20kg。支架手工除锈后刷防锈漆、调和漆两遍。
(5)管道安装完毕作水压试验,对管道焊口按50%的比例作超声波探伤,其焊口总数为:φ219×6管道焊口12个、φ159×6管道焊口24个。
(6)管道安装就位后,所有管道外壁手工除锈后均刷防锈漆两遍,采用岩棉管壳(厚度为60mm)作绝热层,外包铝箔保护层。
【问题】
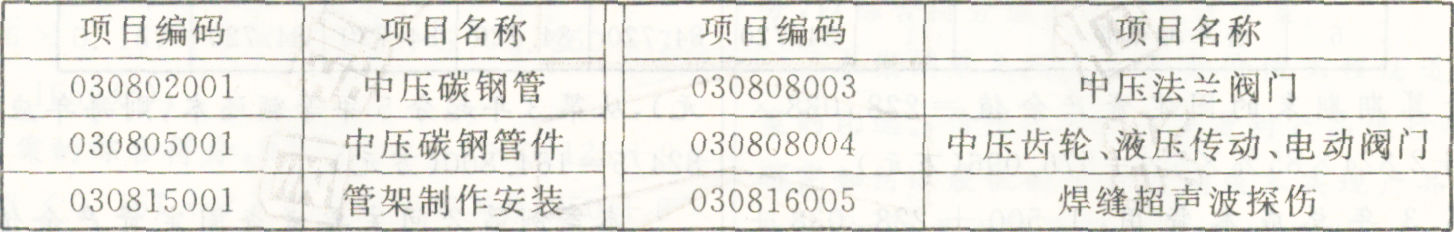
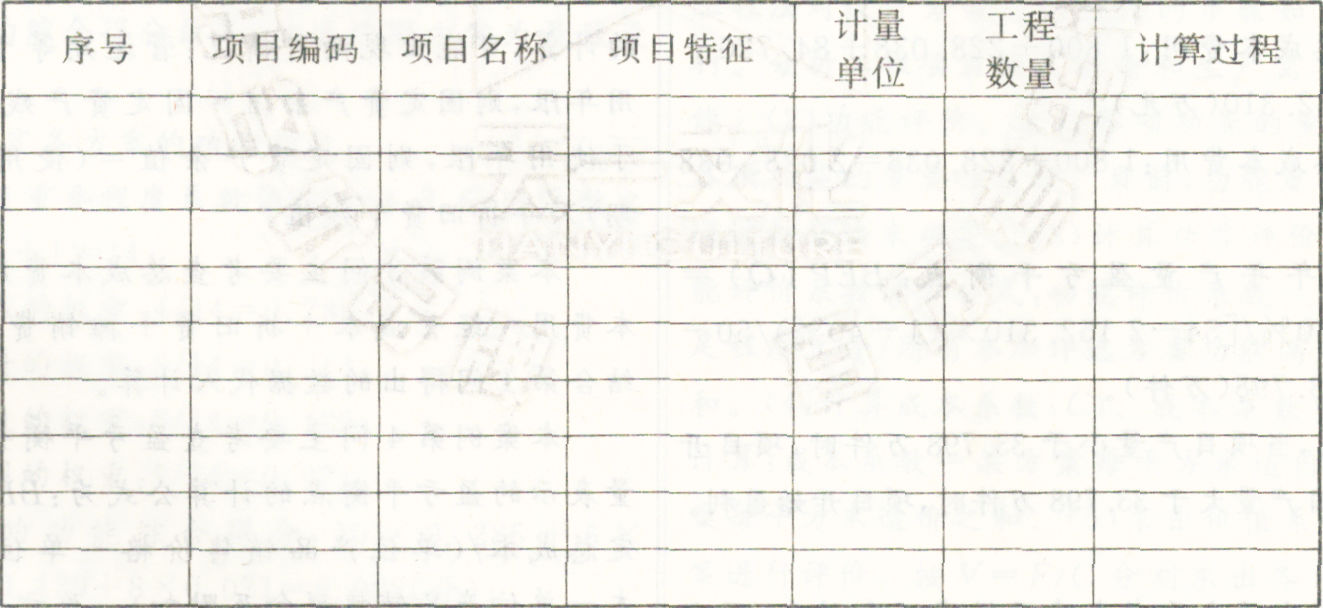
1.根据图6-Ⅱ-1所示内容和《通用安装工程工程量清单计算规范》(GB50856-2013)的规定以及分部分项工程量清单的统一项目编码(见表6-Ⅱ-1),编制“分部分项工程量清单”(不含法兰有关分项),并将计算过程及结果填人表6-Ⅱ-2。
表6-Ⅱ-1   分项工程名称与统一编码

表6-Ⅱ-2  分部分项工程量清单

2.φ219×6碳钢管道工程的相关定额见表6-Ⅱ-3。该工程的人工单价为80元/工日,企业管理费和利润分别是人工费的85%和33%。完成碳钢管φ219×6(单重62.54kg/m)综合单价分析。并填写表6-Ⅱ-4“综合单价分析表”。
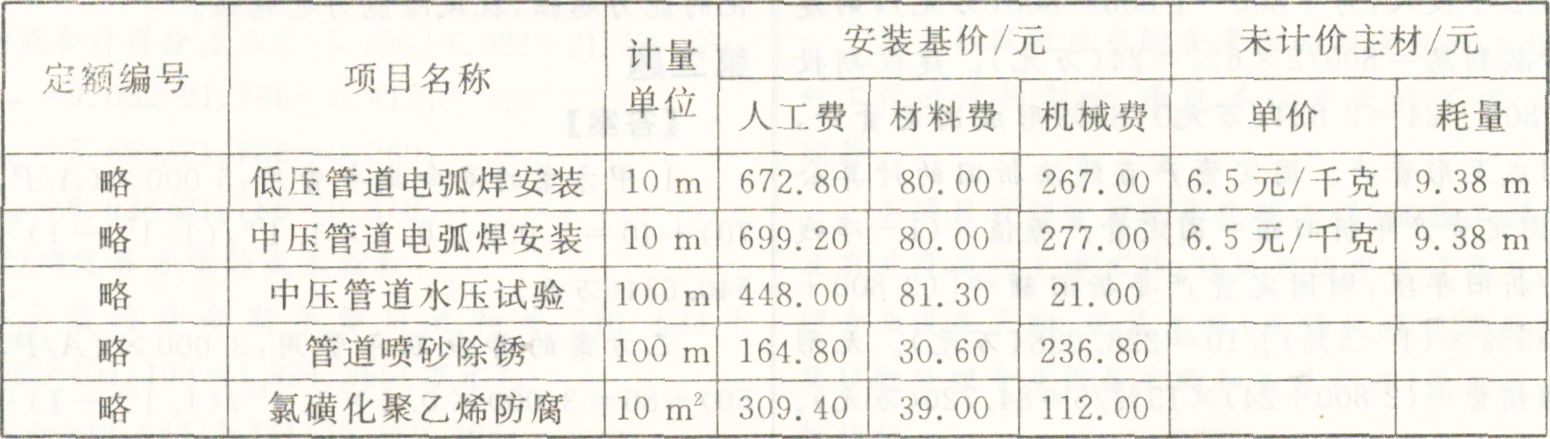
表6-Ⅱ-3   φ219×6碳钢管道工程的相关定额

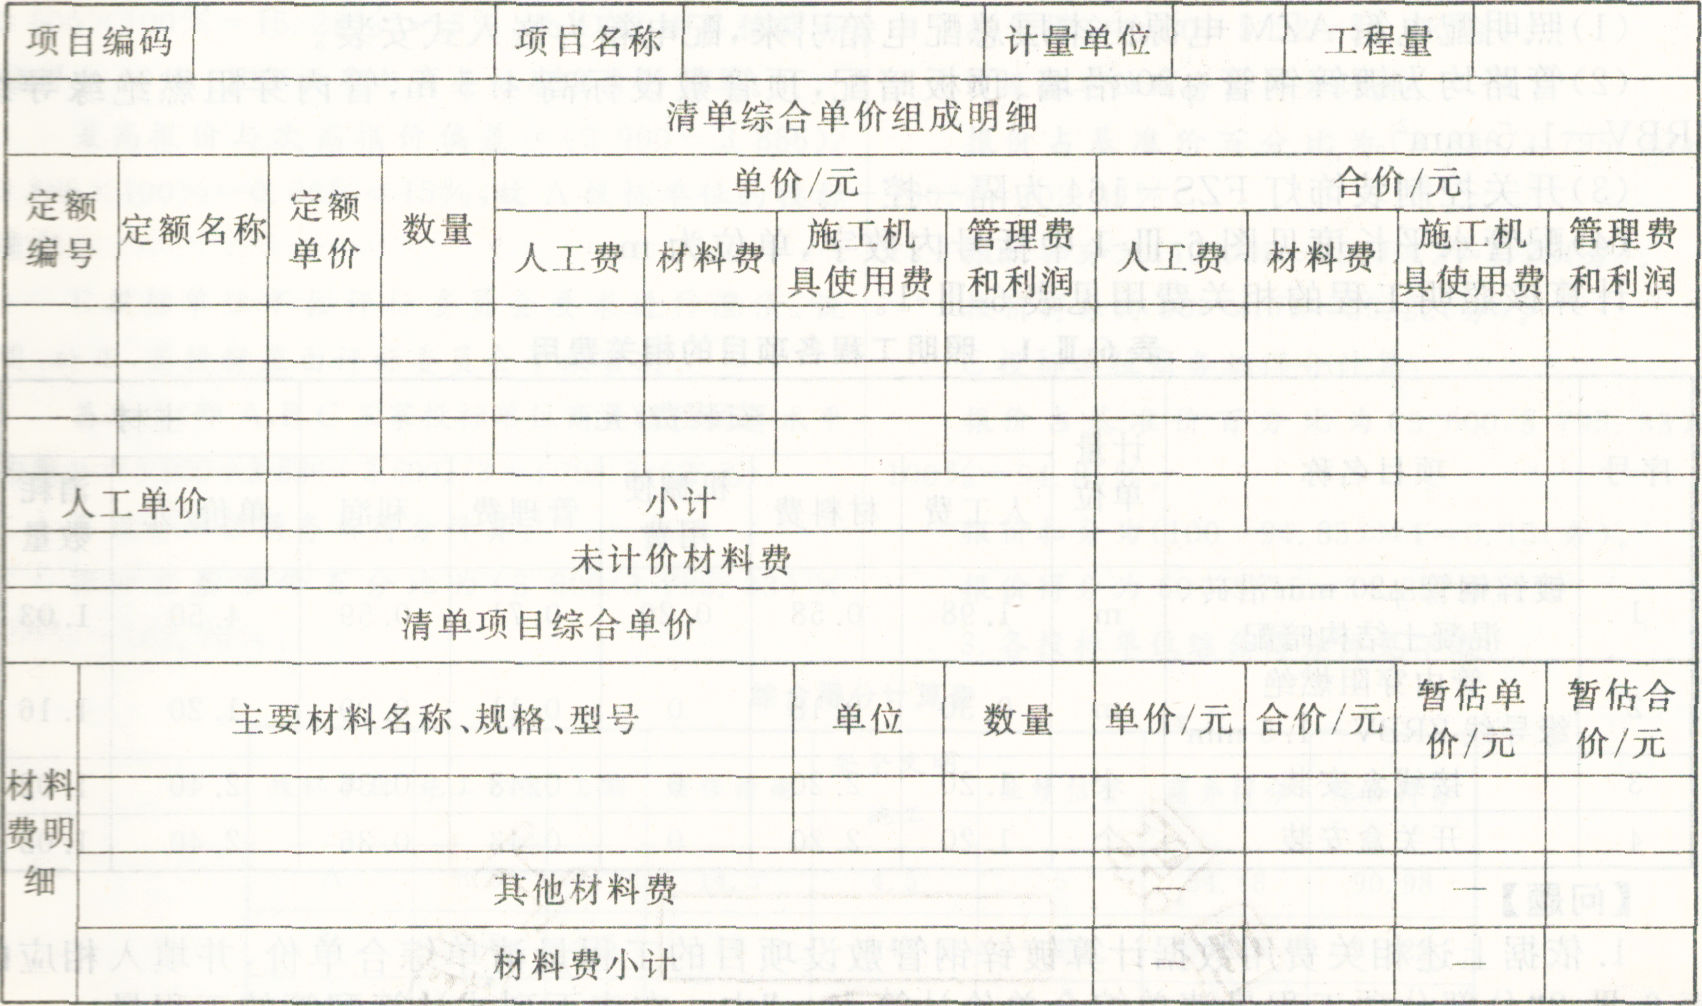
表6-Ⅱ-4   综合单价分析表

Ⅲ.电气和自动化控制工程
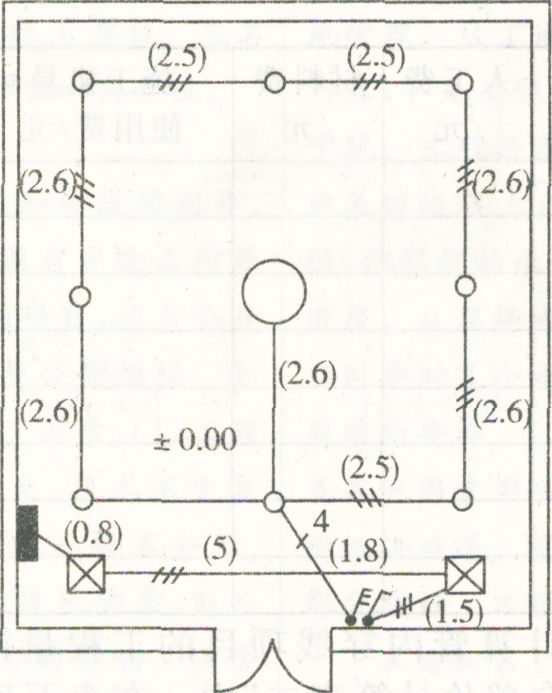
某贵宾室照明系统中一回路如图6-Ⅲ-1所示。

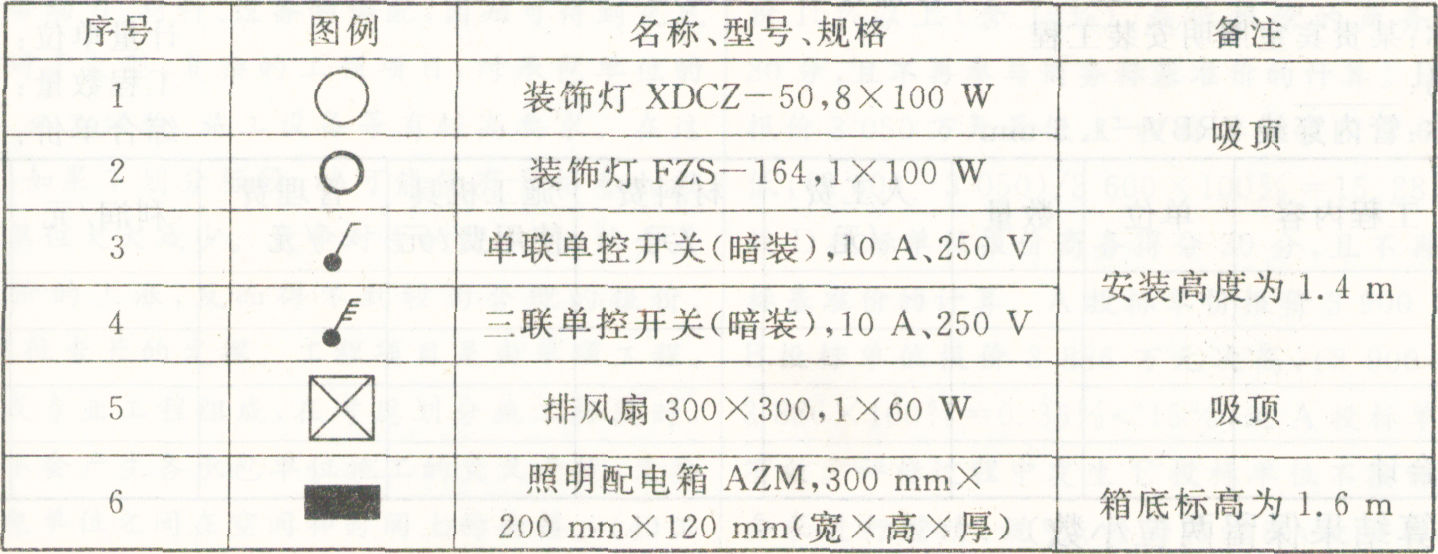
图6-Ⅲ-1  贵宾室照明平面图

说明:
(1)照明配电箱AZM电源由本层总配电箱引来,配电箱为嵌入式安装。
(2)管路均为镀锌钢管φ20沿墙、顶板暗配,顶管敷设标高4.5m,管内穿阻燃绝缘导线ZRBV-1.5mm2。
(3)开关控制装饰灯FZS-164为隔一控一。
(4)配管水平长度见图6-Ⅲ-1中括号内数字,单位为m。
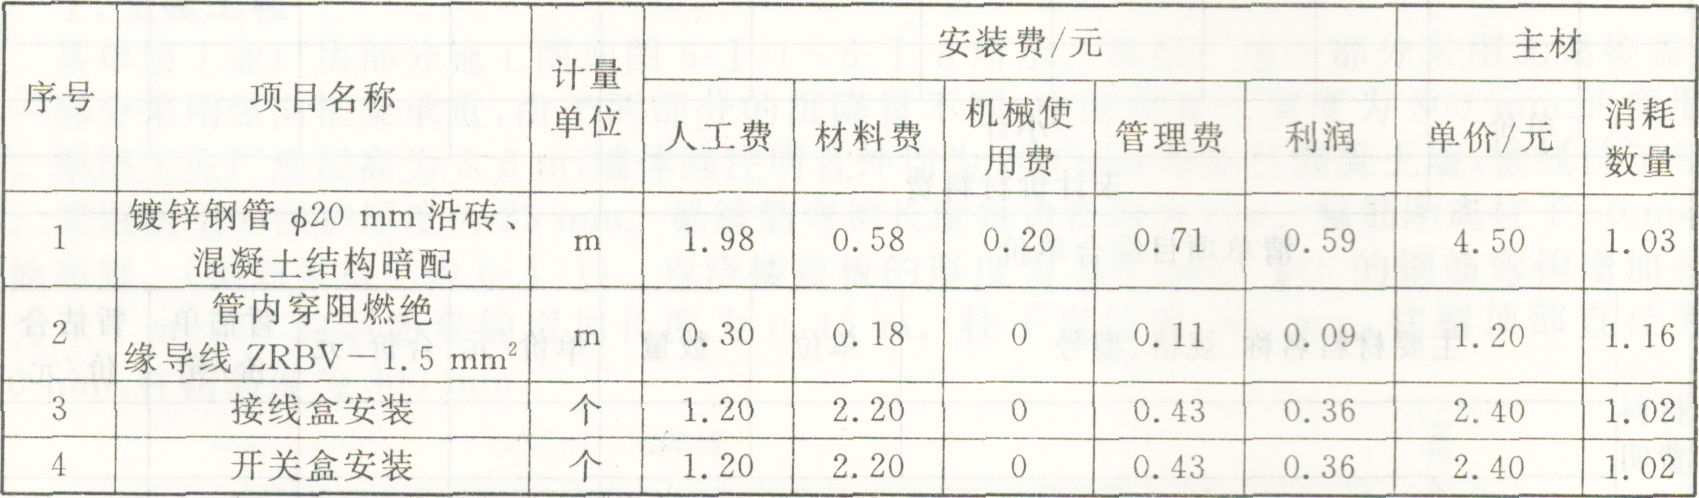
计算该照明工程的相关费用见表6-Ⅲ-1。
表6-Ⅲ-1  照明工程各顶目的相关费用

【问题】
1.依据上述相关费用数据计算镀锌钢管敷设项目的工程量清单综合单价,并填人相应的表6-Ⅲ-2“分部分项工程量清单综合单价计算表一”中。在表下列式计算配管的工程量。
表6-Ⅲ-2分部分项工程量清单综合单价计算表一


2.依据上述相关费用数据计算管内穿线项目的工程量清单综合单价,并填入相应的表6-Ⅲ-3“分部分项工程量清单综合单价计算表二”中。在表下列式计算配线的工程量。
表6-Ⅲ-3   分部分项工程量清单综合单价计算表二


(计算结果保留两位小数)
3 某企业拟建一生产项目,建设期为2年,运营期为6年。设计年产40万台设备,每件含增值税售价117元(增值税税率17%)。运营期第1年达产60%,第2年达产90%,以后各年达产100%。其他基础数据见表1-1。
表1-1  基础数据表  单位:万元

其他说明如下:
(1)建设投资中有150万元为可抵扣固定资产进项税.有540万元形成无形资产,其余形成固定资产。固定资产使用年限为10年,期末残值率为5%,采用直线法折旧,固定资产余值在运营期末一次收回。无形资产在运营期内均匀摊入成本。建设期贷款年利率为6%(按年计息),还款方式为运营期前4年等额还本付息。
(2)流动资金中有200万元为自有资金(于运营期第1年投入),其余为贷款,流动资金贷款年利率为4%(按年计息),流动资金贷款本金在项目运营期末一次收回并偿还。
(3)当地政府考虑到本项目对当地经济起到了积极推动作用,在项目运营期第1年给予政府补贴收入500万元。
(4)维持运营投资按当期费用计入年度总成本。
(5)增值税附加税按增值税应纳税额的10%计算,所得税税率为25%。
【问题】
1.计算建设期利息、运营期年固定资产折旧费及余值和无形资产摊销费。
2.列式计算运营期各年需偿还的流动资金贷款本金和利息。
3.列式计算运营期第1年、第3年需偿还银行的贷款本金和利息。
4.列式计算运营期前3年企业每年向国家上缴的增值税及增值税附加税。
5.列式计算运营期第3年总成本费用(不含进项税)、所得税、息税前利润。
6.分别计算运营期第3年的利息备付率和偿债备付率,判断年度偿债能力。
(计算结果保留两位小数)
找试题 · 找答案 · 找资料 在线模考