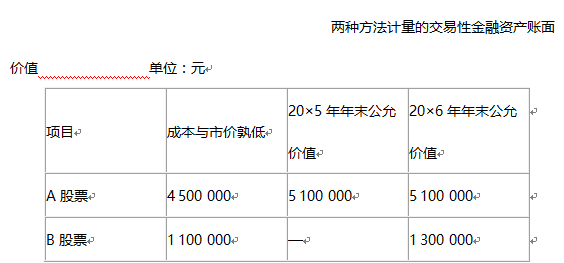
判断题 中级会计实务 题号 #4863559 本期发现的属于以前年度的非重要会计差错,不调整会计报表相关项目的期初数,但应调整发现当期与前期相同的相关项目。( ) 收起答案及解析 进入在线模考 参考答案 1 答案解析 你可能感兴趣的试题 1 长期股权投资后续计量时采用的成本法和权益法属于会计政策。( ) 查看解析 → 2 将以经营租赁方式租入的固定资产通过变更合同转为融资租赁固定资产,属于会计政策变更。( ) 查看解析 → 3 资料:甲公司20×5年、20×6年分别以4 500 000元和1 100 000元的价格从股票市场购入A.B两只以交易为目的的股票(假设不考虑购入股票发生的交易费用),市价一直高于购入成本。公司采用成本与市价孰低法对购入股票进行计量。公司从20×7年起对其以交易为目的购入的股票由成本与市价孰低改为公允价值计量,公司保存的会计资料比较齐备,可以通过会计资料追溯计算。假设所得税税率为25%,公司按净利润的10%提取法定盈余公积,按净利润的5%提取任意盈余公积。两种方法计量的交易性金融资产账面价值如下表所示: <1> 、计算20×7年上述会计政策变更的累积影响数。 <2> 、编制该公司20×5年和20×6年会计政策变更的相关会计分录。 <3> 、对20×7年上述会计政策变更报表项目的调整做出说明。 查看解析 →