简答题
财务成本管理
题号 #4867057
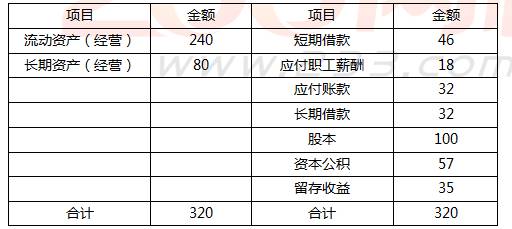
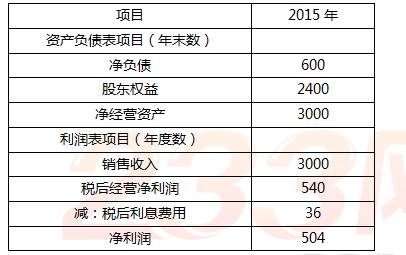
B公司是一家生产企业,其财务分析采用改进的管理用财务报表分析体系。该公司2015年改进的管理用财务报表相关数据如下:
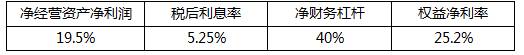
行业平均水平的相关数据如下:
要求:
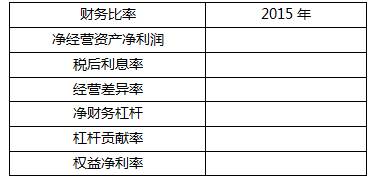
(1)假设B公司的资产负债表的年末金额可以代表全年平均水平,根据以上资料,计算有关数据并填入下面表格,不需写出计算过程。
(2)利用因素分析法,按照净经营资产净利率、税后利息率、净财务杠杆的顺序,定量分析2015年权益净利率各驱动因素相比行业平均水平对其影响程度(以百分数表示)。
参考答案
暂无
答案解析
(1)
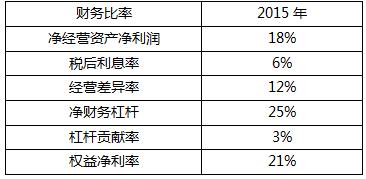
(2)行业平均水平权益净利率
= 19.5%+(19.5% -5.25%)× 40% =25.2% (1)
替换净经营资产净利率
= 18% +(18%-5.25%)×40% =23.1% (2)
替换净利息率= 18%+(18% -6%)× 40% =22.8% (3)
替换净财务杠杆= 18%+(18% -6%)× 25% =21% (4)
净经营资产净利率的影响=23.1% -25.2% = -2.1%
净利息率的影响=22.8%-23.1%=-0.3%
净财务杠杆的影响=21%-22.8%=-1.8%
(2)行业平均水平权益净利率
= 19.5%+(19.5% -5.25%)× 40% =25.2% (1)
替换净经营资产净利率
= 18% +(18%-5.25%)×40% =23.1% (2)
替换净利息率= 18%+(18% -6%)× 40% =22.8% (3)
替换净财务杠杆= 18%+(18% -6%)× 25% =21% (4)
净经营资产净利率的影响=23.1% -25.2% = -2.1%
净利息率的影响=22.8%-23.1%=-0.3%
净财务杠杆的影响=21%-22.8%=-1.8%