简答题
财务成本管理
题号 #4867062
2017年8月15日,甲公司股票价格为每股50元,以甲公司股票为标的的代号为甲49的看涨期权的收盘价格为每股5元,甲49表示此项看涨期权的行权价格为每股49元。截至2017年8月15日,看涨期权还有199天到期。甲公司股票收益的波动率预计为每年30%,资本市场的无风险利率为(有效)年利率7%。
要求:
(1)使用布莱克--斯科尔斯模型计算该项期权的价值(d1和d2的计算结果取两位小数,其他结果取四位小数,一年按365天计算)。
(2)如果你是一位投资经理并相信布莱克--斯科尔斯模型计算出的期权价值的可靠性,简要说明如何作出投资决策。
参考答案
暂无
答案解析
(1)执行价格的现值为PV(X)
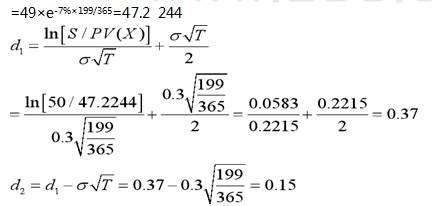
将以上参数代入布莱克——斯科尔斯公式中得到,
C=S×N(d1)-PV(X)×N(d2)
=50×0.6 443-47.2 244×0.5 596=5.79(元)
(2)由于该看涨期权的收盘价格为每股5元,小于计算得出的期权的价值5.79元,因此可以买入该项看涨期权。
将以上参数代入布莱克——斯科尔斯公式中得到,
C=S×N(d1)-PV(X)×N(d2)
=50×0.6 443-47.2 244×0.5 596=5.79(元)
(2)由于该看涨期权的收盘价格为每股5元,小于计算得出的期权的价值5.79元,因此可以买入该项看涨期权。