简答题
财务成本管理
题号 #4870537
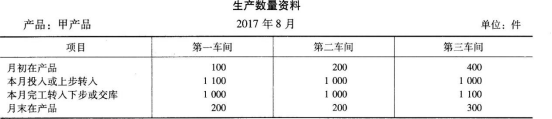
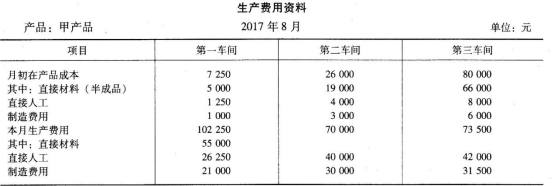
某工厂生产的甲产品需要经过第一、第二和第三个基本生产车间依次加工,第一车间完工产品为A半成品,完工后全部交第二车间继续加工;第二车间完工产品为B半成品,完工后全部交第三车间继续加工;第三车间完工产品为甲产品产成品。甲产品原材料在第一车间生产开始时一次投入,各车间的工资和费用发生比较均衡,月末在产品完工程度均为50%。本月有关成本计算资料如下:
(1)产量资料
(2)生产费用资料
要求:
(1)根据以上资料采用逐步结转分步法(综合结转方式)计算甲产品及其A半成品、B半成品成本(完工产品和月末在产品成本按约当产量法分配计算),登记产品成本明细账(填写以下各表)。
(2)对本月甲产成品总成本进行成本还原,按原始成本项目反映甲产成品总成本。
参考答案
暂无
答案解析
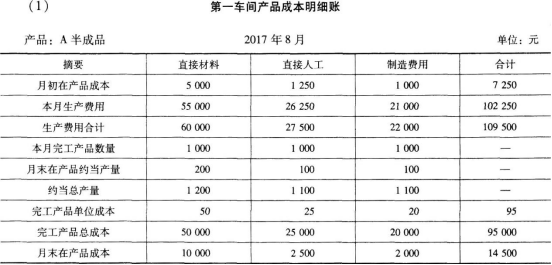
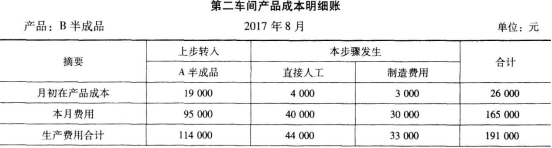
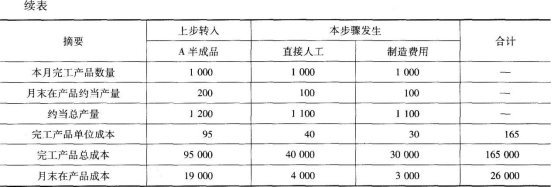
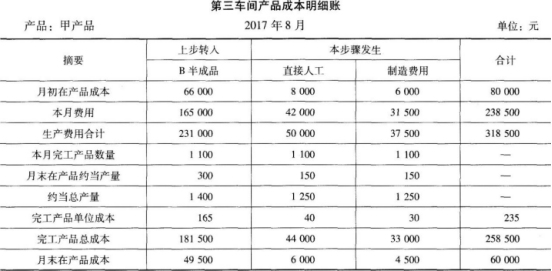
(2)第一步:对耗用的B半成品进行还原:
还原分配率=181500/165000=1.1
耗用的A半成品成本=95000×1.1=104500(元)
耗用第二车间直接人工成本=40000×1.1=44000(元)
耗用第二车间制造费用=30000×1.1=33000(元)
第二步:对耗用的A半成品进行还原:
还原分配率=104500/95000=1.1
耗用的直接材料成本=50000×1.1=55000(元)
耗用的第一车间直接人工成本=25000×1.1=27500(元)
耗用的第一车间制造费用=20000×1.1=22000(元)
第三步:还原后产成品总成本的构成:
直接材料成本=55000(元)
直接人工成本=27500+44000+44000=115500(元)
制造费用=22000+33000+33000=88000(元)
产成品总成本=55000+115500+88000=258500(元)
你可能感兴趣的试题
1
某企业生产中使用的A标准件既可自制也可外购。若自制,单位成本为6元,每次生产准备成本500元,每次生产准备时间需要2天,每日产量40件;若外购,购入价格是单位自制成本的1.5倍,从发出订单到货物到达需要3天时间,一次订货成本20元。A标准件全年共需耗用7200件,储存变动成本为标准件价值的10%,假设一年有360天,设单位缺货成本为10元。
企业生产每日需要的零件数量为:
要求:
(1)若不考虑缺货的影响,判断企业应自制还是外购A标准件?
(2)确定企业当库存零件水平为多少时应进行生产准备。
(3)企业平均存货占用资金为多少?
企业生产每日需要的零件数量为:
|
需要量 |
18 |
19 |
20 |
21 |
22 |
|
概率 |
0.15 |
0.2 |
0.3 |
0.2 |
0.15 |
(1)若不考虑缺货的影响,判断企业应自制还是外购A标准件?
(2)确定企业当库存零件水平为多少时应进行生产准备。
(3)企业平均存货占用资金为多少?
2
A公司是一家生产企业,2015年度的管理用报表部分数据如下:
A公司没有优先股,目前发行在外的普通股为500万股,2016年初的每股价格为4元。
该公司税适用的所得税税率为25%,加权平均资本成本为10%。A公司正在进行企业价值评估,预计净经营资产、税后经营利润的增长率2016年和2017年为8%,从2018年开始稳定在5%。
要求:
(1)预计2016年、2017年、2018年的实体现金流量;
(2)计算该公司的每股股权价值并判断2016年年初的股价被高估还是被低估。
|
项目 |
金额(万元) |
|
经营流动资产 |
995 |
|
经营流动负债 |
560 |
|
经营长期资产 |
1990 |
|
经营长期负债 |
85 |
|
金融资产 |
15 |
|
金融负债 |
1255 |
|
税后经营利润 |
270 |
该公司税适用的所得税税率为25%,加权平均资本成本为10%。A公司正在进行企业价值评估,预计净经营资产、税后经营利润的增长率2016年和2017年为8%,从2018年开始稳定在5%。
要求:
(1)预计2016年、2017年、2018年的实体现金流量;
(2)计算该公司的每股股权价值并判断2016年年初的股价被高估还是被低估。
3
某高科技有限公司成功地生产和销售两种打印机,假设该公司两种产品的财务和成本数据如下:
续表
公司管理会计师划分了下列作业、间接成本集合及成本动因:
两种产品的实际作业量如下:
要求:
(1)采用传统(产量基础)成本计算制度,以直接人工工时为分配标准,确定两种产品的单位盈利能力。
(2)采用作业基础成本计算制度,确定两种产品的单位盈利能力。
|
品种 |
豪华型 |
普通型 |
|
产量(台) |
5000 |
15000 |
|
品种 |
豪华型 |
普通型 |
|
售价(元) |
4000 |
2000 |
|
单位直接材料和人工成本(元) |
2000 |
800 |
|
直接人工(小时) |
25000 |
75000 |
|
作业 |
间接成本集合 |
作业动因 |
|
调整 |
300万元 |
调整次数 |
|
机器运行 |
1625万元 |
机器小时 |
|
包装 |
75万元 |
包装单数量 |
|
合计 |
2000万元 |
|
|
作业动因 |
豪华型作业消耗 |
普通型作业消耗 |
合计 |
|
调整次数(次) |
200 |
100 |
300 |
|
机器小时(小时) |
55000 |
107500 |
162500 |
|
包装单数量(个) |
5000 |
10000 |
15000 |
(1)采用传统(产量基础)成本计算制度,以直接人工工时为分配标准,确定两种产品的单位盈利能力。
(2)采用作业基础成本计算制度,确定两种产品的单位盈利能力。