简答题
财务成本管理
题号 #4874027
甲公司是一家上市公司,主营保健品生产和销售。2017年7月1日,为对公司业绩进行评价,需估算其资本成本。相关资料如下:
(1)甲公司目前长期资本中有长期债券1万份,普通股600万股,没有其他长期债务和优先股。长期债券发行于2016年7月1日,期限5年,票面价值1000元,票面利率8%,每年6月30日和12月31日付息。公司目前长期债券每份市价935.33元,普通股每股市价10元。
(2)目前无风险利率6%,股票市场平均收益率11%,甲公司普通股贝塔系数1.4。
(3)甲公司的企业所得税税率25%。
要求:
(1)计算甲公司长期债券税前资本成本。
(2)用资本资产定价模型计算甲公司普通股资本成本。
(3)以公司目前的实际市场价值为权重,计算甲公司加权平均资本成本。
(4)在计算公司加权平均资本成本时,有哪几种权重计算方法?简要说明各种权重计算方法并比较优缺点。
参考答案
暂无
答案解析
(1)计算甲公司长期债券税前资本成本。
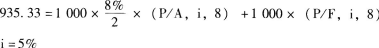
甲公司长期债券税前资本成本=(1+5%)---2-1=10.25%
(2)用资本资产定价模型计算甲公司普通股资本成本。
甲公司普通股资本成本=6%+1.4×(11%-6%)=13%
(3)以公司目前的实际市场价值为权重,计算甲公司加权平均资本成本。
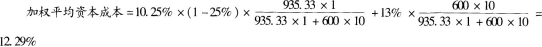
(答案在12.28%~12.30%之间,均正确)
(4)在计算公司加权平均资本成本时,有哪几种权重计算方法?简要说明各种权重计算方法并比较优缺点。
在计算公司加权平均资本成本时,有三种权重计算方法,即账面价值权重、实际市场价值权重和目标资本结构权重。账面价值权重是根据企业资产负债表上显示的会计账面价值来衡量每种资本的比例。优点:资产负债表提供了负债和权益的金额,计算方便。缺点:账面结构反映的是历史结构,不一定符合未来的状态;账面价值会歪曲资本成本,因为账面价值与市场价值有极大的差异。市场价值权重是根据当前负债和权益的市场价格衡量每种资本的比例。优点:负债和权益能反映企业的现实情况。缺点:由于负债和权益的市场价格不断变动,计算出的加权平均资本成本也是经常变化的。目标资本结构权重是按市场价值计算的目标资本结构衡量每种资本的比例。优点:目标资本结构代表未来筹资结构的最佳估计;这种权重可以选用平均市场价格,回避证券市场价格频繁变动的不便。
甲公司长期债券税前资本成本=(1+5%)---2-1=10.25%
(2)用资本资产定价模型计算甲公司普通股资本成本。
甲公司普通股资本成本=6%+1.4×(11%-6%)=13%
(3)以公司目前的实际市场价值为权重,计算甲公司加权平均资本成本。
(答案在12.28%~12.30%之间,均正确)
(4)在计算公司加权平均资本成本时,有哪几种权重计算方法?简要说明各种权重计算方法并比较优缺点。
在计算公司加权平均资本成本时,有三种权重计算方法,即账面价值权重、实际市场价值权重和目标资本结构权重。账面价值权重是根据企业资产负债表上显示的会计账面价值来衡量每种资本的比例。优点:资产负债表提供了负债和权益的金额,计算方便。缺点:账面结构反映的是历史结构,不一定符合未来的状态;账面价值会歪曲资本成本,因为账面价值与市场价值有极大的差异。市场价值权重是根据当前负债和权益的市场价格衡量每种资本的比例。优点:负债和权益能反映企业的现实情况。缺点:由于负债和权益的市场价格不断变动,计算出的加权平均资本成本也是经常变化的。目标资本结构权重是按市场价值计算的目标资本结构衡量每种资本的比例。优点:目标资本结构代表未来筹资结构的最佳估计;这种权重可以选用平均市场价格,回避证券市场价格频繁变动的不便。
你可能感兴趣的试题
1
甲公司是一家新型建筑材料生产企业,为做好2017年财务计划,拟进行财务报表分析和预测。相关资料如下:
(1)甲公司2016年主要财务数据:
单位:万元
(2)公司没有优先股且没有外部股权融资计划,股东权益变动均来自留存收益。公司采用固定股利支付率政策,股利支付率60%。
(3)销售部门预测2017年公司营业收入增长率10%。
(4)甲公司的企业所得税税率25%。
要求:
(1)假设2017年甲公司除长期借款外所有资产和负债与营业收入保持2016年的百分比关系,所有成本费用与营业收入的占比关系维持2016年水平,用销售百分比法初步测算公司2017年融资总需求和外部融资需求。
(2)假设2017年甲公司除货币资金、长期借款外所有资产和负债与营业收入保持2016年的百分比关系,除财务费用和所得税费用外所有成本费用与营业收入的占比关系维持2016年水平,2017年新增财务费用按新增长期借款期初借入计算,所得税费用按当年利润总额计算。为满足资金需求,甲公司根据要求(1)的初步测算结果,以百万元为单位向银行申请贷款,贷款利率8%,贷款金额超出融资需求的部分计人货币资金。预测公司2017年末资产负债表和2017年度利润表(结果填人下方表格中,不用列出计算过程)。
单位:万元
甲公司是一家新型建筑材料生产企业,为做好2017年财务计划,拟进行财务报表分析和预测。相关资料如下:
(1)甲公司2016年主要财务数据:
单位:万元
|
资产负债表项目 |
2016年末 |
|
货币资金 |
600 |
|
应收账款 |
1600 |
|
存货 |
1500 |
|
固定资产 |
8300 |
|
资产总计 |
12000 |
|
应付账款 |
1000 |
|
其他流动负债 |
2000 |
|
长期借款 |
3000 |
|
股东权益 |
6000 |
|
负债及股东权益总计 |
12000 |
|
利润表项目 |
2016年度 |
|
营业收入 |
16000 |
|
减:营业成本 |
10000 |
|
税金及附加 |
560 |
|
销售费用 |
1000 |
|
管理费用 |
2000 |
|
财务费用 |
240 |
|
利润总额 |
2200 |
|
减:所得税费用 |
550 |
|
净利润 |
1650 |
(3)销售部门预测2017年公司营业收入增长率10%。
(4)甲公司的企业所得税税率25%。
要求:
(1)假设2017年甲公司除长期借款外所有资产和负债与营业收入保持2016年的百分比关系,所有成本费用与营业收入的占比关系维持2016年水平,用销售百分比法初步测算公司2017年融资总需求和外部融资需求。
(2)假设2017年甲公司除货币资金、长期借款外所有资产和负债与营业收入保持2016年的百分比关系,除财务费用和所得税费用外所有成本费用与营业收入的占比关系维持2016年水平,2017年新增财务费用按新增长期借款期初借入计算,所得税费用按当年利润总额计算。为满足资金需求,甲公司根据要求(1)的初步测算结果,以百万元为单位向银行申请贷款,贷款利率8%,贷款金额超出融资需求的部分计人货币资金。预测公司2017年末资产负债表和2017年度利润表(结果填人下方表格中,不用列出计算过程)。
单位:万元
|
资产负债表项目 |
2017年末 |
|
货币资金 |
|
|
应收账款 |
|
|
存货 |
|
|
固定资产 |
|
|
资产总计 |
|
|
应付账款 |
|
|
其他流动负债 |
|
|
长期借款 |
|
|
股东权益 |
|
|
负债及股东权益总计 |
|
|
利润表项目 |
2017年度 |
|
营业收入 |
|
|
减:营业成本 |
|
|
税金及附加 |
|
|
销售费用 |
|
|
管理费用 |
|
|
财务费用 |
|
|
利润总额 |
|
|
减:所得税费用 |
|
|
净利润 |
|
3
甲企业使用同种原料生产联产品A和B,采用平行结转分步法计算产品成本。产品生产分为两个步骤,第一步骤对原料进行预处理后,直接转移到第二步骤进行深加工,生产出A、B两种产品。原料只在第一步骤生产开工时一次性投放,两个步骤的直接人工和制造费用随加工进度陆续发生。第一步骤和第二步骤均采用约当产量法在产成品和在产品之间分配成本,月末留存在本步骤的实物在产品的完工程度分别为60%和50%。联产品成本按照可变现净值法进行分配,其中:A产品可直接出售,售价为8.58元/千克;B产品需继续加工,加工成本为0.336元/千克,售价为7.2元/千克。A、B两种产品的产量比例为6:5。
2017年9月相关成本核算资料如下: (1)本月产量资料(单位:千克)
(2)月初在产品成本(单位:元)
(3)本月发生成本(单位:元)
要求:
(1)编制各步骤产品成本计算单以及产品成本汇总计算单(结果填入下方表格中,不用列出计算过程)。
第一步骤成本计算单
2017年9月单位:元
第二步骤成本计算单
2017年9月单位:元
产品成本汇总计算单
2017年9月单位:元
(2)计算A、B产品的单位成本。
2017年9月相关成本核算资料如下: (1)本月产量资料(单位:千克)
|
|
月初留存在本步骤的 实物在产品 |
本月投产 |
合计 |
本月本步骤 完成的产品 |
月末留存在本步骤的 实物在产品 |
|
第一步骤 |
8000 |
92000 |
100000 |
90000 |
10000 |
|
第二步骤 |
7000 |
90000 |
97000 |
88000 |
9000 |
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
第一步骤 |
50000 |
8250 |
5000 |
63250 |
|
第二步骤 |
|
3350 |
3600 |
6950 |
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
第一步骤 |
313800 |
69000 |
41350 |
424150 |
|
第二步骤 |
|
79900 |
88900 |
168800 |
(1)编制各步骤产品成本计算单以及产品成本汇总计算单(结果填入下方表格中,不用列出计算过程)。
第一步骤成本计算单
2017年9月单位:元
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
本月生产成本 |
|
|
|
|
|
合计 |
|
|
|
|
|
分配率 |
|
|
|
|
|
产成品成本中本步骤份额 |
|
|
|
|
|
月末在产品 |
|
|
|
|
2017年9月单位:元
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
本月生产成本 |
|
|
|
|
|
合计 |
|
|
|
|
|
分配率 |
|
|
|
|
|
产成品成本中本步骤份额 |
|
|
|
|
|
月末在产品 |
|
|
|
|
2017年9月单位:元
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
第一步骤 |
|
|
|
|
|
第二步骤 |
|
|
|
|
|
合计 |
|
|
|
|