简答题
财务成本管理
题号 #4874029
甲公司是一家制造业企业,产品市场需求处于上升阶段。为增加产能,公司拟于2018年初添置一台设备。有两种方案可供选择:
方案一:自行购置。预计设备购置成本1600万元。按税法规定,该设备按直线法计提折旧,折旧年限5年,净残值率5%。预计该设备使用4年,每年年末支付维护费用16万元,4年后变现价值400万元。
方案二:租赁。甲公司租用设备进行生产,租赁期4年,设备的维护费用由提供租赁服务的公司承担,租赁期内不得撤租,租赁期满时设备所有权不转让。租赁费总计1480万元,分4年偿付,每年年初支付370万元。甲公司的企业所得税税率为25%,税前有担保的借款利率为8%。
要求:
(1)计算方案一的初始投资额、每年折旧抵税额、每年维护费用税后净额、4年后设备变现税后净额,并计算考虑货币时间价值的平均年成本。
(2)判断租赁性质,计算方案二的考虑货币时间价值的平均年成本。
(3)比较方案一和方案二的平均年成本,判断甲公司应选择方案一还是方案二。
参考答案
暂无
答案解析
(1)计算方案一的初始投资额、每年折旧抵税额、每年维护费用税后净额、4年后设备变现税后净额,并计算考虑货币时间价值的平均年成本。
折现率=8%×(1-25%)=6%
初始投资额=1600(万元)
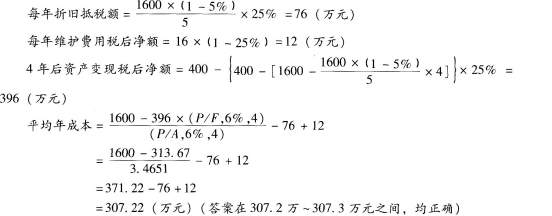
(2)判断租赁性质,计算方案二的考虑货币时间价值的平均年成本。
首先,判断租赁性质。
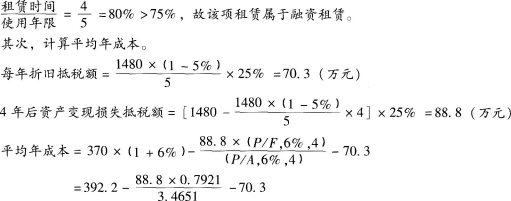
=392.2-20.3-70.3
=301.6(万元)(答案在301.5万~301.7万元之间,均正确)
(3)比较方案一和方案二的平均年成本,判断甲公司应选择方案一还是方案二。
方案二平均年成本(301.6万元)<方案一平均年成本(307.22万元),应选择方案二(租赁方案)。
折现率=8%×(1-25%)=6%
初始投资额=1600(万元)
(2)判断租赁性质,计算方案二的考虑货币时间价值的平均年成本。
首先,判断租赁性质。
=392.2-20.3-70.3
=301.6(万元)(答案在301.5万~301.7万元之间,均正确)
(3)比较方案一和方案二的平均年成本,判断甲公司应选择方案一还是方案二。
方案二平均年成本(301.6万元)<方案一平均年成本(307.22万元),应选择方案二(租赁方案)。
你可能感兴趣的试题
1
甲企业使用同种原料生产联产品A和B,采用平行结转分步法计算产品成本。产品生产分为两个步骤,第一步骤对原料进行预处理后,直接转移到第二步骤进行深加工,生产出A、B两种产品。原料只在第一步骤生产开工时一次性投放,两个步骤的直接人工和制造费用随加工进度陆续发生。第一步骤和第二步骤均采用约当产量法在产成品和在产品之间分配成本,月末留存在本步骤的实物在产品的完工程度分别为60%和50%。联产品成本按照可变现净值法进行分配,其中:A产品可直接出售,售价为8.58元/千克;B产品需继续加工,加工成本为0.336元/千克,售价为7.2元/千克。A、B两种产品的产量比例为6:5。
2017年9月相关成本核算资料如下: (1)本月产量资料(单位:千克)
(2)月初在产品成本(单位:元)
(3)本月发生成本(单位:元)
要求:
(1)编制各步骤产品成本计算单以及产品成本汇总计算单(结果填入下方表格中,不用列出计算过程)。
第一步骤成本计算单
2017年9月单位:元
第二步骤成本计算单
2017年9月单位:元
产品成本汇总计算单
2017年9月单位:元
(2)计算A、B产品的单位成本。
2017年9月相关成本核算资料如下: (1)本月产量资料(单位:千克)
|
|
月初留存在本步骤的 实物在产品 |
本月投产 |
合计 |
本月本步骤 完成的产品 |
月末留存在本步骤的 实物在产品 |
|
第一步骤 |
8000 |
92000 |
100000 |
90000 |
10000 |
|
第二步骤 |
7000 |
90000 |
97000 |
88000 |
9000 |
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
第一步骤 |
50000 |
8250 |
5000 |
63250 |
|
第二步骤 |
|
3350 |
3600 |
6950 |
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
第一步骤 |
313800 |
69000 |
41350 |
424150 |
|
第二步骤 |
|
79900 |
88900 |
168800 |
(1)编制各步骤产品成本计算单以及产品成本汇总计算单(结果填入下方表格中,不用列出计算过程)。
第一步骤成本计算单
2017年9月单位:元
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
本月生产成本 |
|
|
|
|
|
合计 |
|
|
|
|
|
分配率 |
|
|
|
|
|
产成品成本中本步骤份额 |
|
|
|
|
|
月末在产品 |
|
|
|
|
2017年9月单位:元
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
月初在产品成本 |
|
|
|
|
|
本月生产成本 |
|
|
|
|
|
合计 |
|
|
|
|
|
分配率 |
|
|
|
|
|
产成品成本中本步骤份额 |
|
|
|
|
|
月末在产品 |
|
|
|
|
2017年9月单位:元
|
|
直接材料 |
直接人工 |
制造费用 |
合计 |
|
第一步骤 |
|
|
|
|
|
第二步骤 |
|
|
|
|
|
合计 |
|
|
|
|
2
甲公司是一家蔗糖生产企业,每年12月份编制下一年的分季度现金预算。2017年末,预计2018年的相关资料如下:
(1)该公司只生产一种1千克装的白砂糖。由于作为原料的甘蔗供货有季节性,采购、生产只在第一、四季度进行,但销售全年发生。 (2)销售收入预计:第一季度1500万元,第二季度750万元,第三季度750万元,第四季度1 500万元。所有销售均为赊销。每季度赊销款的2/3当季收回,另外1/3下一季度收回。应收账款年初余额500万元,预计可在第一季度收回。
(3)原料采购预计:甘蔗全年原料采购预计支出800万元;第一季度预付原料采购款的50%,第四季度收储原料并支付剩余的50%尾款。
(4)付现费用预计:直接人工费用第一、四季度均为700万元;制造费用第一、四季度均为500万元;第二、三季度不进行生产,不发生直接人工和制造费用;销售和管理费用第一季度100万元、第二季度50万元、第三季度50万元、第四季度100万元。直接人工费用、制造费用、销售和管理费用,均于当季支付。全年所得税费用200万元,分4个季度预交,每季度支付50万元。
(5)公司计划在下半年安装两条新生产线,第三、四季度分别支付设备及安装款400万元、200万元。
(6)2017年末,公司有现金12万元,没有短期投资。为应对季节生产所需的大量资金,2017年末公司从银行借人短期借款255万元。除该短期借款外,公司没有其他负债。公司根据下季度现金净需求额外加10万元浮动额确定季末最低现金余额,如下季度现金净需求额为负,则最低现金余额为10万元。实有现金低于最低现金余额时,如果有短期投资,先变卖短期投资,仍不足时,再向银行借人短期借款;超过最低现金余额时,如果有短期借款,先偿还短期借款,仍有剩余时,再进行短期投资。借款、偿还借款、投资和收回投资,数额均为5万元的倍数,均在季度末发生。短期借款年利率为8%,每季度末付息一次;短期投资年报酬率为4%,每季度末结算一次。假设不考虑借款和投资的交易费用。
(7)为简化计算,假设2019年第一季度的预计销售收入、原料采购及付现费用与2018年第一季度相同。
要求:
根据上述资料,编制公司现金预算(结果填入下方表格中,不用列出计算过程)。
现金预算单位:万元
(1)该公司只生产一种1千克装的白砂糖。由于作为原料的甘蔗供货有季节性,采购、生产只在第一、四季度进行,但销售全年发生。 (2)销售收入预计:第一季度1500万元,第二季度750万元,第三季度750万元,第四季度1 500万元。所有销售均为赊销。每季度赊销款的2/3当季收回,另外1/3下一季度收回。应收账款年初余额500万元,预计可在第一季度收回。
(3)原料采购预计:甘蔗全年原料采购预计支出800万元;第一季度预付原料采购款的50%,第四季度收储原料并支付剩余的50%尾款。
(4)付现费用预计:直接人工费用第一、四季度均为700万元;制造费用第一、四季度均为500万元;第二、三季度不进行生产,不发生直接人工和制造费用;销售和管理费用第一季度100万元、第二季度50万元、第三季度50万元、第四季度100万元。直接人工费用、制造费用、销售和管理费用,均于当季支付。全年所得税费用200万元,分4个季度预交,每季度支付50万元。
(5)公司计划在下半年安装两条新生产线,第三、四季度分别支付设备及安装款400万元、200万元。
(6)2017年末,公司有现金12万元,没有短期投资。为应对季节生产所需的大量资金,2017年末公司从银行借人短期借款255万元。除该短期借款外,公司没有其他负债。公司根据下季度现金净需求额外加10万元浮动额确定季末最低现金余额,如下季度现金净需求额为负,则最低现金余额为10万元。实有现金低于最低现金余额时,如果有短期投资,先变卖短期投资,仍不足时,再向银行借人短期借款;超过最低现金余额时,如果有短期借款,先偿还短期借款,仍有剩余时,再进行短期投资。借款、偿还借款、投资和收回投资,数额均为5万元的倍数,均在季度末发生。短期借款年利率为8%,每季度末付息一次;短期投资年报酬率为4%,每季度末结算一次。假设不考虑借款和投资的交易费用。
(7)为简化计算,假设2019年第一季度的预计销售收入、原料采购及付现费用与2018年第一季度相同。
要求:
根据上述资料,编制公司现金预算(结果填入下方表格中,不用列出计算过程)。
现金预算单位:万元
|
季度 |
|
|
|
四 |
合计 |
|
期初现金余额 |
|
|
|
|
|
|
现金收入: |
|
|
|
|
|
|
本期销售本期收款 |
|
|
|
|
|
|
上期销售本期收款 |
|
|
|
|
|
|
现金收入合计 |
|
|
|
|
|
|
现金支出: |
|
|
|
|
|
|
原料采购 |
|
|
|
|
|
|
直接人工 |
|
|
|
|
|
|
制造费用 |
|
|
|
|
|
|
销售与管理费用 |
|
|
|
|
|
|
所得税费用 |
|
|
|
|
|
|
设备购置及安装 |
|
|
|
|
|
|
现金支出合计 |
|
|
|
|
|
|
向银行借款 |
|
|
|
|
|
|
归还银行借款 |
|
|
|
|
|
|
支付借款利息 |
|
|
|
|
|
|
短期投资 |
|
|
|
|
|
|
收回短期投资 |
|
|
|
|
|
|
获取投资报酬 |
|
|
|
|
|
|
期末现金余额 |
|
|
|
|
|