单选题
期货投资分析
题号 #4940428
某一股价为50元的股票的10个月期远期合约,假设对所有的到期日,无风险利率(连续复利)都是8%,且在3个月、6个月以及9个月后都会有0.75元/股的红利付出。该股票的远期价格为()元。
[参考公式: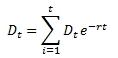 ,
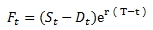 ]
参考答案
B
答案解析
第一步,先计算红利的折现值:
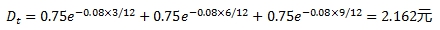
第二步,计算股票10个月期的远期价格:
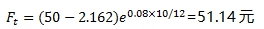
考点
定价分析
第二步,计算股票10个月期的远期价格:
考点
定价分析
你可能感兴趣的试题
A.11532984
A.11532984
A.11532984
A.11532984
A.3.63
B.104247
B.104247
B.104247
B.104247
B.4.06
C.10282020
C.10282020
C.10282020
C.10282020
C.3.76
D.10177746
D.10177746
D.10177746
D.10177746
D.3.76
A.常设借贷便利
A.常设借贷便利
A.高于
B.短期流动性调节工具
B.短期流动性调节工具
B.低于
C.回购
C.回购
C.等于
D.融资融券
D.融资融券
D.无法确定
A.1
A.CDS期限必须小于债券剩余期限
A.4.3063
A.20.51
B.-1
B.信用风险发生时,持有CDS的投资人将亏损
B.4.3073
B.21.51
C.0.5
C.CDS价格与利率风险正相关
C.4.3083
C.22.51
D.-0.5
D.信用利差越高,CDS价格越高
D.5.3083
D.22.51