简答题
财务成本管理
题号 #5000977
甲公司是一家动力电池生产企业,拟采用管理用财务报表进行财务分析。相关资料如下:
(1)甲公司 2018 年主要财务报表数据
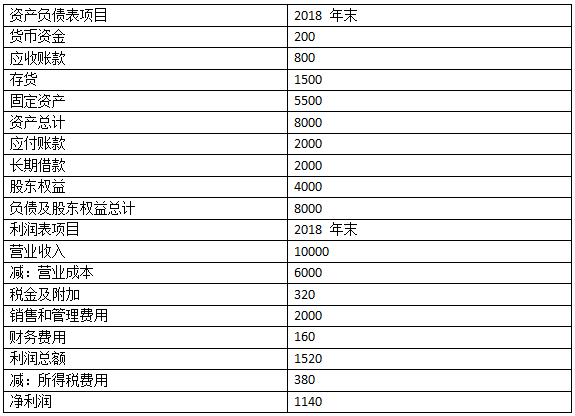
(2)甲公司货币资金全部为经营活动所需,财务费用全部为利息支出,甲公司的企业所得税税率 25%。
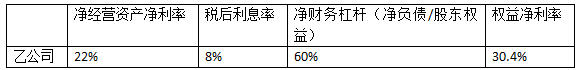
(3)乙公司是甲公司的竞争对手,2018 年相关财务比率如下:
要求:(1)编制甲公司 2018 年管理用财务报表(结果填入下方表格中,不用列出计算过程)。

(2)基于甲公司管理用财务报表,计算甲公司的净经营资产净利率,税后利息率,净财务杠杆和权益净利率。(注:资产负债表相关数据用年末数计算)
(3)计算甲公司与乙公司权益净利率的差异。并使用因素分析法,按照净经营资产净利率,税后利息率和净财务杠杆的顺序,对该差异进行定量分析。
参考答案
暂无
答案解析
(1)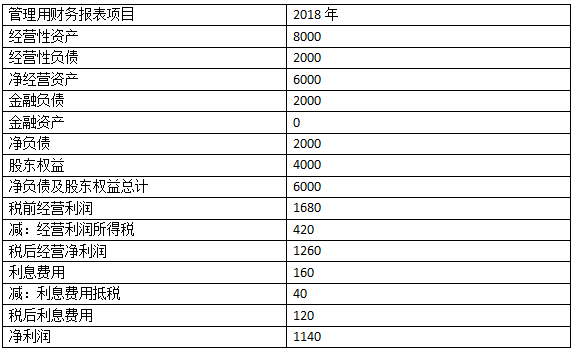
(2)净经营资产净利率=1260/6000=21%
税后利息率=120/2000=6%
净财务杠杆=2000/4000=50%
权益净利率=1140/4000=28.5%
(3)甲公司与乙公司权益净利率的差异=28.5%-30.4%=-1.9%
乙公司权益净利率=22%+(22%-8%)×60%=30.4% ①
替换净经营资产净利率:21%+(21%-8%)×60%=28.8% ②
替换税后利息率:21%+(21%-6%)×60%=30% ③
替换净财务杠杆:21%+(21%-6%)×50%=28.5% ④
净经营资产净利率变动的影响=②-①=28.8%-30.4%=-1.6%
税后利息率变动的影响=③-②=30%-28.8%=1.2%
净财务杠杆变动的影响=④-③=28.5%-30%=-1.5%
即净经营资产净利率降低导致权益净利率下降 1.6%,税后利息率降低导致权益净利率提高1.2%,净财务杠杆降低导致权益净利率下降 1.5%,综合导致权益净利率下降 1.9%。
(2)净经营资产净利率=1260/6000=21%
税后利息率=120/2000=6%
净财务杠杆=2000/4000=50%
权益净利率=1140/4000=28.5%
(3)甲公司与乙公司权益净利率的差异=28.5%-30.4%=-1.9%
乙公司权益净利率=22%+(22%-8%)×60%=30.4% ①
替换净经营资产净利率:21%+(21%-8%)×60%=28.8% ②
替换税后利息率:21%+(21%-6%)×60%=30% ③
替换净财务杠杆:21%+(21%-6%)×50%=28.5% ④
净经营资产净利率变动的影响=②-①=28.8%-30.4%=-1.6%
税后利息率变动的影响=③-②=30%-28.8%=1.2%
净财务杠杆变动的影响=④-③=28.5%-30%=-1.5%
即净经营资产净利率降低导致权益净利率下降 1.6%,税后利息率降低导致权益净利率提高1.2%,净财务杠杆降低导致权益净利率下降 1.5%,综合导致权益净利率下降 1.9%。
