不定项选择题
期货投资分析
题号 #5010684
根据以下材料,回答题
若沪深300指数为2500点,无风险年利率为4%,指数股息率为1%。
1个月后到期的沪深300股指期货理论价格是( )点。
参考答案
A
答案解析
在支付连续红利率的情况下,远期价格定价公式为: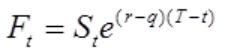 。将题中数据代入公式,则期货的理论价格为:
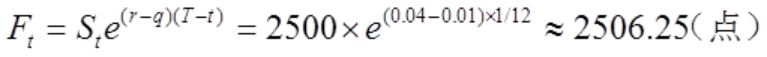
。将题中数据代入公式,则期货的理论价格为:你可能感兴趣的试题
A.螺纹钢生产企业进行卖出套保
A.螺纹钢生产企业进行卖出套保
A. [2498.82,2538.82]
B.螺纹钢消费企业进行买入套保
B.螺纹钢消费企业进行买入套保
B. [2455,2545]
C.螺纹钢的贸易商进行卖出套保
C.螺纹钢的贸易商进行卖出套保
C. [2486.25,2526.25]
D.螺纹钢的贸易商进行买入套保
D.螺纹钢的贸易商进行买入套保
D. [2505,2545]
A.12313
A. 0.46
A.12313
B.11003
B. 4.31
B.11003
C.10203
C. 8.38
C.10203
D.10006
D. 5.30
D.10006
3
根据以下材料,回答题
假设IBM股票(不支付红利)的市场价格为50美元/股,无风险利率为12%,股票的年波动率为10%。
若执行价格为50美元,则期限为1年的欧式看涨期权的理论价格为( )美元/股。
假设IBM股票(不支付红利)的市场价格为50美元/股,无风险利率为12%,股票的年波动率为10%。
若执行价格为50美元,则期限为1年的欧式看涨期权的理论价格为( )美元/股。
A. 5.92
A. 5.92
A. 5.92
A. 5.92
B. 5.95
B. 5.95
B. 5.95
B. 5.95
C. 5096
C. 5096
C. 5096
C. 5096
D. 5097
D. 5097
D. 5097
D. 5097