简答题
中级财务管理
题号 #5148014
某企业拟更新原设备,新旧设备的详细资料如下。
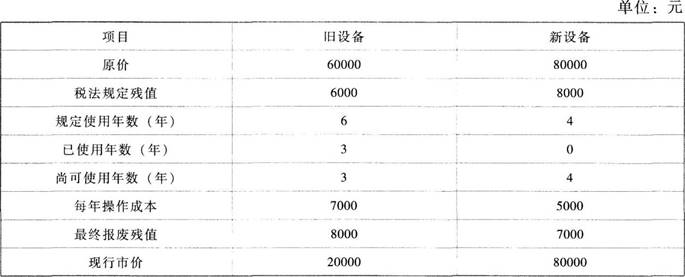
假设企业最低报酬率为10%,所得税税率为25%,按直线法计提折旧。
要求:
(1)计算继续使用旧设备的相关指标:
①旧设备的年折旧;②旧设备目前的账面净值;③旧设备目前的变现损益;④目前变现损失对所得税的影响;⑤继续使用旧设备的初始现金流量;⑥每年税后付现成本;⑦每年折旧抵税;⑧第3年年末残值变现净收益纳税;⑨未来1~2年的相关现金流量;⑩未来第3年的相关现金流量;⑪继续使用旧设备的净现值。
(2)若新设备的净现值为~72670.83元,比较新旧设备年金成本,判断是否应更新。
参考答案
暂无
答案解析
(1)①旧设备的年折旧=(60000-6000)/6=9000(元)
②旧设备目前的账面净值=60000-3×9000=33000(元)
③旧设备目前的变现损益=20000-33000=-13000(元)
④目前变现损失对所得税的影响=13000×25%=3250(元)
⑤继续使用旧设备的初始现金流量=-(20000+3250)=-23250(元)
⑥每年税后付现成本=7000×(1-25%)=5250(元)
⑦每年折旧抵税=9000×25%=2250(元)
⑧第3年年末残值变现收入=8000元
第3年年末残值变现净收益纳税=(8000-6000)×25%=500(元)
⑨未来第1~2年的相关现金流量=-5250+2250==3000(元)
⑩未来第3年的相关现金流量=-3000+8000-500=4500(元)
⑪继续使用旧设备的净现值=-23250=3000×(P/A,10%,2)+4500×(P/F,10%.3)=-23250-3000×1.7355+4500×0.7513=-25075.65(元)
(2)旧设备年金成本=25075.65/(P/A,10%.3)=25075.65÷2.4869=10083.1(元)
新设备年金成本=72670.83/(P/A,10%,4)=72670.83÷3.1699=22925.28(元)
二者比较,继续使用旧设备年金成本较低,因而不应更新。
②旧设备目前的账面净值=60000-3×9000=33000(元)
③旧设备目前的变现损益=20000-33000=-13000(元)
④目前变现损失对所得税的影响=13000×25%=3250(元)
⑤继续使用旧设备的初始现金流量=-(20000+3250)=-23250(元)
⑥每年税后付现成本=7000×(1-25%)=5250(元)
⑦每年折旧抵税=9000×25%=2250(元)
⑧第3年年末残值变现收入=8000元
第3年年末残值变现净收益纳税=(8000-6000)×25%=500(元)
⑨未来第1~2年的相关现金流量=-5250+2250==3000(元)
⑩未来第3年的相关现金流量=-3000+8000-500=4500(元)
⑪继续使用旧设备的净现值=-23250=3000×(P/A,10%,2)+4500×(P/F,10%.3)=-23250-3000×1.7355+4500×0.7513=-25075.65(元)
(2)旧设备年金成本=25075.65/(P/A,10%.3)=25075.65÷2.4869=10083.1(元)
新设备年金成本=72670.83/(P/A,10%,4)=72670.83÷3.1699=22925.28(元)
二者比较,继续使用旧设备年金成本较低,因而不应更新。