简答题
财务成本管理
题号 #5183641
E公司是一家民营医药企业,专门从事药品的研发、生产和销售。公司自主研发并申请发明专利的BJ注射液自上市后销量快速增长,目前生产已达到满负荷状态。E公司正在研究是否扩充BJ注射液的生产能力,有关资料如下:
BJ注射液目前的生产能力为400万支/年。E公司经过市场分析认为,BJ注射液具有广阔的市场空间,拟将其生产能力提高到1200万支/年。由于公司目前没有可用的厂房和土地用来增加新的生产线,只能拆除当前生产线,新建一条生产能力为1200万支/年的生产线。
当前的BJ注射液生产线于2015年年初投产使用,现已使用2年半,目前的变现价值为1127万元。生产线的原值为1800万元,税法规定的折旧年限为10年,残值率为5%,按照直线法计提折旧。公司建造该条生产线时计划使用10年,项目结束时的变现价值预计为115万元。新建生产线的预计支出为5000万元,税法规定的折旧年限为10年,残值率为5%,按照直线法计提折旧。新生产线计划使用7年,项目结束时的变现价值预计为1200万元。
BJ注射液目前的年销售量为400万支,销售价格为每支10元,单位变动成本为每支6元,每年的固定付现营业费用为100万元。扩建完成后,第1年的销量预计为700万支,第2年的销量预计为1000万支,第3年的销量预计为1200万支,以后每年稳定在1200万支。由于产品质量稳定、市场需求巨大,扩产不会对产品的销售价格、单位变动成本产生影响。扩产后,每年的付现固定成本将增加到220万元。
项目扩建需用半年时间,停产期间预计减少200万支BJ注射液的生产和销售,付现固定成本照常发生。
生产BJ注射液需要的营运资本随销售额的变化而变化,预计为销售额的10%。扩建项目预计能在2017年年末完成并投入使用。为简化计算,假设扩建项目的初始现金流量均发生在2017年年末(零时点),营业现金毛流量均发生在以后各年年末,垫支的营运资本在各年年初投入,在项目结束时全部收回。
E公司目前的资本结构(负债/权益)为1/1,税前债务成本为9%,β权益为1.5,当前市场的无风险报酬率为6.25%,权益市场的平均风险溢价为6%。公司拟采用目前的资本结构为扩建项目筹资,税前债务成本仍维持9%不变。E公司适用的企业所得税税率为25%。
要求:
(1)计算公司当前的加权平均资本成本。公司能否使用当前的加权平均资本成本作为扩建项目的折现率?请说明原因。
(2)计算扩建项目的初始现金流量(零时点的增量现金净流量)、第1~7年的增量现金净流量、扩建项目的净现值(计算过程和结果填入下列表格中),判断扩建项目是否可行并说明原因。
(3)计算扩建项目的静态回收期。如果类似项目的静态回收期通常为3年,E公司是否应当采纳该扩建项目?请说明原因。
参考答案
暂无
答案解析
(1)当前的权益资本成本=无风险报酬率+β权益×市场风险溢价=6.25%+1.5×6%=15.25%
当前的加权平均资本成本=9%×(1-25%)×50%+15.25%×50%=11%
使用公司当前的加权平均资本成本作为项目的资本成本,应同时具备两个条件:一是项目的经营风险与企业当前资产的平均经营风险相同;二是公司继续采用相同的资本结构为新项目筹资。由于扩建项目是现有产品生产规模的扩张,项目的经营风险与当前资产的平均经营风险相同,等风险假设成立。公司拟继续采用相同的资本结构为扩建项目筹资,资本结构不变假设也成立,因此可以使用当前的加权平均资本成本作为扩建项目的折现率。
(2)
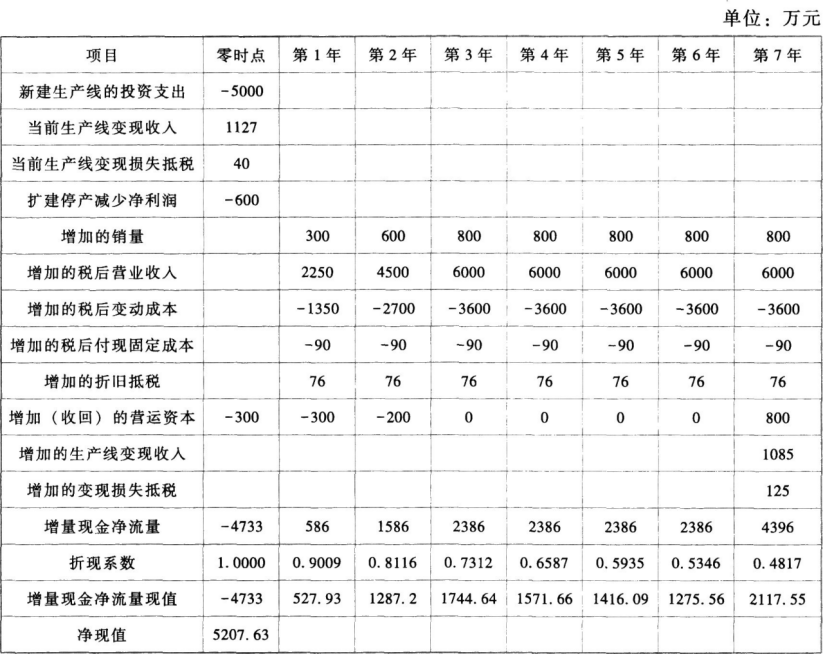
由于扩建项目的净现值为正数,表明可以增加股东财富,扩建项目可行。
【解析】
初始现金流量中:
当前生产线每年计提折旧额=1800×(1-5%)/10=171(万元)
扩建结束时当前生产线的账面价值=1800-171×3=1287(万元)
当前生产线变现损失抵税=(1287-1127)×25%=40(万元)
项目扩建停产减少净利润=200×(10-6)×(1-25%)=600(万元)
增加的营运资本=(700-400)×10×10%=300(万元)
第1年的增量现金净流量中:
新生产线每年计提折旧额=5000×(1-5%)/10=475(万元)
增加的折旧抵税=(475-171)×25%=76(万元)
第7年的增量现金净流量中:
新生产线处置时的账面价值=5000-475×7=1675(万元)
处置变现损失抵税=(1675-1200)×25%=118.75(万元)
如果不进行扩建,当前生产线处置时的账面价值=1800-171×10=90(万元)
当前生产线变现利得纳税=(115-90)×25%=6.25(万元)
增加的生产线变现损失抵税=118.75+6.25=125(万元)
(3)截至第3年年末的累计现金净流量=-4733+586+1586+2386=-175(万元)
静态回收期=3+|-175| /2386=3.07(年)
静态回收期代表收回投资需要的年限,它可以粗略地衡量项目的流动性和风险,但没有考虑回收期以后的现金流量,即没有衡量盈利性。虽然计算出的静态回收期为3.07年,略大于类似项目的通常静态回收期3年,但由于扩建项目的净现值较大,E公司仍应采纳扩建项目。
当前的加权平均资本成本=9%×(1-25%)×50%+15.25%×50%=11%
使用公司当前的加权平均资本成本作为项目的资本成本,应同时具备两个条件:一是项目的经营风险与企业当前资产的平均经营风险相同;二是公司继续采用相同的资本结构为新项目筹资。由于扩建项目是现有产品生产规模的扩张,项目的经营风险与当前资产的平均经营风险相同,等风险假设成立。公司拟继续采用相同的资本结构为扩建项目筹资,资本结构不变假设也成立,因此可以使用当前的加权平均资本成本作为扩建项目的折现率。
(2)
由于扩建项目的净现值为正数,表明可以增加股东财富,扩建项目可行。
【解析】
初始现金流量中:
当前生产线每年计提折旧额=1800×(1-5%)/10=171(万元)
扩建结束时当前生产线的账面价值=1800-171×3=1287(万元)
当前生产线变现损失抵税=(1287-1127)×25%=40(万元)
项目扩建停产减少净利润=200×(10-6)×(1-25%)=600(万元)
增加的营运资本=(700-400)×10×10%=300(万元)
第1年的增量现金净流量中:
新生产线每年计提折旧额=5000×(1-5%)/10=475(万元)
增加的折旧抵税=(475-171)×25%=76(万元)
第7年的增量现金净流量中:
新生产线处置时的账面价值=5000-475×7=1675(万元)
处置变现损失抵税=(1675-1200)×25%=118.75(万元)
如果不进行扩建,当前生产线处置时的账面价值=1800-171×10=90(万元)
当前生产线变现利得纳税=(115-90)×25%=6.25(万元)
增加的生产线变现损失抵税=118.75+6.25=125(万元)
(3)截至第3年年末的累计现金净流量=-4733+586+1586+2386=-175(万元)
静态回收期=3+|-175| /2386=3.07(年)
静态回收期代表收回投资需要的年限,它可以粗略地衡量项目的流动性和风险,但没有考虑回收期以后的现金流量,即没有衡量盈利性。虽然计算出的静态回收期为3.07年,略大于类似项目的通常静态回收期3年,但由于扩建项目的净现值较大,E公司仍应采纳扩建项目。
你可能感兴趣的试题
A.以企业制造产品的完全成本或变动成本等相对稳定的成本数据为基础制定的内部转移价格
A.以企业制造产品的完全成本或变动成本等相对稳定的成本数据为基础制定的内部转移价格
A.以标准成本等相对稳定的成本数据为基础制定的内部转移价格
B.在生产成本基础上加一定比例毛利作为内部转移价格
B.在生产成本基础上加一定比例毛利作为内部转移价格
B.在生产成本基础上加一定比例毛利作为内部转移价格
C.以外销价格或活跃市场报价作为内部转移价格
C.以外销价格或活跃市场报价作为内部转移价格
C.以外销价格或活跃市场报价作为内部转移价格
D.可参照外部市场或预测价格制定模拟市场价作为内部转移价格
D.可参照外部市场或预测价格制定模拟市场价作为内部转移价格
D.可参照外部市场或预测价格制定模拟市场价作为内部转移价格
A.在股利分配时企业为了向外部中小投资者表明自身盈利前景与企业治理良好的状况,通过多分配少留存的股利政策向外界传递了声誉信息
B.债权人在与企业签订借款合同时,习惯制定约束性条款对企业发放股利的水平进行制约
C.实施多分配少留存的股利政策,既有利于抑制经理人员随意支配自由现金流的代理成本,也有利于满足股东取得股利收益的愿望
D.投资者不仅仅是对资本利得和股利收益有偏好,即使是投资者本身,因其所处不同等级的边际税率,对企业股利政策的偏好也是不同的