简答题
财务成本管理
题号 #5301698
为扩大生产规模,F公司拟添置一台主要生产设备,经分析该项投资的净现值大于零。该设备预计使用6年,公司正在研究是自行购置还是通过租赁取得。相关资料如下:
如果自行购置该设备,需要支付买价1700万元,并需支付运输费25万元、安装调试费75万元。税法允许的设备折旧年限为6年,按直线法计提折旧,残值率为0。为了保证设备的正常运转,每年需支付维护费用30万元。6年后设备的变现价值预计为0万元。
如果以租赁方式取得该设备,租赁公司要求的租金为每年425万元,在每年年末支付,租期6年,租赁期内不得退租。租赁公司负责设备的运输和安装调试,并负责租赁期内设备的维护。租赁期满设备所有权不转让。
F公司适用的所得税税率为25%,税前借款(有担保)利率为8%。
要求:
(1)判断租赁的税务性质及租赁资产的计税基础。
(2)计算租赁净现值,并判断F公司应当选择自行购置方案还是租赁方案。
参考答案
暂无
答案解析
(1)因为租期占整个设备寿命期(大于75%),所以该租赁在税务上属于租赁费不可在税前扣除的情况,即融资租赁。租赁资产的计税基础:由于合同约定了承租人的付款总额,租赁费是取得租赁资产的成本,全部构成其计税基础。租赁资产的计税基础=425×6=2550(万元)
(2)租赁资产的年折旧额=2550÷6=425(万元)
租赁资产的每年折旧抵税=425×25%=106.25(万元)
自行购买年折旧额=(1700+25+75)/6=300(万元)
自行购买的每年折旧抵税=300×25%=75(万元)
折现率=8%×(1-25%)=6%
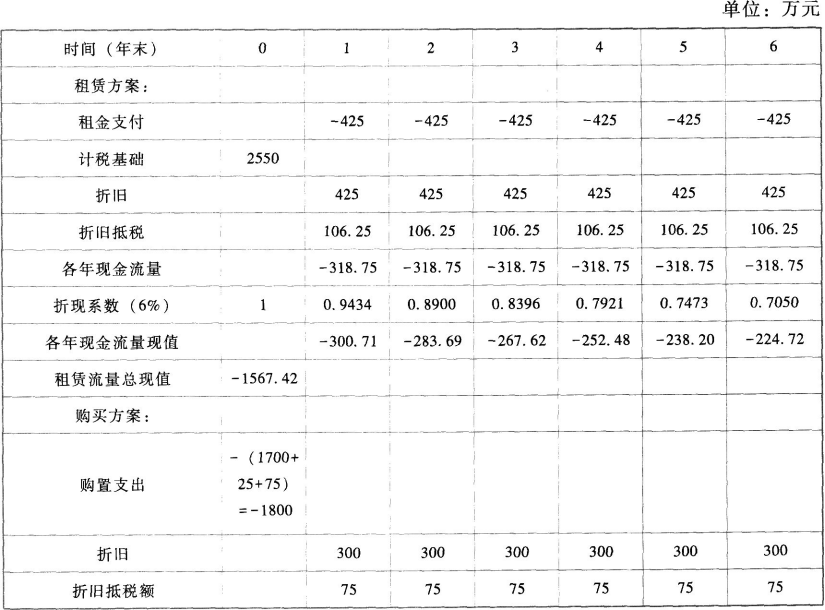
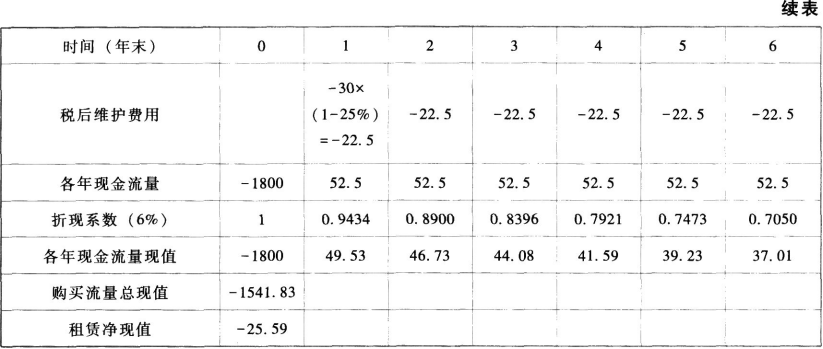
因为租赁净现值为负数,所以F公司应当选择自行购买。
(2)租赁资产的年折旧额=2550÷6=425(万元)
租赁资产的每年折旧抵税=425×25%=106.25(万元)
自行购买年折旧额=(1700+25+75)/6=300(万元)
自行购买的每年折旧抵税=300×25%=75(万元)
折现率=8%×(1-25%)=6%
因为租赁净现值为负数,所以F公司应当选择自行购买。
你可能感兴趣的试题
A.代理理论
B.税差理论
C.信号理论
D.“一鸟在手”理论