简答题
财务成本管理
题号 #5319230
A公司11月份现金收支的预计资料如下:
(1)11月1日的现金(包括银行存款)余额为13700元,已收到未入账支票40400元。
(2)产品售价8元/件。9月销售20000件,10月销售30000件,11月预计销售40000件,12月预计销售25000件。根据经验,商品售出后当月可收回货款的60%,次月收回30%,再次月收回8%,另外2%为坏账。
(3)进货成本为5元/件,平均在15天后付款。编制预算时月底存货为次月销售的10%加1000件。10月末的实际存货为4000件,应付账款余额为77500元。
(4)11月的费用预算为85000元,其中折旧为12000元,其余费用需当月用现金支付。
(5)预计11月份将购置设备一台,支出150000元,需当月付款。
(6)11月份预交所得税20000元。
(7)现金不足时可从银行借入,借款额为10000元的倍数,利息在还款时支付。借款在期初,还款在期末,期末现金余额不少于5000元。
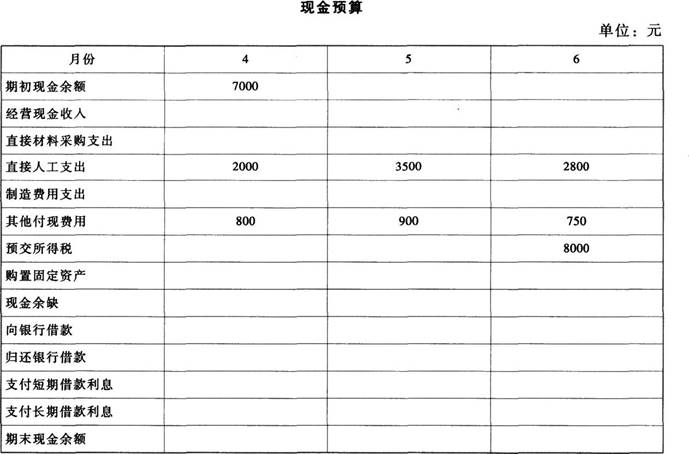
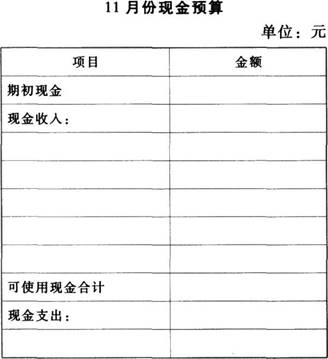
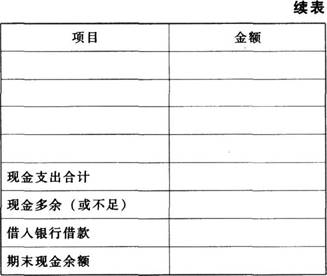
要求:编制11月份的现金预算。(请将结果填列在给定的“11月份现金预算”表格中,分别列示各项收支金额)
参考答案
暂无
答案解析
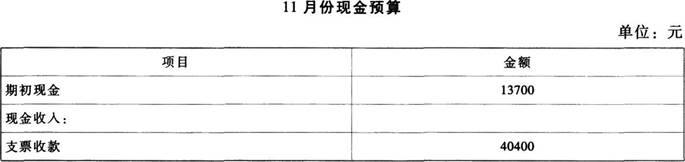
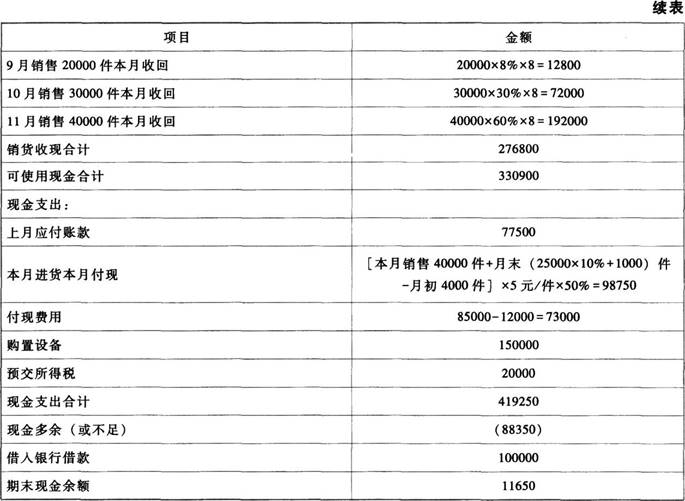
【提示】需要注意的两个问题:
①平均15天后付款,说明每月30天中,最后15天的货款在下月付现,下月付现率=15/30=50%,当月付现率50%;若平均10天后付款,说明每月30天中只有最后10天的货款在下月付现,下月付现率=10/30=1/3,当月付现率2/3。
②10月份是已经发生的月份,不是预测的月份,因此确定11月存货期初数量时,直接使用的是题干中的已知条件10月末的实际存货4000件,不需要根据预算数据预测10月末的存货数量。