简答题
财务成本管理
题号 #5331446
请你对H公司的股权价值进行评估。有关资料如下。
(1)以2018年为预测基期,该年经修正的利润表和资产负债表如下。
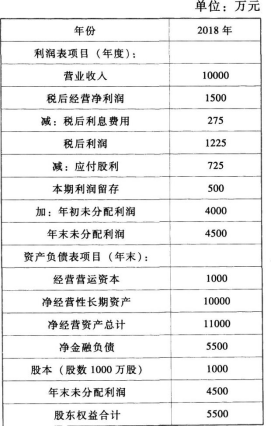
(2)以2019年和2020年为详细预测期,2019年的预计销售增长率为10%,2020年的预计销售增长率为5%,以后各年的预计销售增长率稳定在5%的水平。
(3)假设H公司未来的“税后经营净利润/营业收入”“经营营运资本/营业收入”和“净经营性长期资产/营业收入”可以维持基期的水平。
(4)假设H公司未来将维持基期的资本结构(净金融负债/净经营资产)不变,并持续采用剩余股利政策。公司资金不足时,优先选择有息负债筹资;当进一步增加负债会超过目标资本结构限制时,将选择增发股份筹资。
(5)假设H公司未来的“净金融负债平均利息率(税后)”为5%,各年的“利息费用”按年初“净金融负债”的数额预计。
要求:
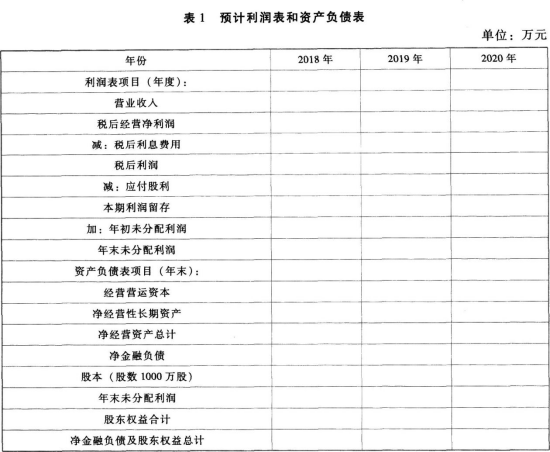
(1)编制价值评估所需的预计利润表和资产负债表(结果填入表中,不必列出计算过程)。
(2)计算2019年和2020年的“实体现金流量”“股权现金流量”。
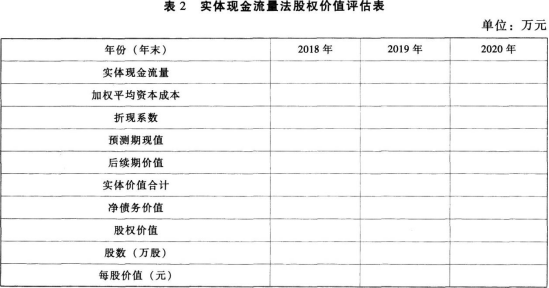
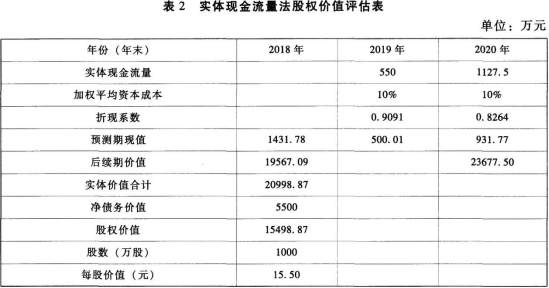
(3)假设H公司未来的加权平均资本成本为10%,编制实体现金流量法的股权价值评估表,假设净债务价值按账面价值确定(结果填人表中,不必列出计算过程)。
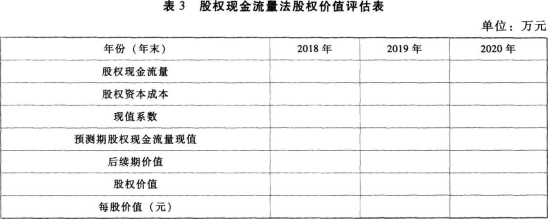
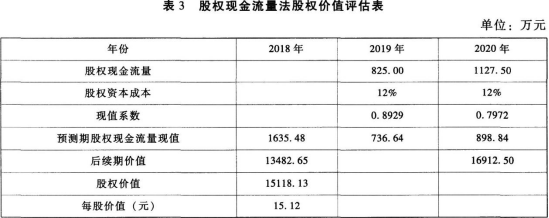
(4)假设H公司未来的股权资本成本为12%,编制股权现金流量法的股权价值评估表(结果填入表中,不必列出计算过程)。
参考答案
暂无
答案解析
(1)
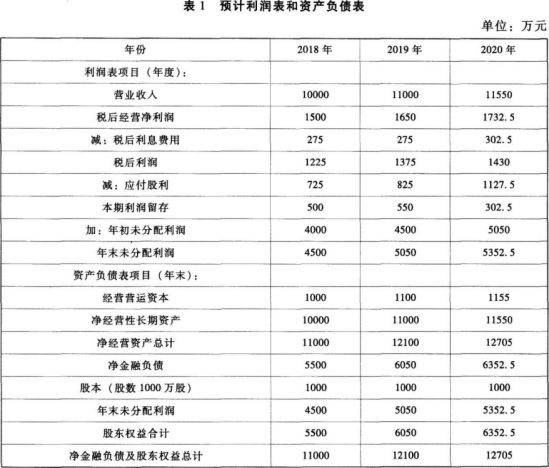
【解析】2019年各项目的计算过程:
营业收入=基期营业收入×(1+增长率)=10000×(1+10%)=11000(万元)
经营营运资本=本期营业收入×经营营运资本占营业收入百分比=11000×(1000/10000)=1100(万元)
净经营性长期资产=本期营业收入×净经营性长期资产占营业收入百分比=11000×(10000/10000)=11000(万元)
净经营资产总计=1100+11000=12100(万元)
净负债=净经营资产总计×资产负债率=12100×(5500/11000)=6050(万元)
税后经营净利润=营业收入×税后经营净利润占营业收入百分比=11000×(1500/10000)=1650(万元)
税后利息费用=年初有息负债×税后利息率=5500×5%=275(万元)
税后利润=1650-275=1375(万元)
本期利润留存=净经营资产增加×(1-资产负债率)=(12100-11000)×50%=550(万元)
应付股利=税后净利润-本期利润留存=1375-550=825(万元)
年末未分配利润=年初未分配利润+本期利润留存=4500+550=5050(万元)
2020年的计算过程与2019年类似。
(2)2019年实体现金流量=税后经营净利润-净经营资产增加=1650-(12100-11000)=550(万元)
2020年实体现金流量=1732.5-(12705-12100)=1127.5(万元)
2019年股权现金流量=550-275+(6050-5500)=825(万元)
2020年股权现金流量=1127.5-302.5+(6352.5-6050)=1127.5(万元)
(3)
【解析】
预测期现值=550×0.9091+1127.5×0.8264=500.01+931.77=1431.78(万元)
后续期价值=1127.5×(1+5%)/(10%-5%)=23677.50(万元)
后续期价值现值=23677.5×0.8264=19567.09(万元)
实体价值=1431.78+19567.09=20998.87(万元)
股权价值=20998.87-5500=15498.87(万元)
每股价值=15498.87/1000=15.50(元)
(4)
【解析】
预测期现值=825×0.8929+1127.5×0.7972=736.64+898.84=1635.48(万元)
后续期价值=1127.5×(1+5%)/(12%-5%)=16912.50(万元)
后续期价值现值=16912.50×0.7972=13482.65(万元)
股权价值=1635.48+13482.65=15118.13(万元)
每股价值=15118.13/1000=15.12(元)。
【解析】2019年各项目的计算过程:
营业收入=基期营业收入×(1+增长率)=10000×(1+10%)=11000(万元)
经营营运资本=本期营业收入×经营营运资本占营业收入百分比=11000×(1000/10000)=1100(万元)
净经营性长期资产=本期营业收入×净经营性长期资产占营业收入百分比=11000×(10000/10000)=11000(万元)
净经营资产总计=1100+11000=12100(万元)
净负债=净经营资产总计×资产负债率=12100×(5500/11000)=6050(万元)
税后经营净利润=营业收入×税后经营净利润占营业收入百分比=11000×(1500/10000)=1650(万元)
税后利息费用=年初有息负债×税后利息率=5500×5%=275(万元)
税后利润=1650-275=1375(万元)
本期利润留存=净经营资产增加×(1-资产负债率)=(12100-11000)×50%=550(万元)
应付股利=税后净利润-本期利润留存=1375-550=825(万元)
年末未分配利润=年初未分配利润+本期利润留存=4500+550=5050(万元)
2020年的计算过程与2019年类似。
(2)2019年实体现金流量=税后经营净利润-净经营资产增加=1650-(12100-11000)=550(万元)
2020年实体现金流量=1732.5-(12705-12100)=1127.5(万元)
2019年股权现金流量=550-275+(6050-5500)=825(万元)
2020年股权现金流量=1127.5-302.5+(6352.5-6050)=1127.5(万元)
(3)
【解析】
预测期现值=550×0.9091+1127.5×0.8264=500.01+931.77=1431.78(万元)
后续期价值=1127.5×(1+5%)/(10%-5%)=23677.50(万元)
后续期价值现值=23677.5×0.8264=19567.09(万元)
实体价值=1431.78+19567.09=20998.87(万元)
股权价值=20998.87-5500=15498.87(万元)
每股价值=15498.87/1000=15.50(元)
(4)
【解析】
预测期现值=825×0.8929+1127.5×0.7972=736.64+898.84=1635.48(万元)
后续期价值=1127.5×(1+5%)/(12%-5%)=16912.50(万元)
后续期价值现值=16912.50×0.7972=13482.65(万元)
股权价值=1635.48+13482.65=15118.13(万元)
每股价值=15118.13/1000=15.12(元)。
你可能感兴趣的试题
2
甲公司是一家动力电池生产企业,拟采用管理用财务报表进行财务分析。相关资料如下:
(1)甲公司2018年主要财务报表数据
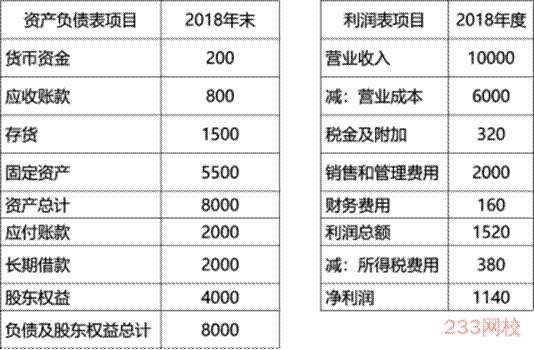
(2)甲公司货币资金全部为经营活动所需,财务费用全部为利息支出,甲公司的企业所得税税率25%。
(3)乙公司是甲公司的竞争对手,2018年相关财务比率如下:
要求:
(1)编制甲公司2018年管理用财务报表(结果填入下方表格中,不用列出计算过程)。
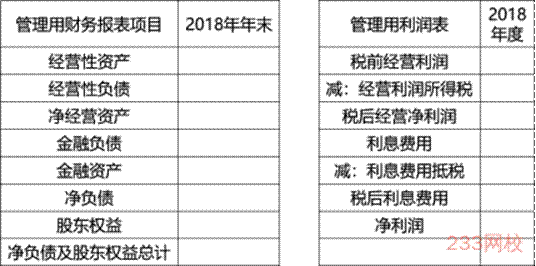
(2)基于甲公司管理用财务报表,计算甲公司的净经营资产净利率、税后利息率、净财务杠杆和权益净利率。(注:资产负债表相关数据用年末数计算)
(3)计算甲公司与乙公司权益净利率的差异,并使用因素分析法,按照净经营资产净利率、税后利息率和净财务杠杆的顺序,对该差异进行定量分析。
(1)甲公司2018年主要财务报表数据
(2)甲公司货币资金全部为经营活动所需,财务费用全部为利息支出,甲公司的企业所得税税率25%。
(3)乙公司是甲公司的竞争对手,2018年相关财务比率如下:
|
|
净经营资产净利率 |
税后利息率 |
净财务杠杆(净负债/股东权益) |
权益净利率 |
|
乙公司 |
22% |
8% |
60% |
30.40% |
要求:
(1)编制甲公司2018年管理用财务报表(结果填入下方表格中,不用列出计算过程)。
(2)基于甲公司管理用财务报表,计算甲公司的净经营资产净利率、税后利息率、净财务杠杆和权益净利率。(注:资产负债表相关数据用年末数计算)
(3)计算甲公司与乙公司权益净利率的差异,并使用因素分析法,按照净经营资产净利率、税后利息率和净财务杠杆的顺序,对该差异进行定量分析。
3
甲企业是一家医疗器械企业,现对公司财务状况和经营成果进行分析,以发现和主要竞争对手乙公司的差异。
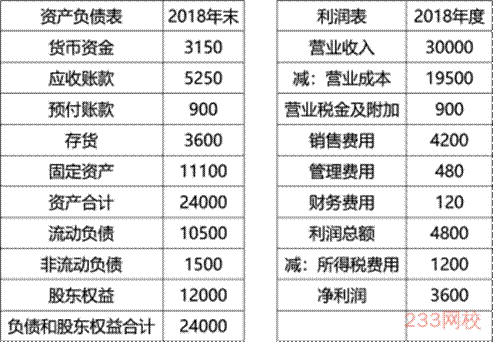
(1)甲公司2018年主要财务数据如下所示(单位:万元),假设资产负债表项目中年末余额代表全年水平。
(2)乙公司相关财务比率:
要求:
(1)使用因素分析法,按照营业净利率、总资产周转次数、权益乘数的顺序,对2018年甲公司相对于乙公司权益净利率的差异进行定量分析。
(2)说明营业净利率、总资产周转次数、权益乘数三个指标各自经济含义及各评价企业哪方面能力,并指出甲、乙公司在经营战略和财务政策上的差别。
(1)甲公司2018年主要财务数据如下所示(单位:万元),假设资产负债表项目中年末余额代表全年水平。
(2)乙公司相关财务比率:
|
营业净利率 |
总资产周转次数 |
权益乘数 |
|
24% |
0.6 |
1.5 |
(1)使用因素分析法,按照营业净利率、总资产周转次数、权益乘数的顺序,对2018年甲公司相对于乙公司权益净利率的差异进行定量分析。
(2)说明营业净利率、总资产周转次数、权益乘数三个指标各自经济含义及各评价企业哪方面能力,并指出甲、乙公司在经营战略和财务政策上的差别。