某供水工程有A、B两种投资方案,考虑到用户需水量,具体方案见表2—4—1。建设期为1年,运行期为10年。行业基准收益率为8%。

问题:
1.画出两个方案的决策树。
2.采用财务净现值法选择最优设计方案。
3.分析供水价格对优选方案的财务净现值的影响。
参考答案
暂无
答案解析
分析要点:
(1)概率树分析是常用的风险分析方法之一,它是利用概率来研究和预测不确定因素对项目经济评价指标影响的一种定量分析方法。
概率树分析是假定风险变量之间是相互独立的,在构造概率树的基础上,将每个风险变量的各种状态取值组合计算,分别计算每种组合状态下的评价指标值及相应的概率,得到评价指标的概率分布,并统计出评价指标高于基准值的累计概率,从而判断项目的风险。
简单的概率分析是在根据经验设定各种情况发生的可能性(概率)后,计算项目净现值、项目净现值的期望值及净现值大于等于零时的累计概率。一般的计算步骤是:
1)通过敏感性分析,确定项目的主要不确定性因素(风险因素)。
2)判断各不确定因素(风险因素)可能发生的情况。
3)确定每种情况可能发生的概率,每种情况发生的概率之和必须等于1。
4)求出各可能发生事件的净现值、加权净现值,然后求出净现值的期望值。
5)求出净现值大于等于零的累计概率。
(2)净现值比较法,比较备选方案的财务净现值或经济净现值,以净现值大的方案为优。此法用于寿命期相同的互斥方案的比选,比较净现值时应采用相同的折现率。
(3)计算因不确定因素在可能变动范围内发生不同幅度变动引起的评价指标的变动值。先给选定的不确定因素设定若干个变化幅度(通常用变化率表示),不确定因素变化的百分率一般为±5%、±10%、±15%、±20%等。对于不便于用百分数表示的因素,例如建设工期,可采用延长一段时间表示,如延长一年。
计算敏感度系数并对敏感因素进行排序。
敏感度系数的计算公式为

式中:SAF为评价指标A对于不确定因素F的敏感度系数;△F/F为不确定性因素F的变化率;△A/A为不确定性因素F发生△F变化率时,评价指标A的相应变化率。
SAF>0,表示评价指标与不确定因素同方向变化;SAF<0,表示评价指标与不确定因素反方向变化。|SAF|较大者敏感度系数高。
答案:
问题1:决策树见图2—4—1。
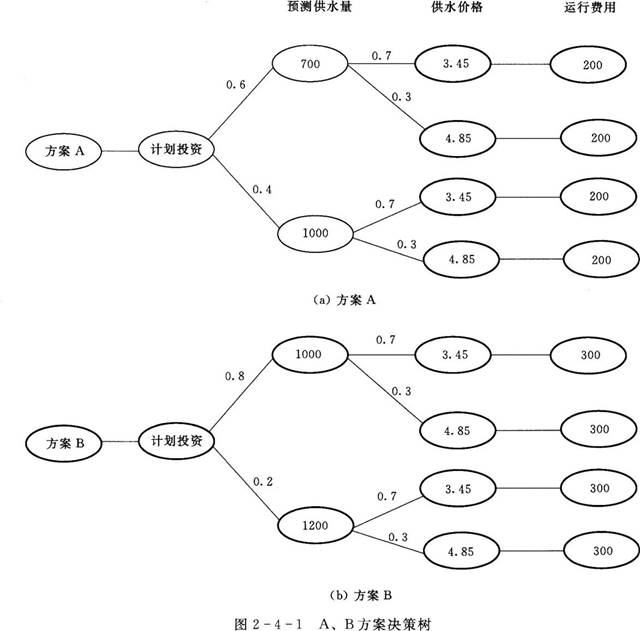
问题2:
(1)方案A:分四种情形。
1)方案A第一种情形发生概率为:0.6×0.7=0.42
财务净现值为:FNPV=-12000+(700×3.45-200)×(P/A,8%,10)(P/F,8%,1)
=1761.53(万元)
加权财务净现值为:0.42×1761.53=739.84(万元)
2)方案A第二种情形发生的概率为:0.6×0.3=0.18
财务净现值为:
FNPV=-12000+(700×4.85-200)×(P/A,8%,10)(P/F,8%,1)
=7850.16(万元)
加权财务净现值为:0.18×7850.16=1413.03(万元)
3)方案A第三种情形发生概率为:0.4×0.7=0.28
财务净现值为:
FNPV=-12000+(1000×3.45200)×(P/A,8%,1O)(P/F,8%,1)
=8191.87(万元)
加权财务净现值为:0.28×8191.87=2293.72(万元)
4)方案A第四种情形发生的概率为:0.4×0.3=0.12
财务净现值为:
FNPV=-12000+(1000×4.85-200)×(P/A,8%,1O)(P/f,8%,1)
=16889.9(万元)
加权财务净现值为:0.12×16889.9=2026.79(万元)
方案A期望净现值=739.84+1413.03+2293.72+2026.79=6473.38(万元),净现值大于零的概率为100%。
(2)方案B:存在四种情形。
1)方案B第一种情形发生的概率为:0.8×0.7=0.56
财务净现值为:
FNPV=-15000+(1000×3.45-300)×(P/A,8%,10)(P/F,8%,1)
=4750.58(万元)
加权财务净现值为:0.56×4750.58=2559.52(万元)
2)方案B第二种情形发生的概率为:0.8×0.3=0.24
财务净现值为:
FNPV=-15000+(1000×4.85-300)×(P/A,8%,10)(P/F,8%,1)
=13268.61(万元)
加权财务净现值为:0.24×13268.61=3184.47(万元)
3)方案B第三种情形发生的概率为:0.2×0.7=0.14
财务净现值为:
FNPV=-15000+(1200×3.45-300)×(P/A,8%,10)(P/F,8%,1)
=8857.47(万元)
加权财务净现值为:0.14×8857.47=1240.05(万元)
4)方案B第四种情形发生的概率为:0.2×0.3=0.06
财务净现值为:
FNPV=-15000+(1200×4.85-300)×(P/A,8%,10)(P/F,8%,1)
=19295.11(万元)
加权财务净现值为:0.06×19295.11=1157.71(万元)
方案B期望净现值=2559.52+3184.47+1240.05+1157.71=8141.75(万元),净现
值大于零的概率为100%。
综上所述,方案B财务净现值期望值大于A,所以选择方案B。
方案B中第二种情形加权期望值最大,所以选择方案B中的第二种情形。
(1)概率树分析是常用的风险分析方法之一,它是利用概率来研究和预测不确定因素对项目经济评价指标影响的一种定量分析方法。
概率树分析是假定风险变量之间是相互独立的,在构造概率树的基础上,将每个风险变量的各种状态取值组合计算,分别计算每种组合状态下的评价指标值及相应的概率,得到评价指标的概率分布,并统计出评价指标高于基准值的累计概率,从而判断项目的风险。
简单的概率分析是在根据经验设定各种情况发生的可能性(概率)后,计算项目净现值、项目净现值的期望值及净现值大于等于零时的累计概率。一般的计算步骤是:
1)通过敏感性分析,确定项目的主要不确定性因素(风险因素)。
2)判断各不确定因素(风险因素)可能发生的情况。
3)确定每种情况可能发生的概率,每种情况发生的概率之和必须等于1。
4)求出各可能发生事件的净现值、加权净现值,然后求出净现值的期望值。
5)求出净现值大于等于零的累计概率。
(2)净现值比较法,比较备选方案的财务净现值或经济净现值,以净现值大的方案为优。此法用于寿命期相同的互斥方案的比选,比较净现值时应采用相同的折现率。
(3)计算因不确定因素在可能变动范围内发生不同幅度变动引起的评价指标的变动值。先给选定的不确定因素设定若干个变化幅度(通常用变化率表示),不确定因素变化的百分率一般为±5%、±10%、±15%、±20%等。对于不便于用百分数表示的因素,例如建设工期,可采用延长一段时间表示,如延长一年。
计算敏感度系数并对敏感因素进行排序。
敏感度系数的计算公式为
式中:SAF为评价指标A对于不确定因素F的敏感度系数;△F/F为不确定性因素F的变化率;△A/A为不确定性因素F发生△F变化率时,评价指标A的相应变化率。
SAF>0,表示评价指标与不确定因素同方向变化;SAF<0,表示评价指标与不确定因素反方向变化。|SAF|较大者敏感度系数高。
答案:
问题1:决策树见图2—4—1。
问题2:
(1)方案A:分四种情形。
1)方案A第一种情形发生概率为:0.6×0.7=0.42
财务净现值为:FNPV=-12000+(700×3.45-200)×(P/A,8%,10)(P/F,8%,1)
=1761.53(万元)
加权财务净现值为:0.42×1761.53=739.84(万元)
2)方案A第二种情形发生的概率为:0.6×0.3=0.18
财务净现值为:
FNPV=-12000+(700×4.85-200)×(P/A,8%,10)(P/F,8%,1)
=7850.16(万元)
加权财务净现值为:0.18×7850.16=1413.03(万元)
3)方案A第三种情形发生概率为:0.4×0.7=0.28
财务净现值为:
FNPV=-12000+(1000×3.45200)×(P/A,8%,1O)(P/F,8%,1)
=8191.87(万元)
加权财务净现值为:0.28×8191.87=2293.72(万元)
4)方案A第四种情形发生的概率为:0.4×0.3=0.12
财务净现值为:
FNPV=-12000+(1000×4.85-200)×(P/A,8%,1O)(P/f,8%,1)
=16889.9(万元)
加权财务净现值为:0.12×16889.9=2026.79(万元)
方案A期望净现值=739.84+1413.03+2293.72+2026.79=6473.38(万元),净现值大于零的概率为100%。
(2)方案B:存在四种情形。
1)方案B第一种情形发生的概率为:0.8×0.7=0.56
财务净现值为:
FNPV=-15000+(1000×3.45-300)×(P/A,8%,10)(P/F,8%,1)
=4750.58(万元)
加权财务净现值为:0.56×4750.58=2559.52(万元)
2)方案B第二种情形发生的概率为:0.8×0.3=0.24
财务净现值为:
FNPV=-15000+(1000×4.85-300)×(P/A,8%,10)(P/F,8%,1)
=13268.61(万元)
加权财务净现值为:0.24×13268.61=3184.47(万元)
3)方案B第三种情形发生的概率为:0.2×0.7=0.14
财务净现值为:
FNPV=-15000+(1200×3.45-300)×(P/A,8%,10)(P/F,8%,1)
=8857.47(万元)
加权财务净现值为:0.14×8857.47=1240.05(万元)
4)方案B第四种情形发生的概率为:0.2×0.3=0.06
财务净现值为:
FNPV=-15000+(1200×4.85-300)×(P/A,8%,10)(P/F,8%,1)
=19295.11(万元)
加权财务净现值为:0.06×19295.11=1157.71(万元)
方案B期望净现值=2559.52+3184.47+1240.05+1157.71=8141.75(万元),净现
值大于零的概率为100%。
综上所述,方案B财务净现值期望值大于A,所以选择方案B。
方案B中第二种情形加权期望值最大,所以选择方案B中的第二种情形。

