某新建引水项目,与项目相关的信息如下:
1.根据项目的设计方案及投资估算,该项目建设投资为10亿元,建设期2年,建设投资全部形成固定资产。
2.该项目拟采用PPP模式投资建设,政府与社会资本出资人合作成立了项目公司。项目资本金为项目建设投资的30%,其中,社会资本出资人出资90%,占项目公司股权90%;政府出资10%,占项目公司股权10%。政府不承担项目公司亏损,不参与项目公司利润分配。
3.除项目资本金外的项目建设投资由项目公司贷款,贷款年利率为6%(按年计息),贷款合同约定的还款方式为项目投入使用后10年内等额还本付息。项目资本金和贷款均在建设期内均衡投入。
4.该项目投入使用后,前10年年均支出费用2500万元,后10年年均支出费用4000万元,用于项目公司经营、项目维护和修理。所得水费归属项目公司所有,预计水费收入每年800万元。
5.固定资产采用直线法折旧,项目公司适用的企业所得税税率为25%,为简化计算不考虑销售环节相关税费。
6.PPP项目合同约定,项目投入使用(通车)后连续20年内,在达到项目运营绩效的前提下,政府每年给项目公司等额支付一定的金额作为项目公司的投资回报,项目通车20年后,项目公司需将该项目无偿移交给政府。
问题:
1.列式计算项目建设期贷款利息和固定资产投资额。
2.列式计算项目投入使用第1年项目公司应偿还银行的本金和利息。
3.列式计算项目投入使用第1年的总成本费用。
4.项目投入使用第1年,政府给予项目公司的款项至少达到多少万元时,项目公司才能除水费收益外不依赖其他资金来源,满足项目运营和还款要求?
5.若社会资本出资人对社会资本的资本金净利润率的最低要求为:以贷款偿还完成后的正常年份的数据不低于12%,则社会资本出资人能接受的政府各年应支付给项目公司的资金额最少为多少万元?(计算结果保留两位小数)
参考答案
暂无
答案解析
分析要点:
(1)建设期贷款利息计算方法在本章案例一中已经阐述。
(2)建设项目评价中的总投资包括建设投资、建设期利息和流动资金。
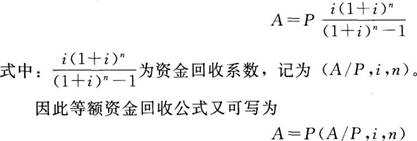
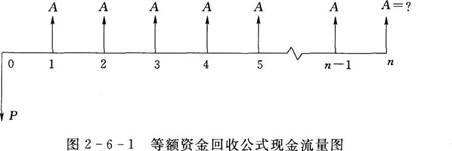
(3)等额资金回收公式的含义是:期初一次投资数额为P,欲在n年内将投资全部收回,则在利率为i的情况下,求每年应等额回收的资金。这就是已知P、i、n,求A。
其现金流量图如图2—6—1所示。
其计算公式可根据偿债基金公式和一次支付终值公式推导出。即
(4)项目总成本费用是指项目在运营期内为生产产品或提供服务所发生的全部费用,等于经营成本与固定资产折旧费、摊销费和财务费用之和。总成本费用的估算应根据行业规定的方法估算。
总成本费用可分解为固定成本和可变成本。固定成本一般包括折旧费、摊销费、修理费、工资及福利费(计件工资除外)和其他
费用等,通常把运营期发生的全部利息也计作固定成本。
(5)固定资产折旧费,是指固定资产在使用过程中由于磨损而减少的价值,用分摊的方法逐年计入成本的一项费用。固定资产折旧一般采用直线法,包括年限平均法和工作量法。
年限平均法:按固定资产的使用年限进行分摊。
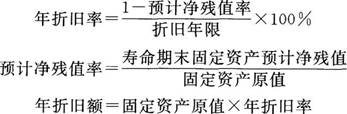
固定资产原值是指项目投产时按规定由投资形成固定资产的部分。
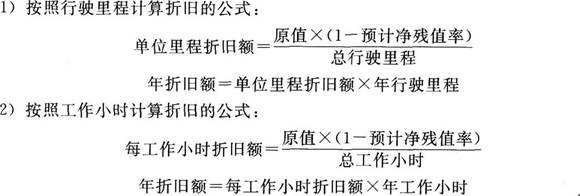
工作量法:按固定资产的使用时间(含运行时间或行使的里程)进行分摊。
折旧额的计算,一是按照行驶里程计算折旧,二是按照工作小时计算折旧,计算公式
如下:
答案:
问题1:
第一年和第二年借款本金:100000×70%×0.5=35000(万元)
第一年:35000×0.5×0.06=1050(万元)
第二年:(35000+1050+35000×0.5)×0.06=3213(万元)
建设期利息为:1050+3213=4263(万元)
固定资产投资额:100000+4263=104263(万元)(含政府投资)
100000×(1-30%×10%)+4263=101263(万元)(不含政府投资)
问题2:运营期第一年期初借款为:70000+4263=74263(万元)
运营期第一年还本付息额为:74263×(A/g,6%,10)=10089.96(TY元)
运营期第一年应还银行利息为:74263×0.06=4455.78(万元)
运营期第一年应还银行本金为:10089.96-4455.78=5634.18(万元)
问题3:
政府出资=100000×30%× 10%=3000(万元)
固定资产折旧费=(104263-3000)/20=5063.15(万元)
总成本费用=经营成本+折旧+摊销+利息+维持运营投资
=2500+5063.15+4455.78=12018.93(万元)
问题4:
设政府给予的补贴应至少为×万元。
净利润=(800+×-12018.93)×(1-25%)+5063.15≥5634.18
计算得×≥11980.30万元
所以,项目投入使用第1年,政府给予项目公司的款项至少达到11980.30万元时,
项目公司才能除水费收益外不依赖其他资金来源,满足项目运营和还款要求。
问题5:
设年平均净利润为Y,政府支付的补贴为Z。
Y/(100000×0.3×0.9)≥12%
则Y≥3240万元
所以,社会资本出资人能接受的政府各年应支付给项目公司的资金额最少应为12583.15万元。
(1)建设期贷款利息计算方法在本章案例一中已经阐述。
(2)建设项目评价中的总投资包括建设投资、建设期利息和流动资金。
(3)等额资金回收公式的含义是:期初一次投资数额为P,欲在n年内将投资全部收回,则在利率为i的情况下,求每年应等额回收的资金。这就是已知P、i、n,求A。
其现金流量图如图2—6—1所示。
其计算公式可根据偿债基金公式和一次支付终值公式推导出。即
(4)项目总成本费用是指项目在运营期内为生产产品或提供服务所发生的全部费用,等于经营成本与固定资产折旧费、摊销费和财务费用之和。总成本费用的估算应根据行业规定的方法估算。
总成本费用可分解为固定成本和可变成本。固定成本一般包括折旧费、摊销费、修理费、工资及福利费(计件工资除外)和其他
费用等,通常把运营期发生的全部利息也计作固定成本。
(5)固定资产折旧费,是指固定资产在使用过程中由于磨损而减少的价值,用分摊的方法逐年计入成本的一项费用。固定资产折旧一般采用直线法,包括年限平均法和工作量法。
年限平均法:按固定资产的使用年限进行分摊。
固定资产原值是指项目投产时按规定由投资形成固定资产的部分。
工作量法:按固定资产的使用时间(含运行时间或行使的里程)进行分摊。
折旧额的计算,一是按照行驶里程计算折旧,二是按照工作小时计算折旧,计算公式
如下:
答案:
问题1:
第一年和第二年借款本金:100000×70%×0.5=35000(万元)
第一年:35000×0.5×0.06=1050(万元)
第二年:(35000+1050+35000×0.5)×0.06=3213(万元)
建设期利息为:1050+3213=4263(万元)
固定资产投资额:100000+4263=104263(万元)(含政府投资)
100000×(1-30%×10%)+4263=101263(万元)(不含政府投资)
问题2:运营期第一年期初借款为:70000+4263=74263(万元)
运营期第一年还本付息额为:74263×(A/g,6%,10)=10089.96(TY元)
运营期第一年应还银行利息为:74263×0.06=4455.78(万元)
运营期第一年应还银行本金为:10089.96-4455.78=5634.18(万元)
问题3:
政府出资=100000×30%× 10%=3000(万元)
固定资产折旧费=(104263-3000)/20=5063.15(万元)
总成本费用=经营成本+折旧+摊销+利息+维持运营投资
=2500+5063.15+4455.78=12018.93(万元)
问题4:
设政府给予的补贴应至少为×万元。
净利润=(800+×-12018.93)×(1-25%)+5063.15≥5634.18
计算得×≥11980.30万元
所以,项目投入使用第1年,政府给予项目公司的款项至少达到11980.30万元时,
项目公司才能除水费收益外不依赖其他资金来源,满足项目运营和还款要求。
问题5:
设年平均净利润为Y,政府支付的补贴为Z。
Y/(100000×0.3×0.9)≥12%
则Y≥3240万元
所以,社会资本出资人能接受的政府各年应支付给项目公司的资金额最少应为12583.15万元。