某工程项目估计建设期3年,建设投资共计3740万元(含增值税可抵扣进项税340万元),第一年建设投资660万元,第二年建设投资2200万元,第三年建设投资880万元。投产第一年达到设计能力的60%,第二年达到80%,第三年达到100%。正常年份的销售收入为2500万元(不含税);正常年份的经营成本为1600万元(含可抵扣进项税100万元);产品增值税税率为9%,增值税附加税率为12%;残值为200万元,项目经营期为7年(不含建设期),流动资金总额为600万元,从投产年开始按生产能力分3次投入,投入比例为60%、30%、10%。(i=10%)
问题:
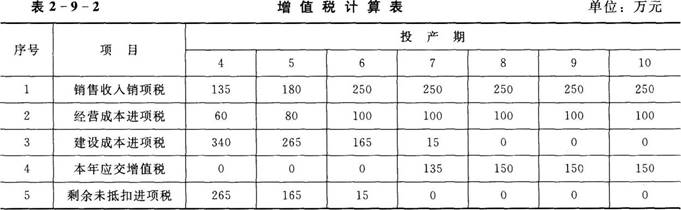
1.试计算项目在投产期每年应交的增值税额。
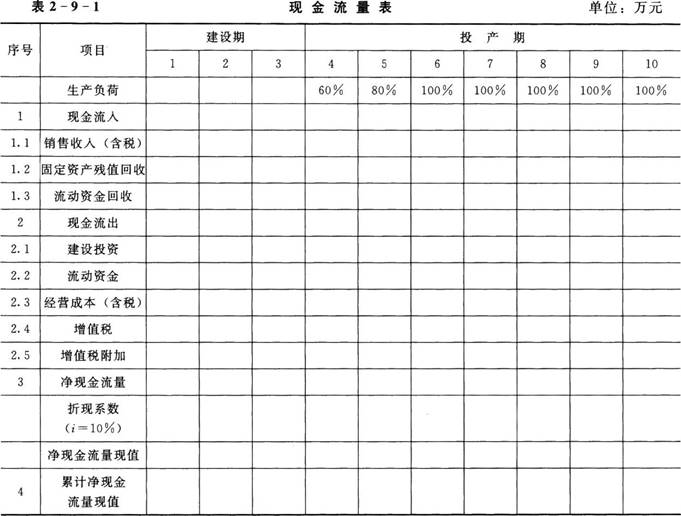
2.试填写该项目全部投资税前的现金流量表(表2—9—1),并计算项目的税前财务净现值,并从财务的角度判别项目可行性。
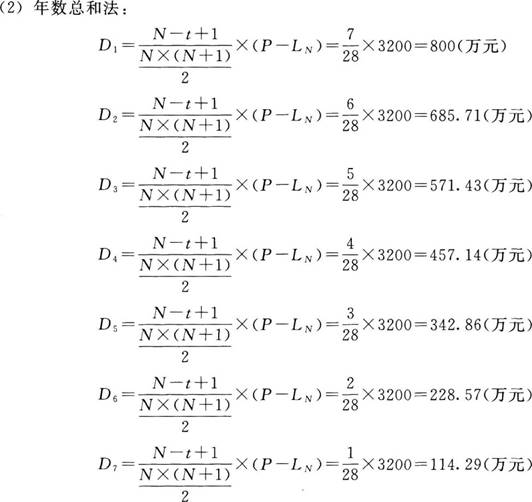
3.若建设期投资全部形成固定资产,试按照直线法、年数总和法计算每年的折旧额。
参考答案
暂无
答案解析
分析要点:
本案例主要考核项目投资现金流量表编制过程中的相关知识,包括如下部分。
(1)增值税的计税方法,包括一般计税方法和简易计税方法。一般纳税人发生应税行为适用一般计税方法计税。小规模纳税人发生应税行为适用简易计税方法计税。
1)一般计税方法的应纳税额,是指当期销项税额抵扣当期进项税额后的余额。应纳税额计算公式:
应纳税额=当期销项税额-当期进项税额
当期销项税额小于当期进项税额不足抵扣时,其不足部分可以结转下期继续抵扣。
a.销项税额是指纳税人发生应税行为按照销售额和增值税税率计算并收取的增值税额。销项税额计算公式:
销项税额=销售额×税率
b.进项税额是指纳税人购进货物、加工修理修配劳务、服务、无形资产或者不动产,支付或者负担的增值税额。
进项税额=(不含增值税税)价格×增值税税率
=含税价×增值税税率/(1+增值税税率)
项目投资增值税(也称投资进项税)在项目投产后可以抵扣产品销项税。
2)简易计税方法。简易计税方法的应纳税额,是指按照销售额和增值税征收率计算的增值税额,不得抵扣进项税额。应纳税额计算公式:
应纳税额=销售额×征收率
(2)财务净现值(FNPV)的计算,即以设定的折现率(i),将项目计算期内各年净现金流量折算到计算期初的现值之和。
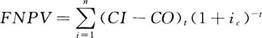
若FNPV≥0,该项目在财务上是可行的。
(3)项目投资现金流量表的编制。根据《水利建设项目经济评价规范》(SL 72—2013)规定,资金时间价值计算的基准点应定在建设期的第一年年初,投人物和产出物除当年借款利息外,均按年末发生和结算。因此在计算时,应将资金的流入和流出均按照年末发生,每年的净现金流量乘以相应的折现系数折算到第1年年初计算其财务净现值。
(4)项目折旧的计算方法。
1)直线法。
年折旧额D=(PLN)/N=P(1-残值率)
式中:N为折旧年限;P为固定资产原值;LN为固定资产残值。
固定资产原值指的是由项目建设投资和建设期贷款利息形成的固定资产投资。在计算时,需要扣减固定资产投资进项税。
2)年数总和折旧法。
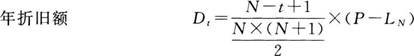
式中:t为计取折旧所在年份;N为折旧年限;P为固定资产原值;----1N为固定资产残值。
答案:
问题1:
应纳税额=当期销项税额-当期进项税额
正常年份下销售收入销项税=销售收入×增值税率-2500× 9%=225(TY元)
正常年份下经营成本进项税:100万元。
由题意得,项目建设投资3740万元,可抵扣进项税总额340万元。从投产期第1年开始抵扣,抵扣完为止。
(1)投产期第1年(生产负荷60%)。
销售收入销项税:2500× 9%×60%=135(万元)
经营成本进项税:100×60%=60(万元)
建设投资进项税:340万元。
项目第1年应纳增值税=当期销项税额-当期进项税额
=135-60-340=-265(万元)d0
因此第1年实际交增值税为0万元。
建设投资进项税尚余265万元未抵扣完毕,可在第2年继续进行抵扣。
(2)投产期第2~7年(生产负荷80%)。
计算过程略。
项目投产期每年应交的增值税额见表2—9—2。
问题2:
(1)计算1.1销售收入(含税):由题意,销售收入为2500万元(不含税),增值税
率为9%,故
销售收入(含税)=2500×(1+9%)=2725(万元)
投产期按生产负荷比例填写销售收入(含税)。
(2)计算1.2固定资产残值回收:投产期最后一年回收固定资产残值。
(3)计算1.3流动资金回收:投产期最后一年回收流动资金。
(4)综上,可得1现金流入=1.1+112+1.3。
(5)2.1建设投资:由题意填写。
(6)2.2流动资金:由题意填写。
(7)2.3经营成本(含税):投产期按生产负荷比例填写经营成本(含税)。
(8)2.4应交增值税:见问题1答案。
(9)综上,可得2现金流出=2.1+2.2+2.3+2.4。
(10)3净现金流量=1现金流入-2现金流出。
折现系数为现值系数,如第1年折现系数为(1+10%)~,第2年折现系数为(1+10%)-2。
净现金流量现值=净现金流量×折现系数
(11)4累计净现金流量现值=上年累计净现金流量+本年净现金流量现值
第1年的累计净现金流量现值=第1年的净现金流量现值
(12)其余各年计算方法按公式计算。
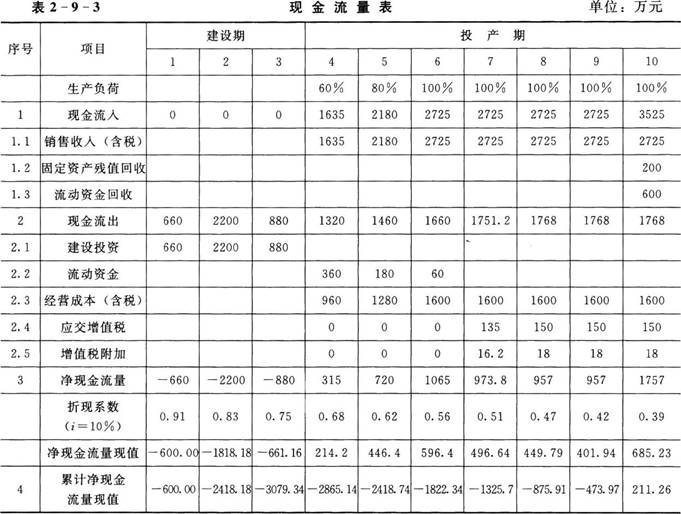
项目全部投资税前的现金流量表见表2—9—3。
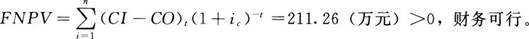
问题3:
(1)直线法:
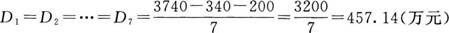
本案例主要考核项目投资现金流量表编制过程中的相关知识,包括如下部分。
(1)增值税的计税方法,包括一般计税方法和简易计税方法。一般纳税人发生应税行为适用一般计税方法计税。小规模纳税人发生应税行为适用简易计税方法计税。
1)一般计税方法的应纳税额,是指当期销项税额抵扣当期进项税额后的余额。应纳税额计算公式:
应纳税额=当期销项税额-当期进项税额
当期销项税额小于当期进项税额不足抵扣时,其不足部分可以结转下期继续抵扣。
a.销项税额是指纳税人发生应税行为按照销售额和增值税税率计算并收取的增值税额。销项税额计算公式:
销项税额=销售额×税率
b.进项税额是指纳税人购进货物、加工修理修配劳务、服务、无形资产或者不动产,支付或者负担的增值税额。
进项税额=(不含增值税税)价格×增值税税率
=含税价×增值税税率/(1+增值税税率)
项目投资增值税(也称投资进项税)在项目投产后可以抵扣产品销项税。
2)简易计税方法。简易计税方法的应纳税额,是指按照销售额和增值税征收率计算的增值税额,不得抵扣进项税额。应纳税额计算公式:
应纳税额=销售额×征收率
(2)财务净现值(FNPV)的计算,即以设定的折现率(i),将项目计算期内各年净现金流量折算到计算期初的现值之和。
若FNPV≥0,该项目在财务上是可行的。
(3)项目投资现金流量表的编制。根据《水利建设项目经济评价规范》(SL 72—2013)规定,资金时间价值计算的基准点应定在建设期的第一年年初,投人物和产出物除当年借款利息外,均按年末发生和结算。因此在计算时,应将资金的流入和流出均按照年末发生,每年的净现金流量乘以相应的折现系数折算到第1年年初计算其财务净现值。
(4)项目折旧的计算方法。
1)直线法。
年折旧额D=(PLN)/N=P(1-残值率)
式中:N为折旧年限;P为固定资产原值;LN为固定资产残值。
固定资产原值指的是由项目建设投资和建设期贷款利息形成的固定资产投资。在计算时,需要扣减固定资产投资进项税。
2)年数总和折旧法。
式中:t为计取折旧所在年份;N为折旧年限;P为固定资产原值;----1N为固定资产残值。
答案:
问题1:
应纳税额=当期销项税额-当期进项税额
正常年份下销售收入销项税=销售收入×增值税率-2500× 9%=225(TY元)
正常年份下经营成本进项税:100万元。
由题意得,项目建设投资3740万元,可抵扣进项税总额340万元。从投产期第1年开始抵扣,抵扣完为止。
(1)投产期第1年(生产负荷60%)。
销售收入销项税:2500× 9%×60%=135(万元)
经营成本进项税:100×60%=60(万元)
建设投资进项税:340万元。
项目第1年应纳增值税=当期销项税额-当期进项税额
=135-60-340=-265(万元)d0
因此第1年实际交增值税为0万元。
建设投资进项税尚余265万元未抵扣完毕,可在第2年继续进行抵扣。
(2)投产期第2~7年(生产负荷80%)。
计算过程略。
项目投产期每年应交的增值税额见表2—9—2。
问题2:
(1)计算1.1销售收入(含税):由题意,销售收入为2500万元(不含税),增值税
率为9%,故
销售收入(含税)=2500×(1+9%)=2725(万元)
投产期按生产负荷比例填写销售收入(含税)。
(2)计算1.2固定资产残值回收:投产期最后一年回收固定资产残值。
(3)计算1.3流动资金回收:投产期最后一年回收流动资金。
(4)综上,可得1现金流入=1.1+112+1.3。
(5)2.1建设投资:由题意填写。
(6)2.2流动资金:由题意填写。
(7)2.3经营成本(含税):投产期按生产负荷比例填写经营成本(含税)。
(8)2.4应交增值税:见问题1答案。
(9)综上,可得2现金流出=2.1+2.2+2.3+2.4。
(10)3净现金流量=1现金流入-2现金流出。
折现系数为现值系数,如第1年折现系数为(1+10%)~,第2年折现系数为(1+10%)-2。
净现金流量现值=净现金流量×折现系数
(11)4累计净现金流量现值=上年累计净现金流量+本年净现金流量现值
第1年的累计净现金流量现值=第1年的净现金流量现值
(12)其余各年计算方法按公式计算。
项目全部投资税前的现金流量表见表2—9—3。
问题3:
(1)直线法:
