某项目有关建设资料如下:
1.项目计算期10年,其中建设期2年。项目第3年投产,第4年达到设计生产能力。
2.项目建设投资2800万元(含可抵扣进项税200万元,不含建设期贷款利息)。第1年投入1000万元,第2年投资1800万元。投资方自有资金2500万元,根据筹资情况,建设期分两年各投入1000万元,余下的500万元在投产年初作为流动资金投入。
3.项目建设投资不足部分向银行贷款,贷款利率为6%,从第3年起,以年初的本息和为基准开始还贷,每年付清利息,并分5年等额还本。
4.该项目建设投资总额全部形成固定资产,折旧年限为10年,采用直线法折旧,残值率为5%。
5.该项目计算期第3年的经营成本为1500万元(不含税),第4年至第10年的经营成本为1800万元(不含税)。项目设计生产能力50万件,销售价格(不含税)为54元/件。产品固定成本占年总成本的40%。
问题:
1.列式计算建设期贷款利息,编制借款还本付息计划表。
2.列式计算固定资产年折旧额、计算期末固定资产余值。
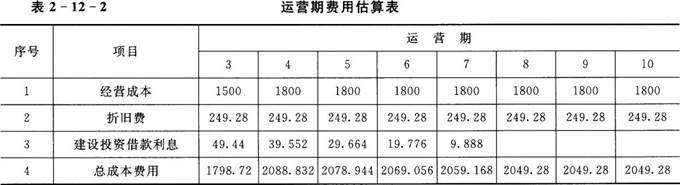
3.编制运营期费用估算表。
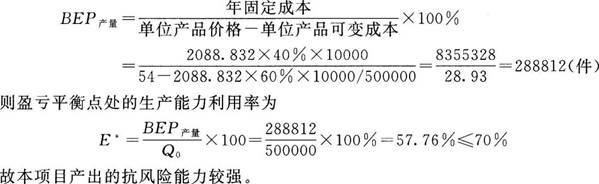
4.以计算期第4年的数据为依据,列式计算年产量盈亏平衡点,并据此进行盈亏平衡分析。
计算结果保留两位小数。
参考答案
暂无
答案解析
分析要点:
本案例主要考察建设期贷款利息、等额本金法还款、折旧等的计算方法,以及总成本费用估算表的编制、盈亏平衡分析及相关知识要点。
(1)建设期贷款利息、折旧的计算如前所述。
(2)等额本金法还款公式。
偿还期内各年偿还的本金及利息之和是不等的,每年偿还的本金是相等的,支付的利息将随本金的逐年偿还而减少。其计算公式为
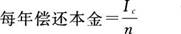
每年支付利息=(Ic-年初偿还本金累计)×年利率
式中:Ic为建设期末固定资产借款本金及利息之和;n为贷款偿还年限。
(3)总成本费用的计算方法。总成本费用包括项目在一定时期内为生产、运行以及销售产品和提供服务所花费的全部成本和费用,即年运行费(经营成本)、折旧费、摊销费、维简费和利息支出。
总成本费用=经营成本+折旧费+摊销费+维简费+利息支出
利息支出=长期借款利息支出+流动资金借款利息支出
(4)盈亏平衡分析相关计算知识。
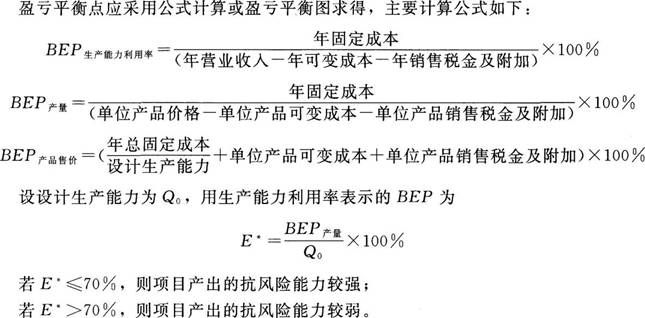
盈亏平衡分析可通过计算项目正常运行年份的盈亏平衡点(BEP),分析项目成本与收入的平衡关系。
盈亏平衡点应以正常年份的产量或者销售量、固定成本、可变成本、产品价格和销售税金及附加等数据计算。正常年份可选择还款期间的第一个达产年和还款后的年份分别计算。
答案:
问题1:
(1)第1年建设资金来源均为自有资金,利息为0。
第2年建设期贷款利息=[0+(1800-1000)/21×6%=24(万元)
建设期贷款利息=0+24=24(万元)
(2)运营期前5年还款采用等额本金法还款。
每年偿还本金=(800+24)/5=164.8(万元)
每年支付利息=(824-年初偿还本金累计)×6%
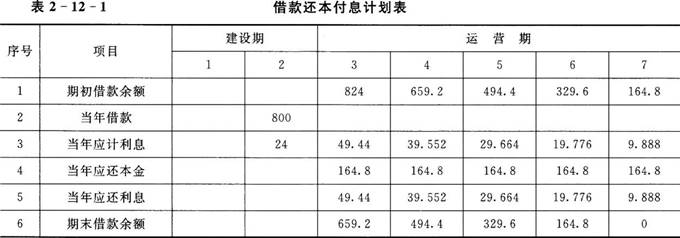
列表计算见表2—12—1。
问题2:
固定资产余值指的是固定资产原值减去累计折旧,在会计的角度称为账面净值。计算折旧时,固定资产投资中需要扣减可抵扣的进项税。
年折旧额=固定资产原值×(1-残值率)/使用年限=(2800—200+24)×(1-5%)/10=249.28(万元)
项目固定资产折旧年限10年,运行期8年,因此期末时项目固定资产还有(10—8)年的折旧费未计提完毕,再加上固定资产残值即为固定资产期末余值。
固定资产期末余值=(2800-200+24)×5%+(10-8)×249.28=629.76(万元)
问题3:
列表计算见表2—12—2。
问题4:以计算期第4年的数据为依据,列式计算年产量盈亏平衡点,并据此进行盈亏平衡分析。
年固定成本=年总成本费用×产品固定成本占年总成本的比例(400)=2088.832×400
年变动成本=2088.832×600
本案例主要考察建设期贷款利息、等额本金法还款、折旧等的计算方法,以及总成本费用估算表的编制、盈亏平衡分析及相关知识要点。
(1)建设期贷款利息、折旧的计算如前所述。
(2)等额本金法还款公式。
偿还期内各年偿还的本金及利息之和是不等的,每年偿还的本金是相等的,支付的利息将随本金的逐年偿还而减少。其计算公式为
每年支付利息=(Ic-年初偿还本金累计)×年利率
式中:Ic为建设期末固定资产借款本金及利息之和;n为贷款偿还年限。
(3)总成本费用的计算方法。总成本费用包括项目在一定时期内为生产、运行以及销售产品和提供服务所花费的全部成本和费用,即年运行费(经营成本)、折旧费、摊销费、维简费和利息支出。
总成本费用=经营成本+折旧费+摊销费+维简费+利息支出
利息支出=长期借款利息支出+流动资金借款利息支出
(4)盈亏平衡分析相关计算知识。
盈亏平衡分析可通过计算项目正常运行年份的盈亏平衡点(BEP),分析项目成本与收入的平衡关系。
盈亏平衡点应以正常年份的产量或者销售量、固定成本、可变成本、产品价格和销售税金及附加等数据计算。正常年份可选择还款期间的第一个达产年和还款后的年份分别计算。
答案:
问题1:
(1)第1年建设资金来源均为自有资金,利息为0。
第2年建设期贷款利息=[0+(1800-1000)/21×6%=24(万元)
建设期贷款利息=0+24=24(万元)
(2)运营期前5年还款采用等额本金法还款。
每年偿还本金=(800+24)/5=164.8(万元)
每年支付利息=(824-年初偿还本金累计)×6%
列表计算见表2—12—1。
问题2:
固定资产余值指的是固定资产原值减去累计折旧,在会计的角度称为账面净值。计算折旧时,固定资产投资中需要扣减可抵扣的进项税。
年折旧额=固定资产原值×(1-残值率)/使用年限=(2800—200+24)×(1-5%)/10=249.28(万元)
项目固定资产折旧年限10年,运行期8年,因此期末时项目固定资产还有(10—8)年的折旧费未计提完毕,再加上固定资产残值即为固定资产期末余值。
固定资产期末余值=(2800-200+24)×5%+(10-8)×249.28=629.76(万元)
问题3:
列表计算见表2—12—2。
问题4:以计算期第4年的数据为依据,列式计算年产量盈亏平衡点,并据此进行盈亏平衡分析。
年固定成本=年总成本费用×产品固定成本占年总成本的比例(400)=2088.832×400
年变动成本=2088.832×600