多选题
会计
题号 #5459528
甲公司和其控股股东M公司以及无关联第三方丙公司签订协议,分别从M公司处购买其持有乙公司60%的股权,以发行1800万股股票作为对价,发行价6元每股;从丙公司处购买乙公司少数股权40%,以银行存款支付7500万元,2019年7月1日办理完毕交接手续,改选董事会成员,假设该业务不构成一揽子交易。购入60%股权日乙公司所有者权益在最终控制方M公司合并财务报表中的账面价值为12000万元。假定不考虑其他因素,下列关于甲公司上述业务处理表述正确的有( )。
参考答案
A,B,C
答案解析
甲公司收购A公司时应确认商誉=4800-5000× 80%=800(万元),选项A正确;2019年12月31日,A公司(被合并方)按购买日公允价值持续计算的应纳入最终控制方合并财务报表的可辨认净资产账面价值=5000+[1500-(2500-1000)/10×2 ]=5000+1200=6200(万元),2020年1月1日(合并日),乙公司(合并方)购入A公司80%的股权的初始投资成本=6200×80%+归属于甲公司的商誉800=4960+800=5760(万元),选项C正确;合并日,乙公司因该项交易应确认资本公积=合并成本5760-发行权益性证券面值总额5000×1-500=260(万元),支付与合并直接相关审计等中介机构费用180万元,计入当期损益(管理费用),不计入资本公积,选项B正确;若合并日乙公司购入甲公司所持A公司的60%股权,其他资料不变,乙公司取得该项长期股权投资的初始投资成本=6200×60%+归属于甲公司的商誉800=4520(万元),选项D不正确。
你可能感兴趣的试题
A.2018年M公司因该项股权投资影响营业利润的金额为60万元
B.2019年12月31日,M公司该项股权投资的账面价值为930万元
C.2019年M公司因该项股权投资影响营业利润的金额为120万元
D.2020年3月15日,处置该项股权投资对营业利润的影响金额为20万元
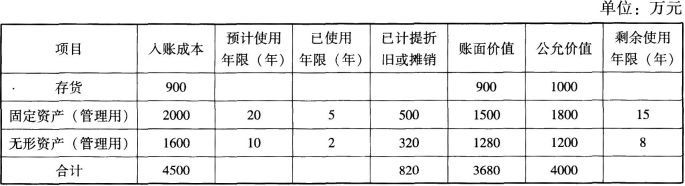
A.2019年取得该项股权投资后,“长期股权投资—投资成本”科目的金额为2400万元
B.2019年M公司因该项股权投资确认投资收益220万元
C.2019年M公司因该项股权投资对损益的影响金额为320万元
D.若N公司2020年将剩余存货全部对外销售,实现的净利润为1050万元,M公司因该项股权投资应确认投资收益252.5万元
A.2017年甲公司应确认投资收益-600万元
B.2018年甲公司应确认投资收益-200万元
C.2019年甲公司应确认投资收益480万元
D.2019年12月31日,长期股权投资的账面余额为180万元